📝– Résolution de problèmes professionnels par les mathématiques
Chapitre 4 – Résolution de problèmes professionnels par les mathématiques
4.1 – La méthode de résolution : lecture du problème, identification des données, choix de la méthode
Face à un problème professionnel chiffré, la précipitation est le premier ennemi. Beaucoup d'erreurs viennent d'une lecture trop rapide qui fait manquer une donnée ou confondre deux quantités voisines. La méthode de résolution s'articule en cinq étapes incontournables : lire et comprendre la situation, identifier les données pertinentes, formuler la question précise, choisir la méthode appropriée, calculer puis vérifier la cohérence du résultat.
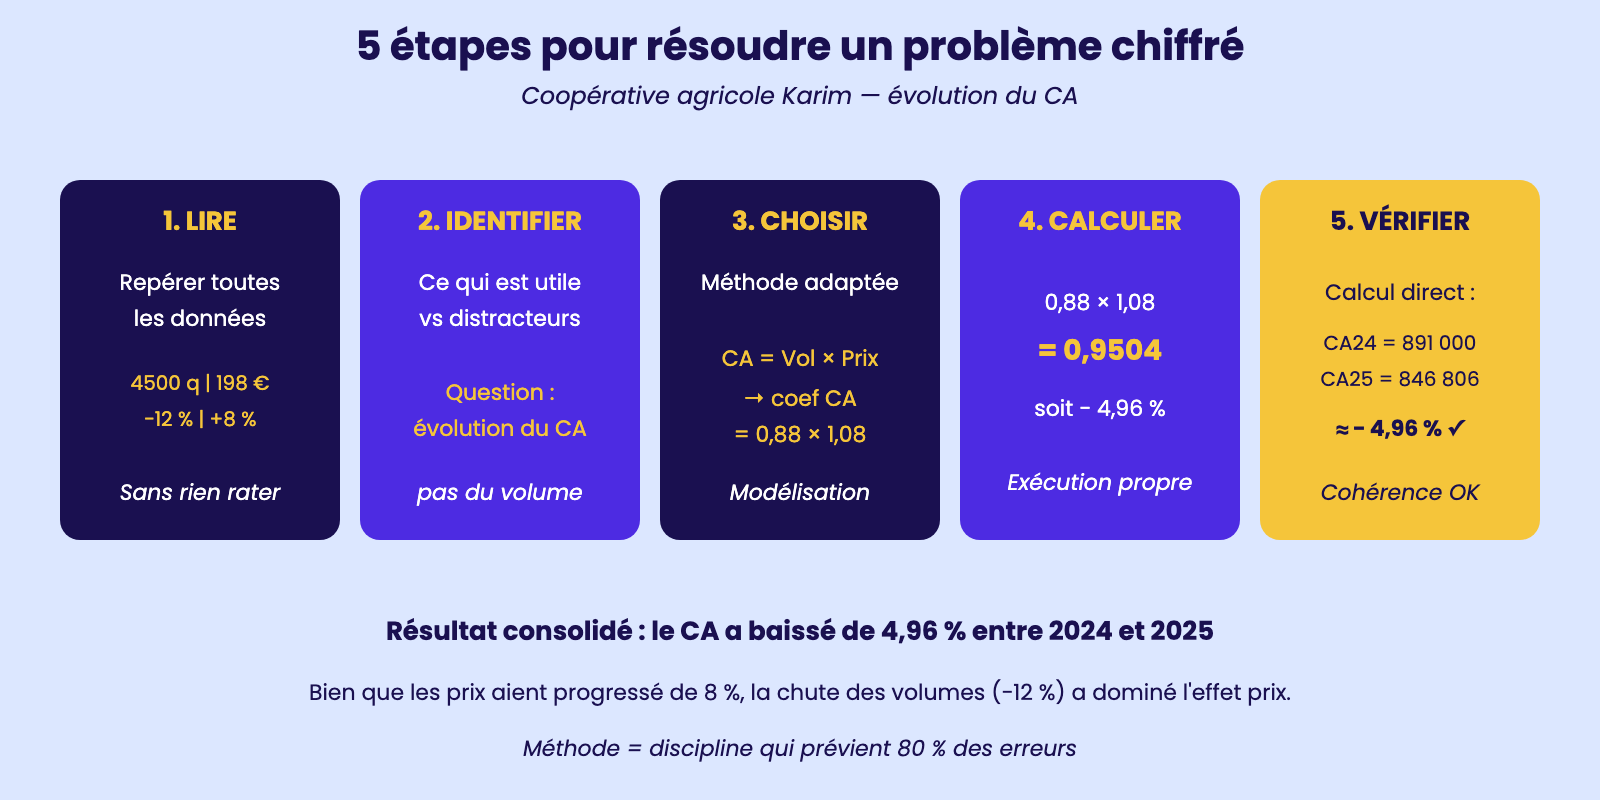
Prenons un exemple. Karim, assistant dans une coopérative agricole, reçoit ce problème : « La coopérative a vendu 4 500 quintaux de blé en 2024 à un prix moyen de 198 € le quintal. En 2025, les volumes ont baissé de 12 % et les prix ont monté de 8 %. Quelle est l'évolution du chiffre d'affaires entre 2024 et 2025 ? ». La première étape est de relire pour ne rien manquer : quatre données chiffrées, deux taux d'évolution, une question portant sur le CA. La deuxième étape est d'identifier ce qu'on cherche réellement : le taux d'évolution du CA, pas du volume ni du prix isolément.
Karim choisit ensuite sa méthode. Le CA est égal au volume multiplié par le prix. Donc le coefficient d'évolution du CA est le produit des coefficients d'évolution du volume et du prix : 0,88 × 1,08 = 0,9504, soit une baisse du CA de 4,96 %. La cinquième étape est la vérification par le calcul direct : CA 2024 = 4 500 × 198 = 891 000 €. CA 2025 = (4 500 × 0,88) × (198 × 1,08) = 3 960 × 213,84 = 846 806,40 €. Évolution = (846 806,40 − 891 000) / 891 000 × 100 = − 4,96 %. Les deux méthodes concordent : le résultat est solide. Cette discipline en cinq étapes prévient 80 % des erreurs de calcul professionnel.
5 étapes pour résoudre un problème chiffré
4.2 – Les calculs de rentabilité : seuil, marge de sécurité, indice de sécurité
La rentabilité d'une entreprise se pilote autour de trois indicateurs liés : le seuil de rentabilité, la marge de sécurité et l'indice de sécurité. Le seuil de rentabilité (SR) est le chiffre d'affaires minimal pour ne ni gagner ni perdre d'argent. La marge de sécurité (MS) mesure de combien le CA prévu dépasse le SR : c'est le coussin de sécurité avant retour en zone de perte. L'indice de sécurité (IS) exprime cette marge en pourcentage du CA prévu, donnant un repère facilement comparable d'une activité à l'autre.
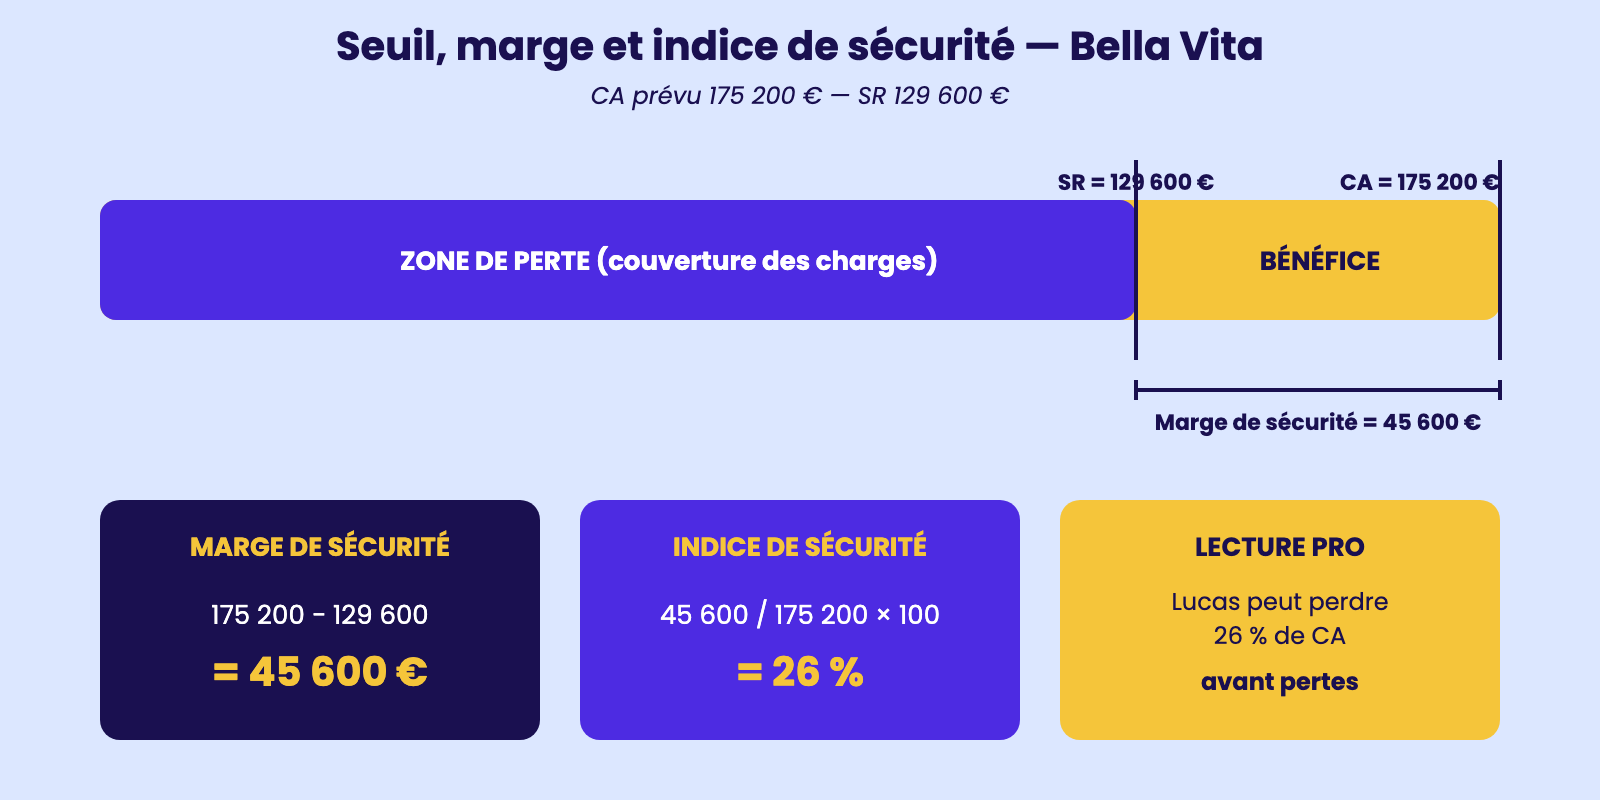
Reprenons l'entreprise Bella Vita de Lucas. Son CA prévisionnel annuel est de 175 200 €, son seuil de rentabilité atteint 129 600 € (calculé précédemment). La marge de sécurité vaut MS = CA prévu − SR = 175 200 − 129 600 = 45 600 €. Concrètement, Lucas peut perdre jusqu'à 45 600 € de chiffre d'affaires avant de retomber en zone de perte. C'est rassurant : son activité dispose d'une vraie réserve. L'indice de sécurité s'obtient par IS = MS / CA prévu × 100 = 45 600 / 175 200 × 100 = 26 %. Lucas peut donc subir une baisse de CA de 26 % avant de perdre de l'argent.
Cette grille d'analyse est essentielle pour anticiper les risques. Plus l'indice de sécurité est élevé, plus l'entreprise est résiliente face à un imprévu. Un indice inférieur à 10 % traduit une vulnérabilité forte : un simple ralentissement saisonnier ou la perte d'un client important suffit à basculer en pertes. Au-delà de 30 %, la zone de confort est confortable. Théo, qui prépare le business plan d'un nouveau projet pour la banque, calcule systématiquement ces trois indicateurs : ils rassurent le banquier mieux qu'un long discours et démontrent que les fondamentaux ont été pensés. Une augmentation prévue des charges fixes ou une concurrence agressive pèsent directement sur ces ratios.
Seuil, marge et indice de sécurité — Bella Vita
4.3 – Les calculs de financement : intérêts simples, mensualité, capital, durée
Toute organisation a besoin de financer son activité ou ses investissements. Comprendre les mécanismes du crédit est donc indispensable, ne serait-ce que pour vérifier qu'une banque ne facture pas d'intérêts excessifs, ou pour calculer ce que coûte vraiment une facilité de caisse. Deux logiques cohabitent : les intérêts simples, calculés uniquement sur le capital initial, et les intérêts composés, qui produisent des intérêts sur les intérêts. En BAC PRO, on travaille surtout les intérêts simples, plus utilisés pour les placements ou crédits courts.
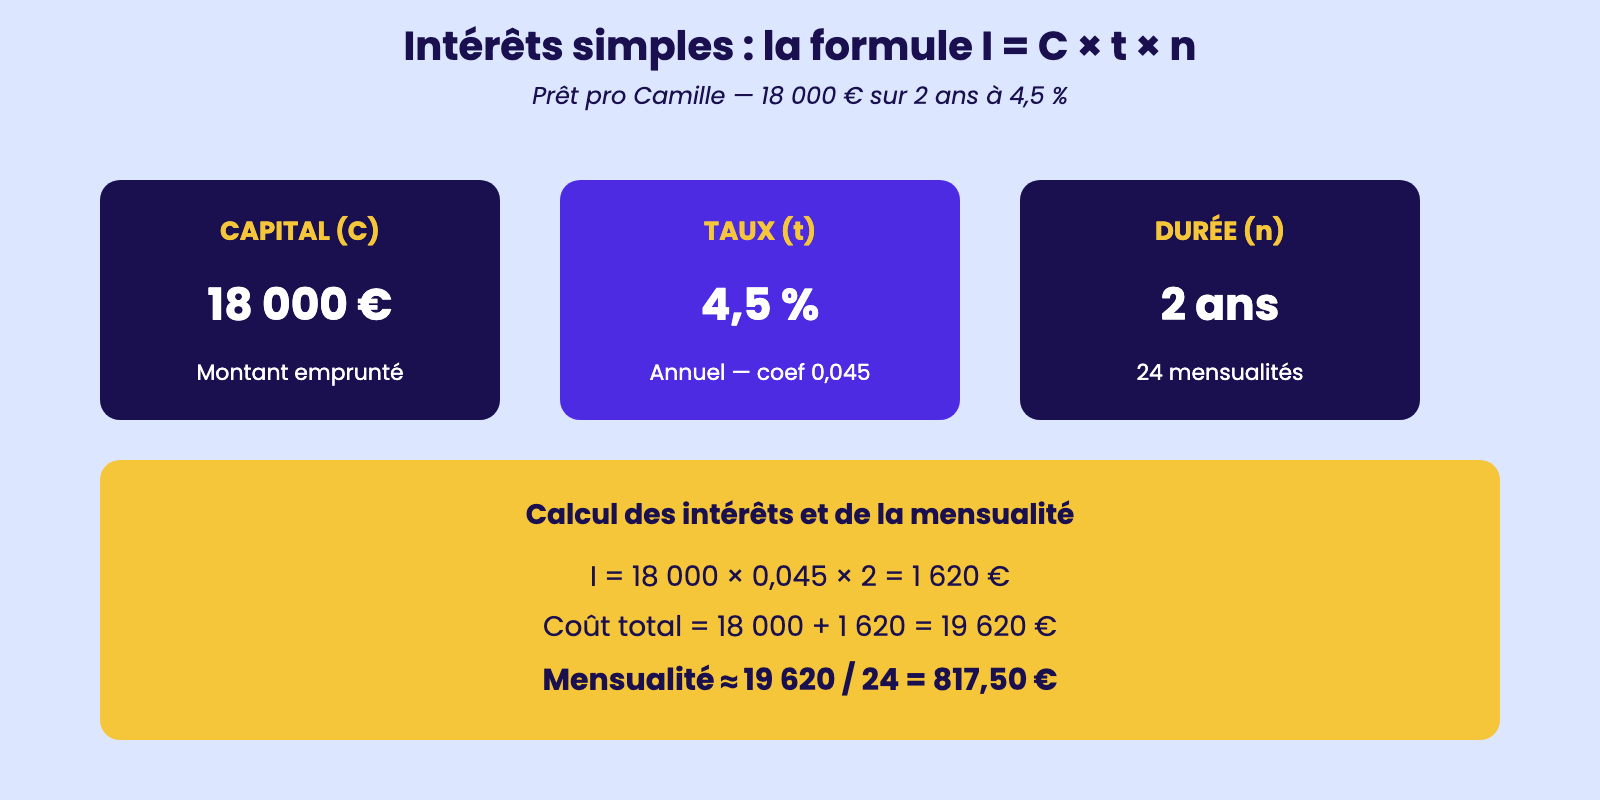
La formule des intérêts simples est I = C × t × n, où C est le capital, t le taux annuel et n la durée en années. Si la durée est exprimée en mois, on remplace par n/12 ; en jours, par n/360 (convention bancaire). Imaginons Camille, qui contracte un prêt professionnel de 18 000 € sur 2 ans au taux annuel de 4,5 %. Les intérêts totaux sont I = 18 000 × 0,045 × 2 = 1 620 €. Le coût total du crédit (capital + intérêts) est de 19 620 €, soit une mensualité moyenne de 19 620 / 24 = 817,50 €.
Quand on connaît trois des quatre paramètres (I, C, t, n), on peut isoler le quatrième. Si Quentin sait qu'il a payé 240 € d'intérêts sur un prêt de 6 000 € à 4 %, il peut retrouver la durée : n = I / (C × t) = 240 / (6 000 × 0,04) = 240 / 240 = 1 an. Si on veut savoir combien de temps il faut pour qu'un placement de 5 000 € à 3 % rapporte 600 € d'intérêts simples : n = 600 / (5 000 × 0,03) = 600 / 150 = 4 ans. Pour des durées plus longues ou des montants importants, on bascule sur les intérêts composés qui font « travailler les intérêts eux-mêmes » : 5 000 € placés à 3 % sur 10 ans donnent 5 000 × 1,03¹⁰ ≈ 6 720 €, soit 1 720 € d'intérêts, plus que les 1 500 € qu'on obtiendrait en simples.
Intérêts simples : la formule I = C × t × n
4.4 – Les problèmes de gestion des stocks : CMU, CMUP, évaluation en valeur
La gestion des stocks repose sur des indicateurs précis qui permettent de connaître à tout moment la valeur du stock en magasin et le coût moyen unitaire des marchandises. Deux notions structurent ce calcul : le coût moyen unitaire (CMU) et le coût moyen unitaire pondéré (CMUP). Le premier moyenne simplement le prix de plusieurs lots ; le second prend en compte les quantités achetées, ce qui le rend beaucoup plus fidèle à la réalité économique.
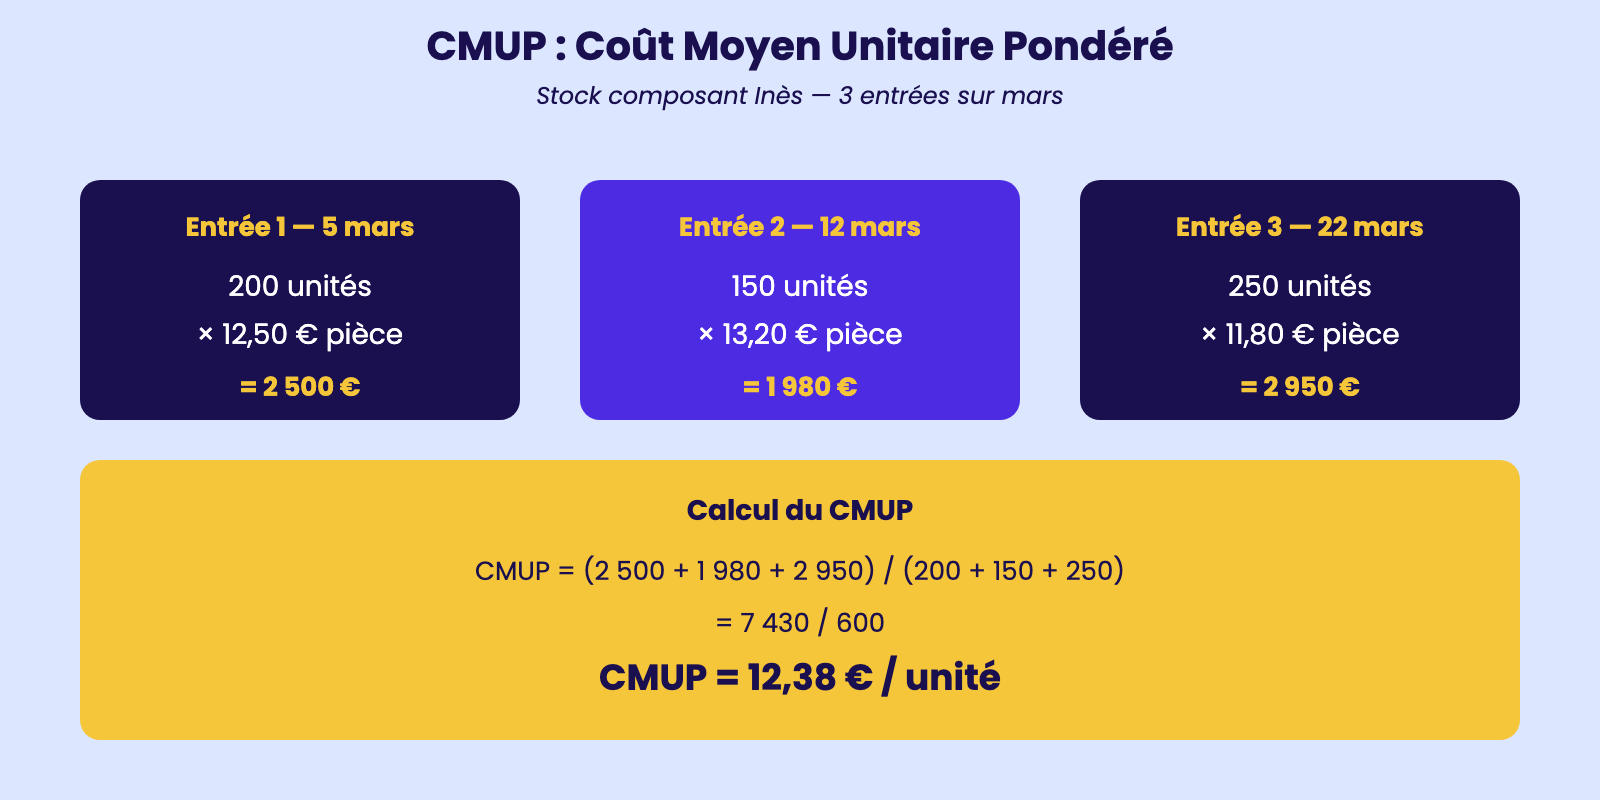
Imaginons Inès, qui gère le stock d'une PME industrielle achetant un composant à plusieurs reprises dans le mois. Le 5 mars, elle reçoit 200 unités à 12,50 € pièce ; le 12 mars, 150 unités à 13,20 € pièce ; le 22 mars, 250 unités à 11,80 € pièce. Le CMU non pondéré serait (12,50 + 13,20 + 11,80) / 3 = 12,50 €. Mais ce calcul ignore que les quantités achetées sont différentes : il donne autant de poids aux 150 unités du 12 mars qu'aux 250 du 22. Le CMUP corrige cela en pondérant par les quantités.
Formule : CMUP = somme des coûts d'achat / somme des quantités. Pour Inès : (200 × 12,50 + 150 × 13,20 + 250 × 11,80) / (200 + 150 + 250) = (2 500 + 1 980 + 2 950) / 600 = 7 430 / 600 = 12,38 € l'unité. Si le 30 mars Inès sort 380 unités du stock pour les vendre, la valeur du stock sorti est 380 × 12,38 = 4 704,40 €, et le stock restant vaut (600 − 380) × 12,38 = 220 × 12,38 = 2 723,60 €. Cette méthode CMUP est largement utilisée en comptabilité analytique, alternative à la méthode FIFO (premier entré, premier sorti) qui utilise les coûts par ordre chronologique. Le choix de la méthode a un impact direct sur le résultat affiché et sur l'imposition, ce qui en fait un sujet sensible en analyse financière.
CMUP : Coût Moyen Unitaire Pondéré
4.5 – Les calculs de paie : taux horaire, heures supplémentaires, cotisations, net
Le bulletin de paie est un document juridique complexe, mais les principes mathématiques sous-jacents sont accessibles. Un salaire brut se construit à partir d'un taux horaire multiplié par un nombre d'heures, parfois majoré pour les heures supplémentaires, auquel s'ajoutent éventuellement des primes. Les cotisations salariales (sécurité sociale, retraite, assurance chômage, CSG-CRDS) viennent ensuite diminuer ce brut pour donner le net à payer. Comprendre cet enchaînement permet à un·e assistant·e RH de répondre aux questions des salariés et de contrôler les éditions du logiciel de paie.
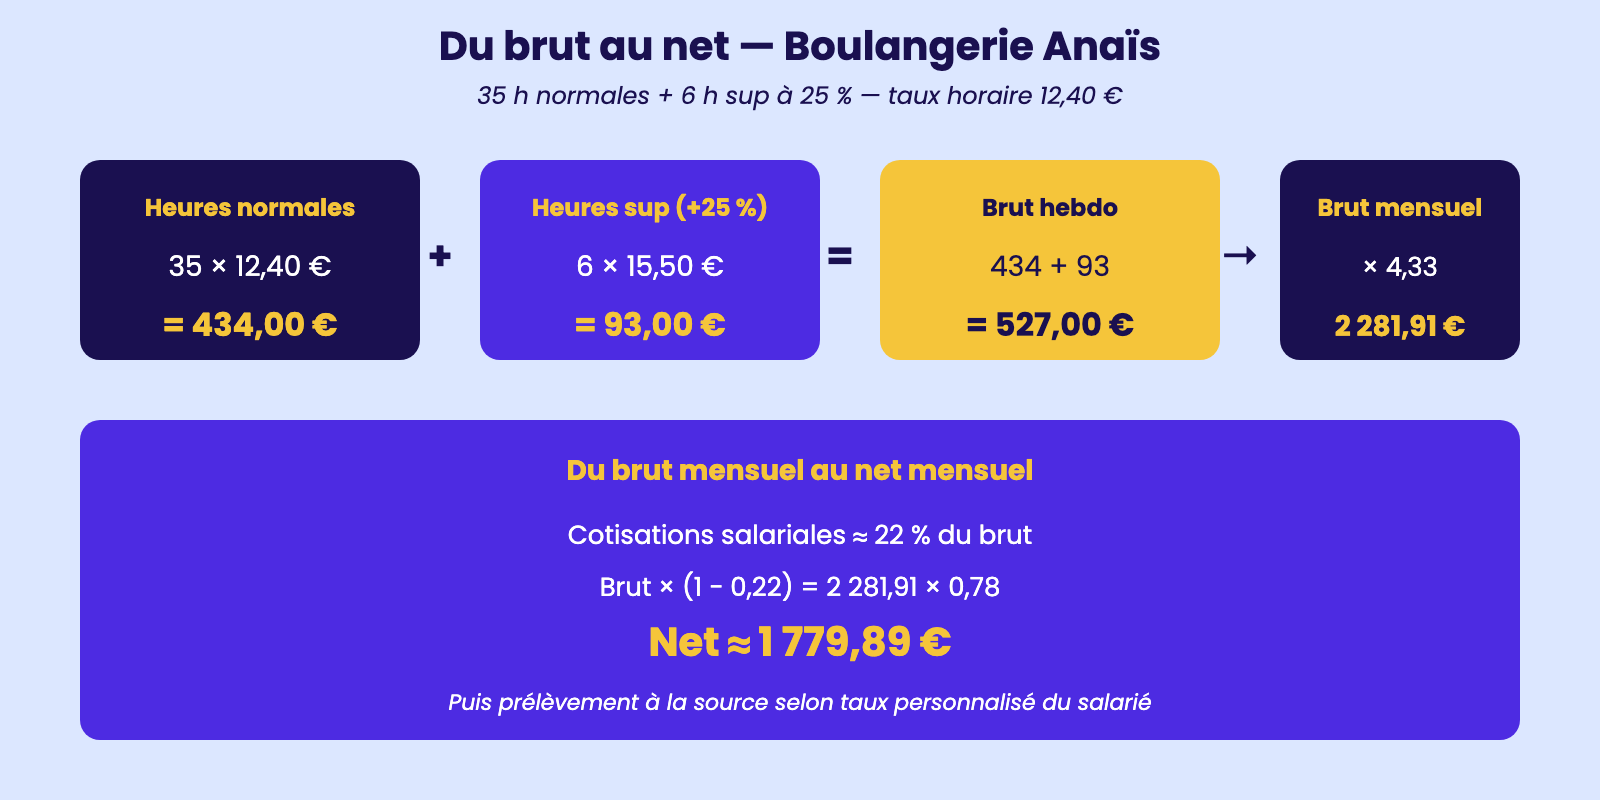
Prenons Anaïs, employée dans une boulangerie. Son taux horaire brut est de 12,40 €. Sur une semaine, elle a effectué 35 heures normales et 6 heures supplémentaires. Selon le code du travail, les 8 premières heures supplémentaires hebdomadaires sont majorées à 25 %, les suivantes à 50 %. Anaïs étant dans la première tranche, ses 6 heures supplémentaires sont rémunérées au taux 12,40 × 1,25 = 15,50 €. Le salaire brut hebdomadaire est donc 35 × 12,40 + 6 × 15,50 = 434 + 93 = 527 €. Sur un mois de 4,33 semaines en moyenne, le brut mensuel s'établit autour de 527 × 4,33 ≈ 2 281,91 €.
Pour calculer le net, on applique le taux global des cotisations salariales, qui tourne autour de 22 % pour un employé du privé (en simplifiant). Le salaire net imposable serait donc 2 281,91 × (1 − 0,22) = 2 281,91 × 0,78 ≈ 1 779,89 €. Mais attention : depuis 2019, le prélèvement à la source vient encore réduire ce net imposable en fonction du taux personnalisé du salarié, pour donner le net à payer. Margaux, qui gère la paie d'une équipe de 12 salariés, vérifie chaque mois ces calculs avant validation, repère les anomalies (taux mal paramétré, oubli d'une majoration), et explique aux salariés la décomposition de leur bulletin lorsqu'ils posent des questions. C'est un rôle clé pour la confiance dans la relation employeur-salarié.
Il n'y a aucune réaction pour le moment.
pour être le premier à laisser un commentaire.