📝– Communiquer des résultats mathématiques de façon claire et structurée
Chapitre 5 – Communiquer des résultats mathématiques de façon claire et structurée
5.1 – La présentation d'un calcul : démarche explicite, unités, intermédiaires, résultat final
Un calcul juste mais mal présenté reste un calcul inutilisable dans la vie professionnelle. La présentation est ce qui transforme une opération mathématique en élément de preuve ou en aide à la décision. Quatre exigences structurent une présentation soignée : énoncer clairement la question posée, expliciter chaque étape avec son raisonnement, indiquer les unités et faire apparaître le résultat final de manière visible.
Prenons un exemple concret. Sophie, assistante de gestion, doit présenter au gérant le calcul de la marge totale réalisée sur la vente de 540 articles vendus 38,90 € HT et achetés 24,50 € HT. La présentation correcte va au-delà du simple 540 × (38,90 − 24,50) = 7 776 €. Elle commence par : « Calcul de la marge commerciale totale sur la vente d'articles X. Données : volume 540 unités, prix de vente unitaire 38,90 € HT, prix d'achat unitaire 24,50 € HT. Étape 1 : marge unitaire = 38,90 − 24,50 = 14,40 € HT par article. Étape 2 : marge totale = 540 × 14,40 = 7 776 € HT. Conclusion : la marge commerciale brute s'élève à 7 776 € HT, soit un taux de marge de 14,40 / 24,50 = 58,8 % du coût d'achat. »
Cette discipline présente plusieurs avantages. Elle permet au lecteur de suivre la logique sans avoir besoin d'interroger l'auteur. Elle facilite la détection d'une erreur : si le résultat final paraît étrange, on peut remonter étape par étape. Elle valorise le travail intellectuel de l'assistant et démontre sa rigueur. Surtout, elle protège juridiquement en cas de contestation : un calcul présenté étape par étape est une trace que la décision a été instruite avec sérieux. Inès, qui prépare souvent des notes pour la direction, complète toujours ses calculs par un encadré « hypothèses retenues » : taux de TVA, période d'observation, sources des données. Ce niveau de transparence est ce qui distingue un travail d'assistant·e professionnel·le d'un simple résultat brut sorti d'un tableur.
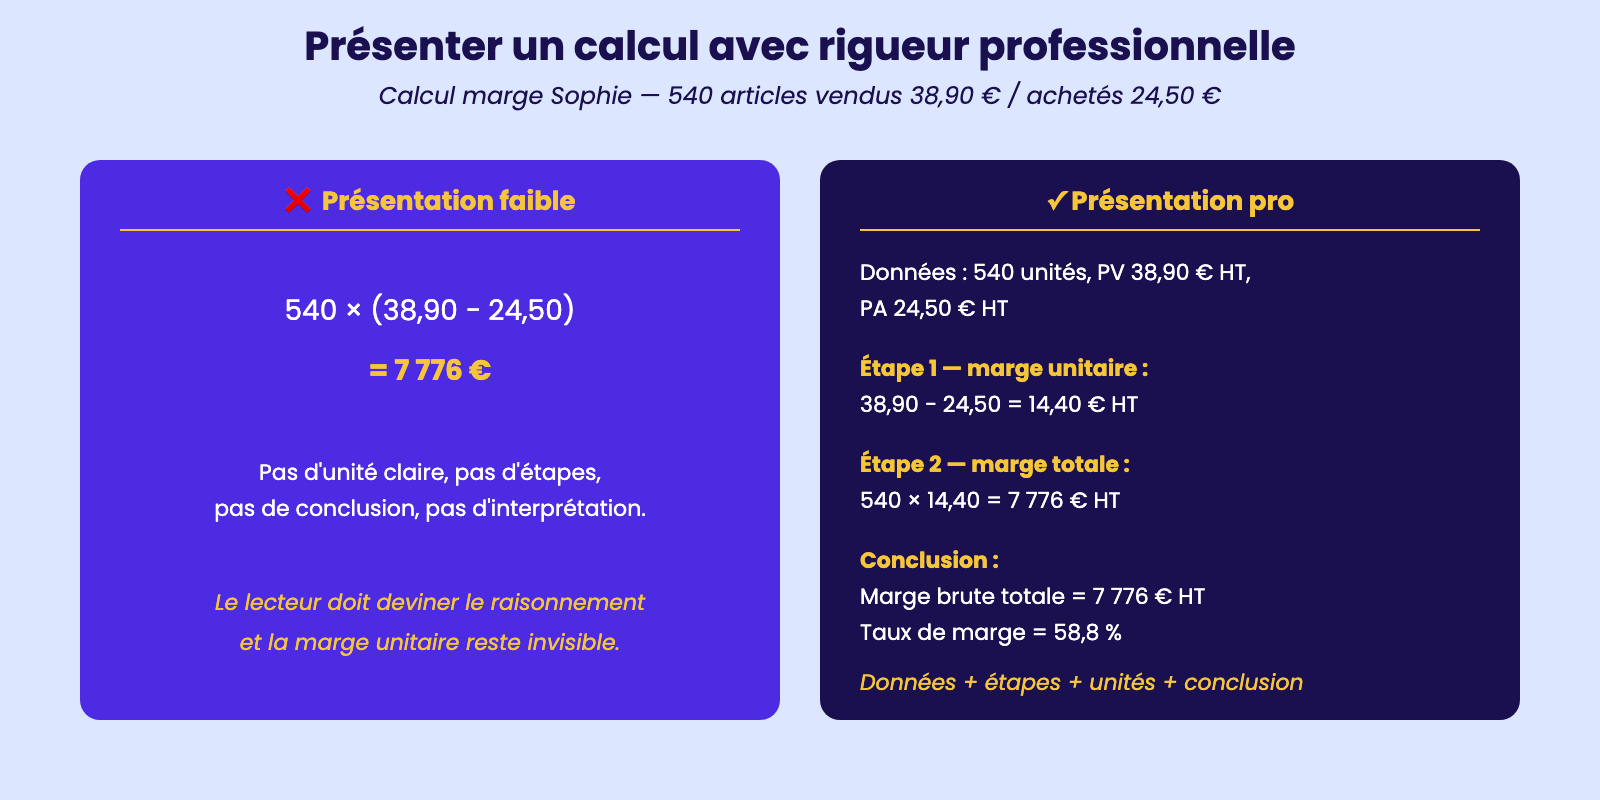
Présenter un calcul avec rigueur professionnelle
5.2 – La construction d'un tableau de bord chiffré : sélection des indicateurs, mise en forme
Le tableau de bord est l'outil de pilotage par excellence. Il condense en une page l'essentiel des informations chiffrées dont la direction a besoin pour décider. Sa construction obéit à une logique : moins on met d'indicateurs, plus le tableau est efficace. Trop d'indicateurs (« usine à gaz ») noie l'information ; trop peu rend le pilotage aveugle. L'équilibre se trouve généralement autour de 8 à 12 indicateurs hiérarchisés.
La première étape est la sélection. Pour chaque indicateur retenu, il faut pouvoir répondre à trois questions : qu'est-ce qu'il mesure ? quelle décision son évolution déclenche-t-elle ? est-il fiable et actualisé ? Un indicateur que personne ne regarde et qui ne déclenche aucune action est à supprimer. Théo, qui construit le tableau de bord mensuel d'une PME de transport, hiérarchise ses indicateurs en trois niveaux : indicateurs financiers (CA, marge, trésorerie), indicateurs opérationnels (nombre de courses, taux de remplissage, kilomètres parcourus), indicateurs RH (heures travaillées, taux d'absentéisme).
La mise en forme suit ensuite des règles précises. Chaque indicateur s'accompagne de son objectif, de la valeur du mois en cours, de la valeur du mois précédent et de la valeur du même mois N−1, pour offrir des comparaisons immédiates. Un code couleur souvent utilisé : vert si l'objectif est atteint, orange si on est en zone d'alerte (entre 90 et 100 % de l'objectif), rouge en dessous. Les chiffres sont arrondis à l'unité significative la plus utile : pas de décimales sur des montants à six chiffres. Camille, qui prépare le tableau de bord chaque début de mois, conclut systématiquement par un encadré « points d'attention » de 3 à 5 phrases : c'est le commentaire qui transforme le tableau brut en outil de décision.
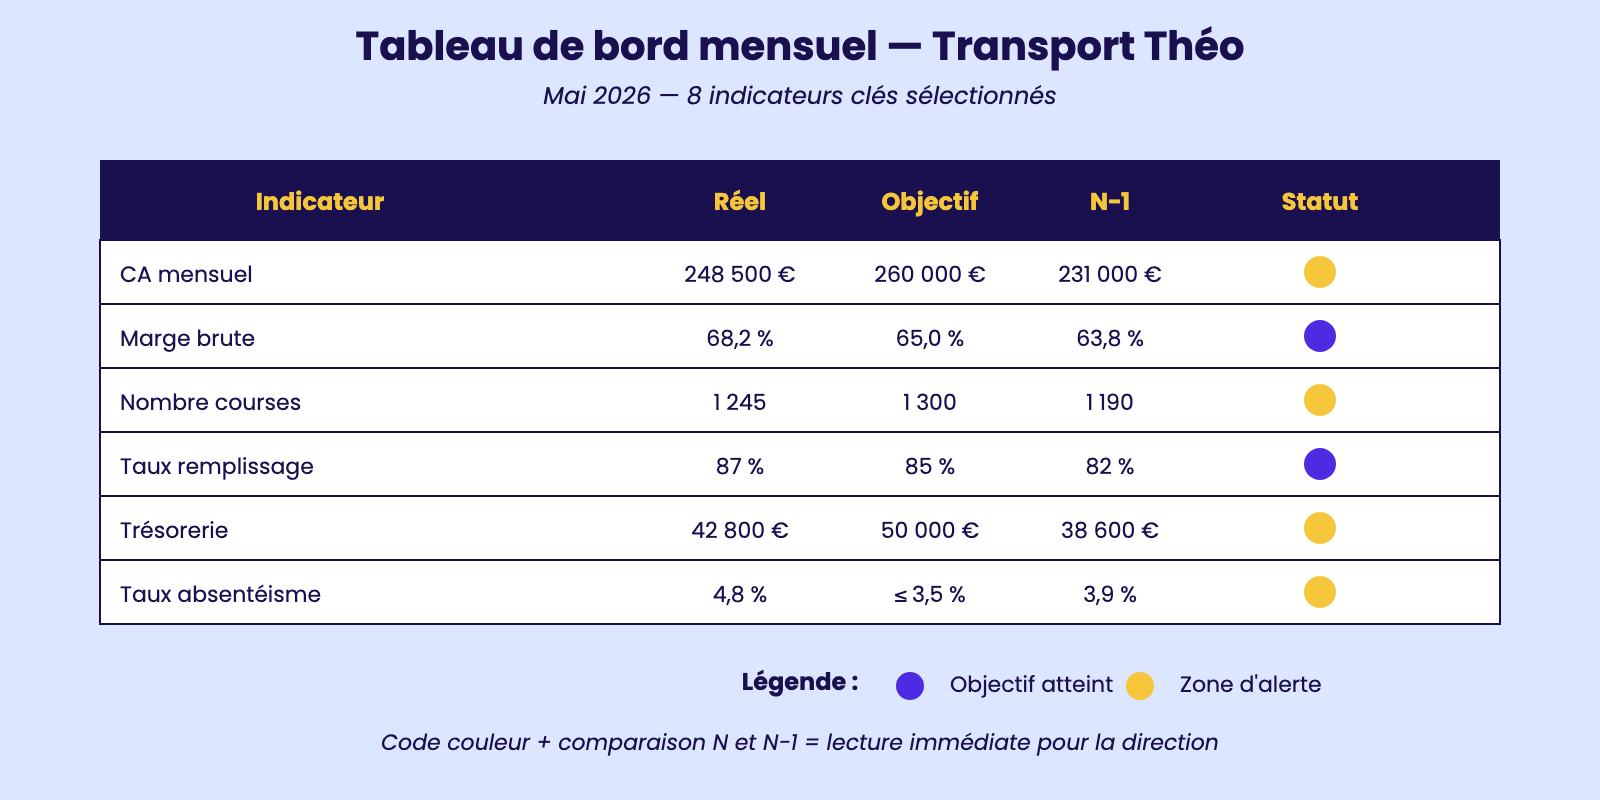
Tableau de bord mensuel — Transport Théo
5.3 – Le commentaire d'un résultat : interprétation, comparaison, formulation claire
Un chiffre sans commentaire est un chiffre orphelin. Le commentaire mathématique transforme une donnée brute en information décisionnelle. Il s'articule en trois temps : décrire ce qu'on lit, interpréter ce que cela signifie, recommander une action. Cette structure descriptive-interprétative-prescriptive donne au commentaire toute sa valeur pour un manager qui n'a ni le temps ni l'envie de relire le calcul.
Imaginons que Karim doive commenter une évolution de chiffre d'affaires : « Le CA du mois de mai s'élève à 248 500 €, contre 231 000 € en mai 2025, soit une progression de 7,58 % sur un an ». Cette phrase descriptive ne suffit pas. Le commentaire complet ajouterait : « Cette croissance s'explique en grande partie par l'opération promotionnelle de la semaine 19 (+18 % de courses cette semaine-là par rapport à la moyenne) et par la signature de deux nouveaux clients B2B en avril, qui ont commencé à commander régulièrement. Toutefois, l'objectif initial de 260 000 € n'est pas atteint : la croissance, bien que solide, reste en deçà du potentiel. Une analyse plus fine du panier moyen par segment de clientèle permettrait d'identifier les leviers à activer pour combler l'écart. »
La qualité d'un commentaire repose aussi sur le choix des comparaisons. Comparer mai 2026 à mai 2025 (effet année) est plus pertinent que comparer à avril 2026 (effet saisonnier non corrigé). Comparer à l'objectif éclaire la performance par rapport à l'engagement initial. Comparer à un benchmark sectoriel relativise la performance par rapport à la concurrence. Inès, lorsqu'elle rédige un commentaire, formule en phrases courtes (12 à 20 mots maximum), bannit le jargon mathématique inutile (« évolution » plutôt que « taux d'accroissement »), et conclut toujours par une recommandation concrète. Un commentaire neutre du type « les ventes ont évolué » est une perte de temps : il faut prendre position avec données à l'appui.
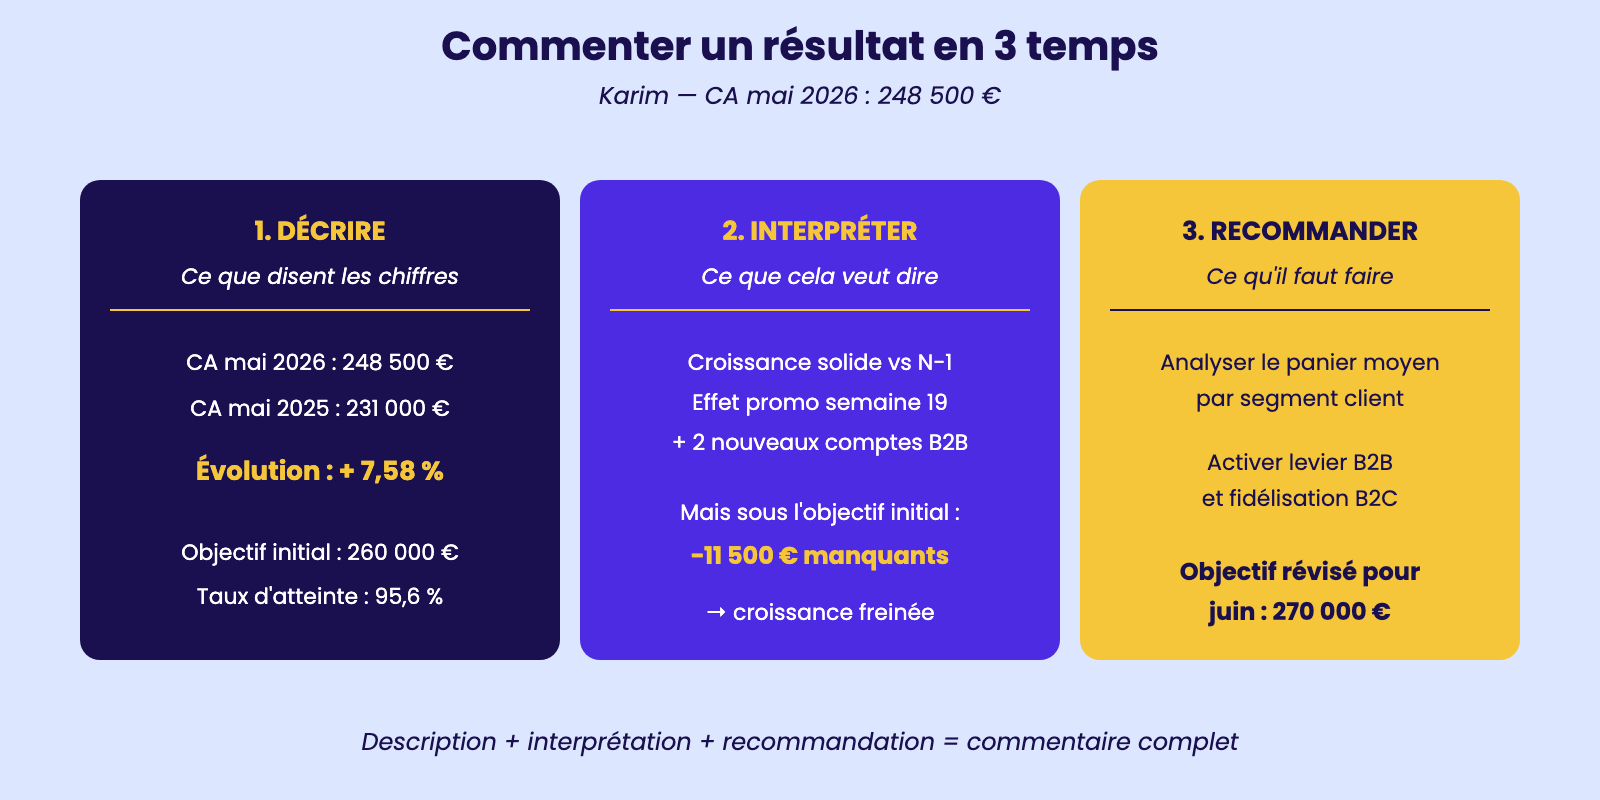
Commenter un résultat en 3 temps
5.4 – Les conventions professionnelles : arrondissement, unités monétaires, pourcentages
Le respect des conventions professionnelles d'écriture des chiffres est ce qui distingue un document amateur d'un document publiable. L'arrondissement, en particulier, n'est ni un détail ni une approximation : il obéit à des règles précises selon le contexte. En finance, on arrondit traditionnellement à deux décimales (le centime) pour les montants en euros. En statistiques, on arrondit à une décimale les pourcentages (32,4 % et pas 32,38 %). En reporting de direction, on arrondit même au millier ou au million d'euros (248,5 k€ ou 1,25 M€) pour éviter l'encombrement visuel.
La règle d'arrondi de référence est l'arrondi au plus proche : si la décimale suivante est inférieure à 5, on arrondit par défaut ; à partir de 5, par excès. Ainsi 12,343 → 12,34, mais 12,345 → 12,35 (parfois 12,34 selon la convention bancaire dite « du banquier »). Un piège classique : ne pas arrondir au cours du calcul, sous peine d'amplifier les écarts. Margaux, qui calcule des taux de TVA sur des factures, garde toujours toutes les décimales jusqu'au résultat final, qu'elle arrondit ensuite à 0,01 €. Si elle arrondissait à chaque étape, les écarts cumulés pourraient atteindre plusieurs centimes en fin de facture.
Les unités monétaires obéissent à des conventions internationales. Le symbole € se place après le montant en France (240 €), avant en anglais (€240). Le séparateur de milliers est l'espace insécable en français (240 000), la virgule en anglais (240,000). Le séparateur de décimales est la virgule en français (12,40 €), le point en anglais (12.40 €). Quand on rédige un document en français pour la France, on suit la norme française. Pour les pourcentages, l'espace entre le nombre et le signe % est recommandé (12,4 %) mais souvent omis en pratique. Pour les très petits ou très grands nombres, on utilise les unités composées : k€ (millier d'euros), M€ (million), Md€ (milliard). Adrien, qui prépare des supports pour le comité de direction, applique systématiquement ces conventions : son professionnalisme se voit dans le détail.
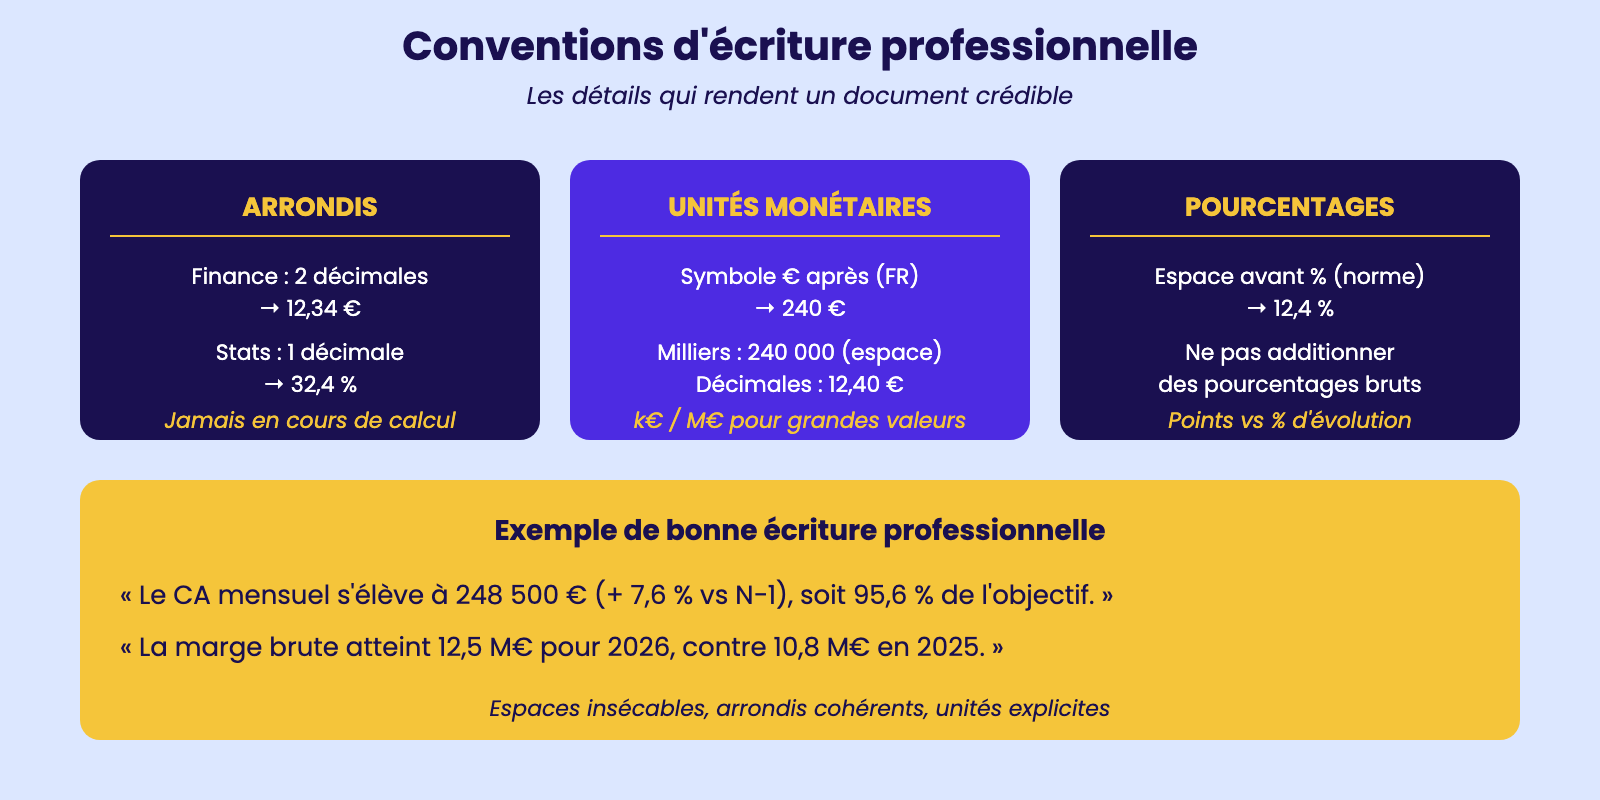
Conventions d'écriture professionnelle
5.5 – La présentation à l'oral d'un résultat chiffré : langage adapté, support visuel
Présenter à l'oral des résultats chiffrés est un exercice exigeant qui mélange rigueur mathématique et clarté pédagogique. L'objectif est que le public comprenne, retienne et accepte les chiffres présentés, sans pour autant être noyé sous des décimales. Deux écueils à éviter : la présentation trop technique qui perd l'auditoire, et la présentation trop simplifiée qui laisse penser que l'orateur n'a pas approfondi.
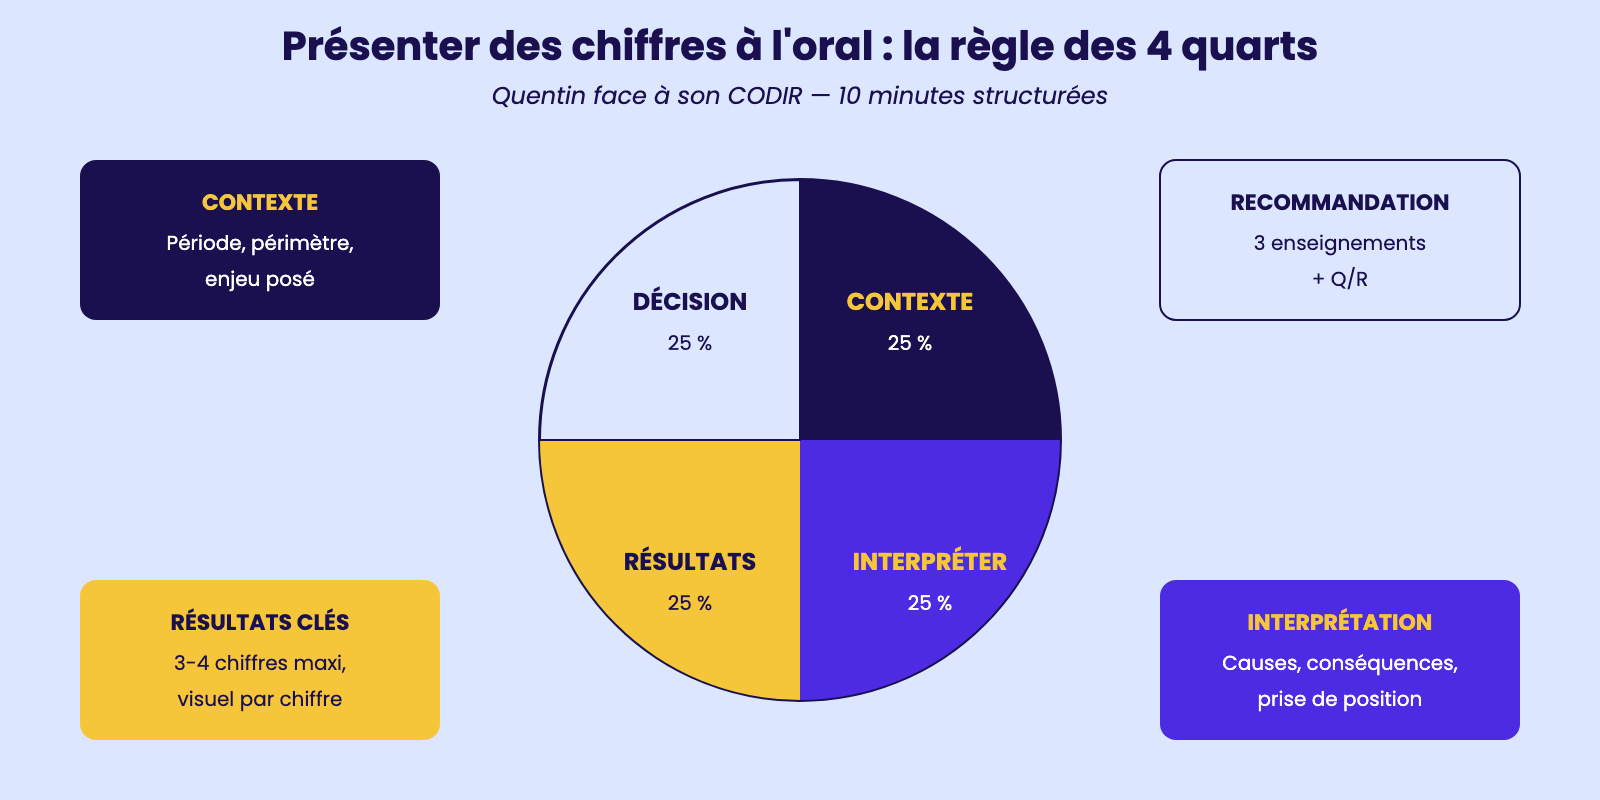
La règle de base est la règle des trois quart. Un quart de temps consacré au contexte (de quoi parle-t-on, sur quelle période, sur quel périmètre), un quart aux résultats (les chiffres clés, pas tous les chiffres), un quart à l'interprétation (ce que ces chiffres signifient pour l'entreprise), un quart à la recommandation et aux questions. Cette structure équilibrée garantit que personne ne s'endorme sur la diapo des données brutes.
Le support visuel est essentiel mais doit rester sobre. Un graphique par chiffre clé, jamais plus de quatre informations par diapo, des polices lisibles à distance (taille 20 minimum), un titre qui résume la conclusion plutôt qu'une description neutre. « Le CA progresse de 7,6 % grâce aux nouveaux comptes B2B » est un titre qui guide ; « Évolution du chiffre d'affaires » est un titre qui décrit mais n'éclaire pas. Quentin, qui présente régulièrement à son CODIR, prépare toujours une diapo de synthèse à la fin avec les trois enseignements majeurs : ce que les décideurs doivent retenir s'ils ne se rappellent que d'une seule chose. Il anticipe également deux ou trois questions probables, prépare ses réponses, et inclut dans son support une annexe avec le détail des calculs au cas où un membre du comité voudrait creuser un point précis. Cette préparation rigoureuse fait la différence entre une présentation oubliée et une présentation qui déclenche une décision.
Il n'y a aucune réaction pour le moment.
pour être le premier à laisser un commentaire.