📝– L'environnement et le développement durable en entreprise
Chapitre 5 – L'environnement et le développement durable en entreprise
5.1 – La RSE (Responsabilité Sociétale des Entreprises) : définition, enjeux, parties prenantes
La Responsabilité Sociétale des Entreprises, ou RSE, désigne l'intégration volontaire par les organisations de préoccupations sociales, environnementales et éthiques dans leurs activités et dans leurs relations avec l'ensemble de leurs parties prenantes.
Cette définition, retenue par la norme internationale ISO 26000, marque une rupture avec une vision strictement financière de l'entreprise : aujourd'hui, une organisation se juge aussi à sa capacité à produire de la valeur pour la société et à limiter ses impacts négatifs sur le vivant.
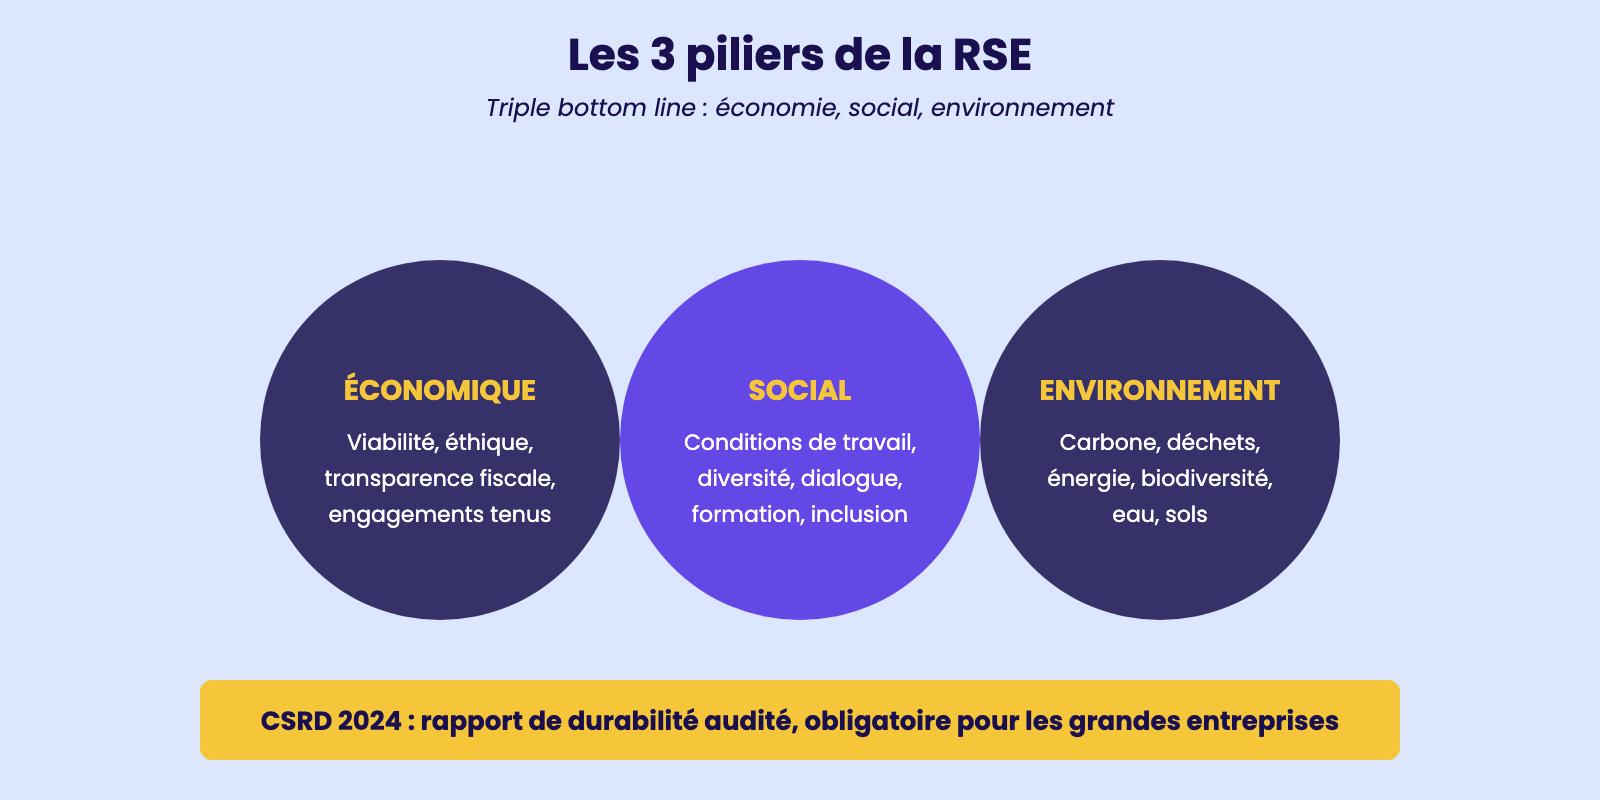
La RSE repose sur trois piliers indissociables, parfois appelés triple bottom line : économique, social et environnemental.
Le pilier économique inclut la viabilité financière, la transparence fiscale, l'éthique des affaires et le respect des engagements contractuels. Le pilier social couvre les conditions de travail, le dialogue social, la diversité, la formation et l'inclusion.
Le pilier environnemental concerne l'empreinte carbone, la gestion des déchets, la consommation d'énergie et l'impact sur la biodiversité.
Sophie, chargée de mission RSE chez un grossiste alimentaire de Bordeaux, anime depuis deux ans un comité interne qui suit dix-huit indicateurs sur ces trois axes : du bilan carbone annuel à la part de produits français dans les approvisionnements, en passant par l'index égalité femmes-hommes.
Les parties prenantes constituent l'autre concept structurant.
Une partie prenante est tout acteur affecté par les activités de l'entreprise ou pouvant les influencer : salariés, clients, fournisseurs, riverains, collectivités, ONG, médias, investisseurs.
Une démarche RSE crédible implique de cartographier ces parties prenantes, de dialoguer régulièrement avec elles, d'intégrer leurs attentes dans la stratégie. La directive européenne CSRD, applicable depuis 2024 aux grandes entreprises, oblige même à publier un rapport de durabilité audité aux côtés du rapport financier classique.
Cette évolution réglementaire annonce un mouvement de fond : la RSE n'est plus une option de communication, mais une dimension structurante du pilotage stratégique.
Les 3 piliers de la RSE
5.2 – La gestion des déchets en entreprise : obligations légales, tri sélectif, valorisation
La gestion des déchets en entreprise n'est plus seulement une question d'image ou de coût : elle relève désormais d'une obligation légale forte, encadrée par le Code de l'environnement, la loi AGEC de 2020 et les arrêtés successifs qui en précisent l'application.
Toute organisation, quelle que soit sa taille, doit savoir identifier les déchets qu'elle produit, les trier à la source, en assurer la traçabilité et privilégier les filières de valorisation par rapport à l'élimination en décharge.
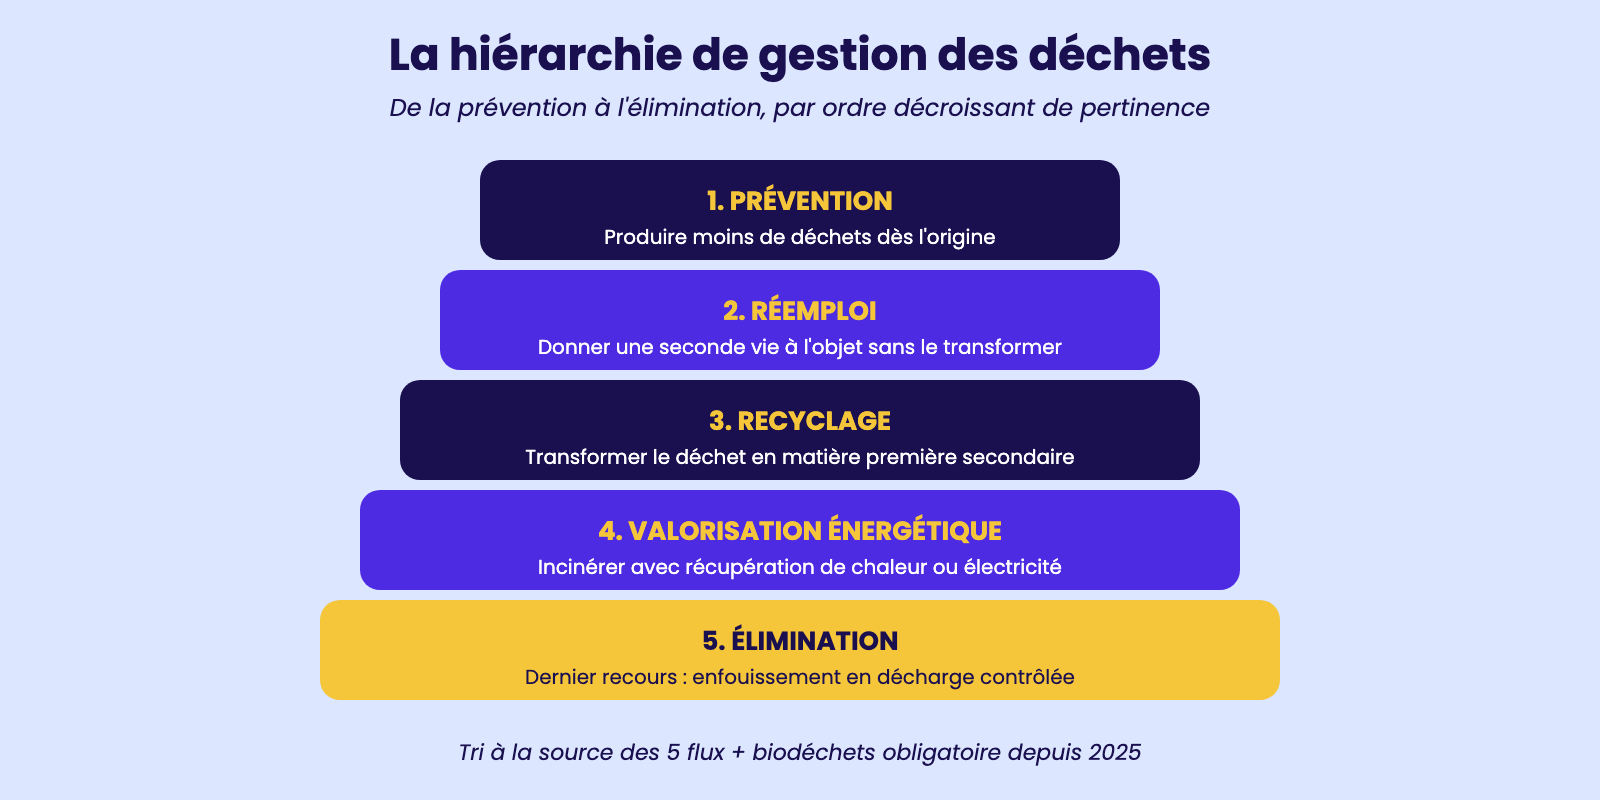
Le tri à la source des cinq flux (papier-carton, métal, plastique, verre, bois) est obligatoire depuis 2016 pour toutes les entreprises ayant un prestataire privé de collecte.
Depuis le 1er janvier 2025, ce dispositif s'étend aux biodéchets, ce qui concerne tous les restaurants, cantines collectives et commerces alimentaires.
Inès, gérante d'une épicerie fine de Lyon, a mis en place un partenariat avec une plateforme de compostage urbain pour les invendus et les épluchures : chaque mois, environ quatre-vingts kilos de biodéchets quittent désormais son commerce vers un site de méthanisation plutôt que vers l'incinérateur.
La traçabilité passe par les bordereaux de suivi des déchets (BSD), pièces obligatoires pour les déchets dangereux, qui détaillent l'émetteur, le transporteur, le destinataire et le mode de traitement.
La hiérarchie de la gestion des déchets, inscrite dans la directive européenne 2008/98/CE et reprise par la loi française, place la prévention au sommet : produire moins de déchets est toujours préférable à mieux les traiter.
Vient ensuite la préparation au réemploi (donner une seconde vie à un objet), puis le recyclage matière (transformer le déchet en matière première secondaire), puis la valorisation énergétique (incinération avec récupération de chaleur), et enfin, en dernier recours, l'élimination en décharge.
Quentin, responsable QSE chez un imprimeur de Tours, a pu réduire de 35 % le volume de déchets papier en passant à l'achat de bobines au format optimal et en redonnant aux collaborateurs les chutes propres pour leur usage personnel.
La hiérarchie de gestion des déchets
5.3 – La maîtrise des consommations énergétiques : diagnostic, éco-gestes, indicateurs
La consommation énergétique d'une entreprise pèse à la fois sur sa rentabilité et sur son empreinte carbone.
Avec la hausse continue des prix de l'énergie depuis 2022 et le durcissement des objectifs climatiques européens, la maîtrise énergétique est devenue un levier stratégique majeur, accessible à toutes les organisations, du bureau de quelques personnes à l'usine de plusieurs centaines de salariés.
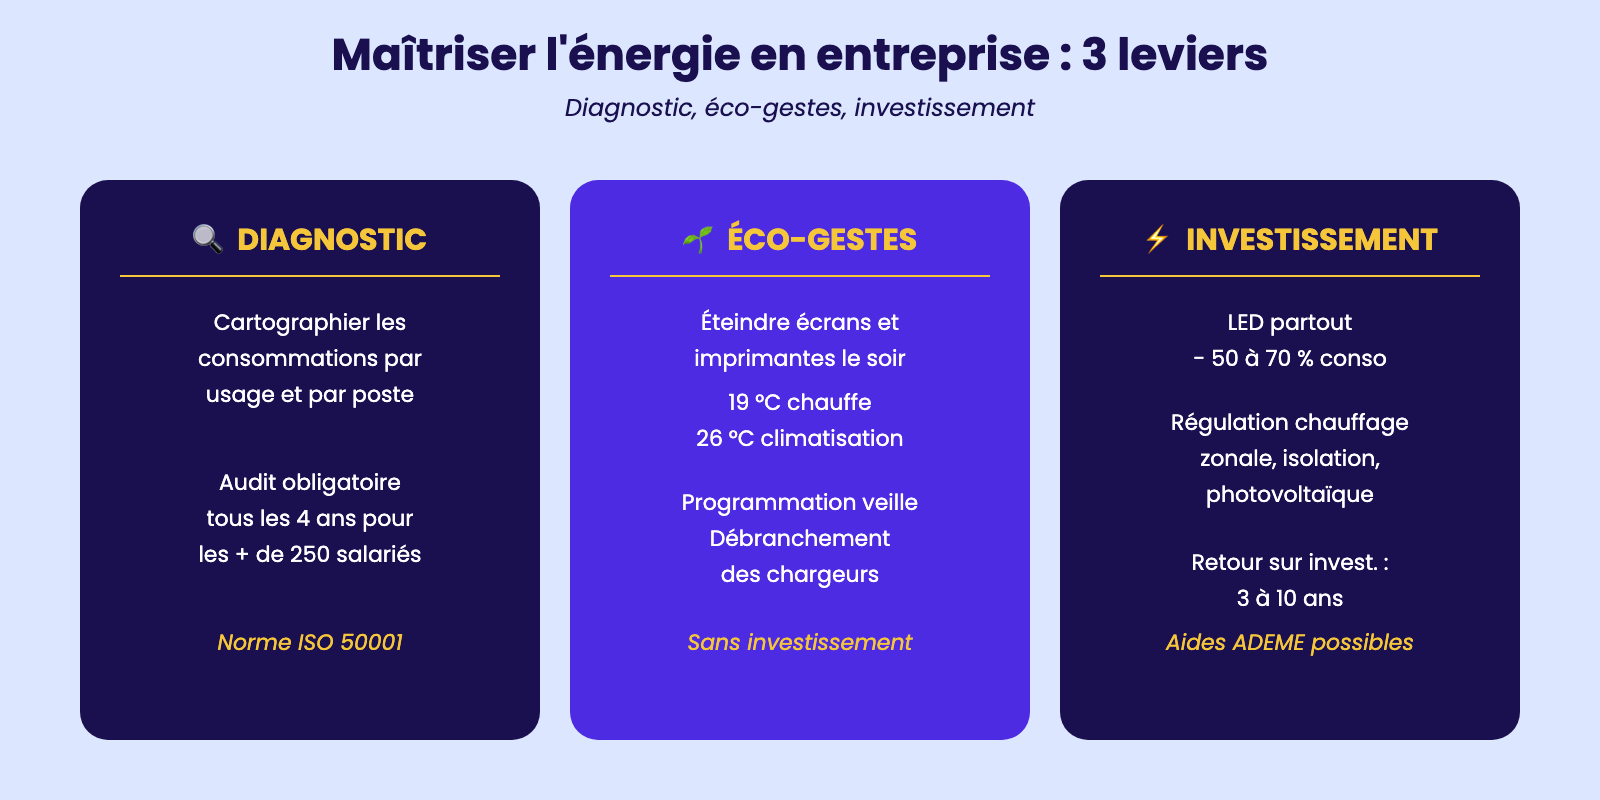
Le point de départ est toujours le diagnostic énergétique.
Pour les entreprises de plus de 250 salariés, l'audit énergétique réglementaire (norme ISO 50001 ou audit conforme à la directive efficacité énergétique) est obligatoire tous les quatre ans.
Pour les structures plus petites, un diagnostic simplifié peut être réalisé en interne avec un outil tableur ou avec l'appui d'un conseiller en énergie partagé. Le diagnostic identifie les postes les plus consommateurs : éclairage, chauffage, climatisation, équipements informatiques, motorisation industrielle.
Lucas, gestionnaire administratif dans une mairie d'Anjou, a piloté en 2024 un diagnostic qui a révélé que 38 % de la consommation électrique provenait de l'éclairage d'anciens néons restés allumés en permanence dans les sous-sols.
Les éco-gestes constituent le deuxième levier, sans investissement lourd mais demandant une mobilisation collective.
Éteindre systématiquement écrans et imprimantes en fin de journée, programmer des veilles automatiques, fermer fenêtres et portes en présence du chauffage, régler la température de chauffe à dix-neuf degrés et la climatisation à vingt-six minimum, débrancher les chargeurs inutiles : autant de gestes qui, multipliés par cent salariés, produisent des économies tangibles.
Le troisième levier est l'investissement : remplacement des éclairages par des LED (économies de 50 à 70 %), pose d'une régulation chauffage zonale, isolation des combles ou des murs, voire pose de panneaux photovoltaïques en toiture.
Les indicateurs de suivi (kWh consommés par mois et par poste, kWh par salarié, dépense énergie par mètre carré) doivent être publiés régulièrement pour entretenir la mobilisation.
Maîtriser l'énergie en entreprise : 3 leviers
5.4 – La démarche ISO 14001 : principes du management environnemental, enjeux
La norme ISO 14001 est la référence internationale du management environnemental.
Publiée pour la première fois en 1996 et révisée à plusieurs reprises (la version 2015 reste la plus utilisée aujourd'hui), elle propose un cadre structuré que toute organisation peut adopter pour piloter sa performance environnementale et la faire reconnaître par un audit de certification.
Plus de 350 000 entreprises dans le monde sont certifiées, dont environ 12 000 en France, du grand groupe à l'artisan engagé.
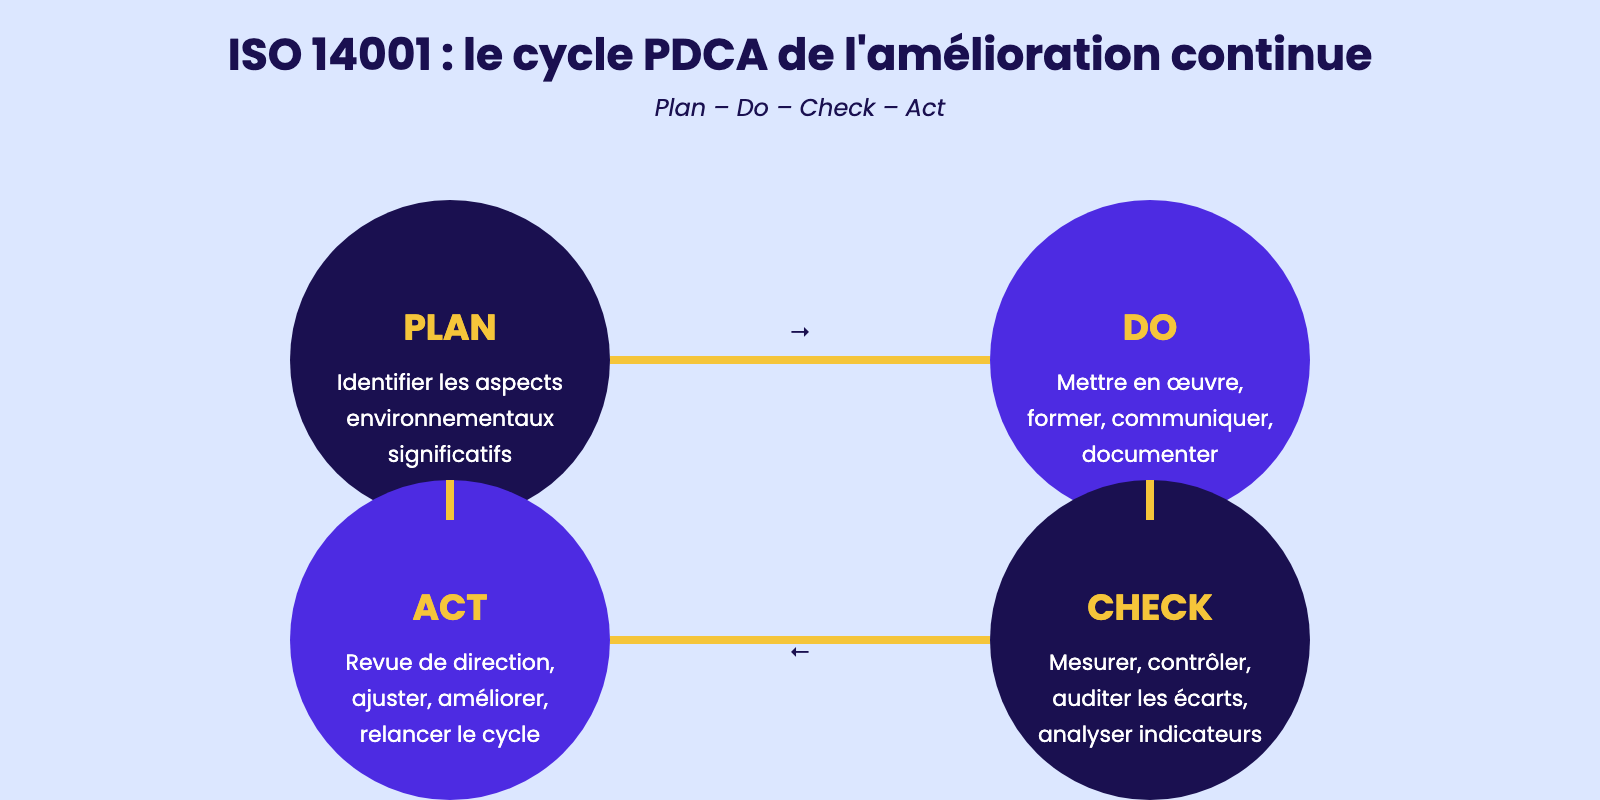
La logique d'ISO 14001 repose sur la roue de Deming, ou cycle PDCA (Plan, Do, Check, Act). Plan : l'organisation identifie ses aspects environnementaux significatifs (consommation d'eau, émissions atmosphériques, déchets dangereux, bruit, sols), évalue les exigences légales applicables, fixe des objectifs chiffrés et un programme d'action.
Do : elle met en œuvre les actions prévues, forme ses salariés, communique en interne et en externe. Check : elle mesure régulièrement ses indicateurs, audite ses processus et identifie les écarts. Act : la direction passe en revue les résultats et décide des ajustements pour le cycle suivant. Cette amélioration continue est l'âme même de la norme.
Anaïs, responsable QSE chez un fabricant de pièces automobiles de Vendée, a piloté la certification ISO 14001 de son usine en dix-huit mois.
La démarche a impliqué un état des lieux complet (consommation énergie, eau, déchets), la rédaction d'une politique environnementale signée par la direction, la formation de l'ensemble des opérateurs, la mise en place de quinze procédures clés, et un audit blanc avant la visite du certificateur.
Les bénéfices observés trois ans après la certification : 22 % de baisse de la consommation d'eau, 18 % de baisse des déchets dangereux, prix par mètre carré d'usine en hausse de 15 % à la revente, accès facilité aux marchés publics qui exigent désormais cette norme.
Au-delà des chiffres, ISO 14001 ancre une culture environnementale partagée par tous, du dirigeant à l'apprenti
.
ISO 14001 : le cycle PDCA de l'amélioration continue
5.5 – Le bilan carbone et les engagements RSE : diagnostic, plan d'action, reporting
Le bilan carbone est l'outil de référence pour mesurer les émissions de gaz à effet de serre d'une organisation et bâtir une stratégie de réduction crédible.
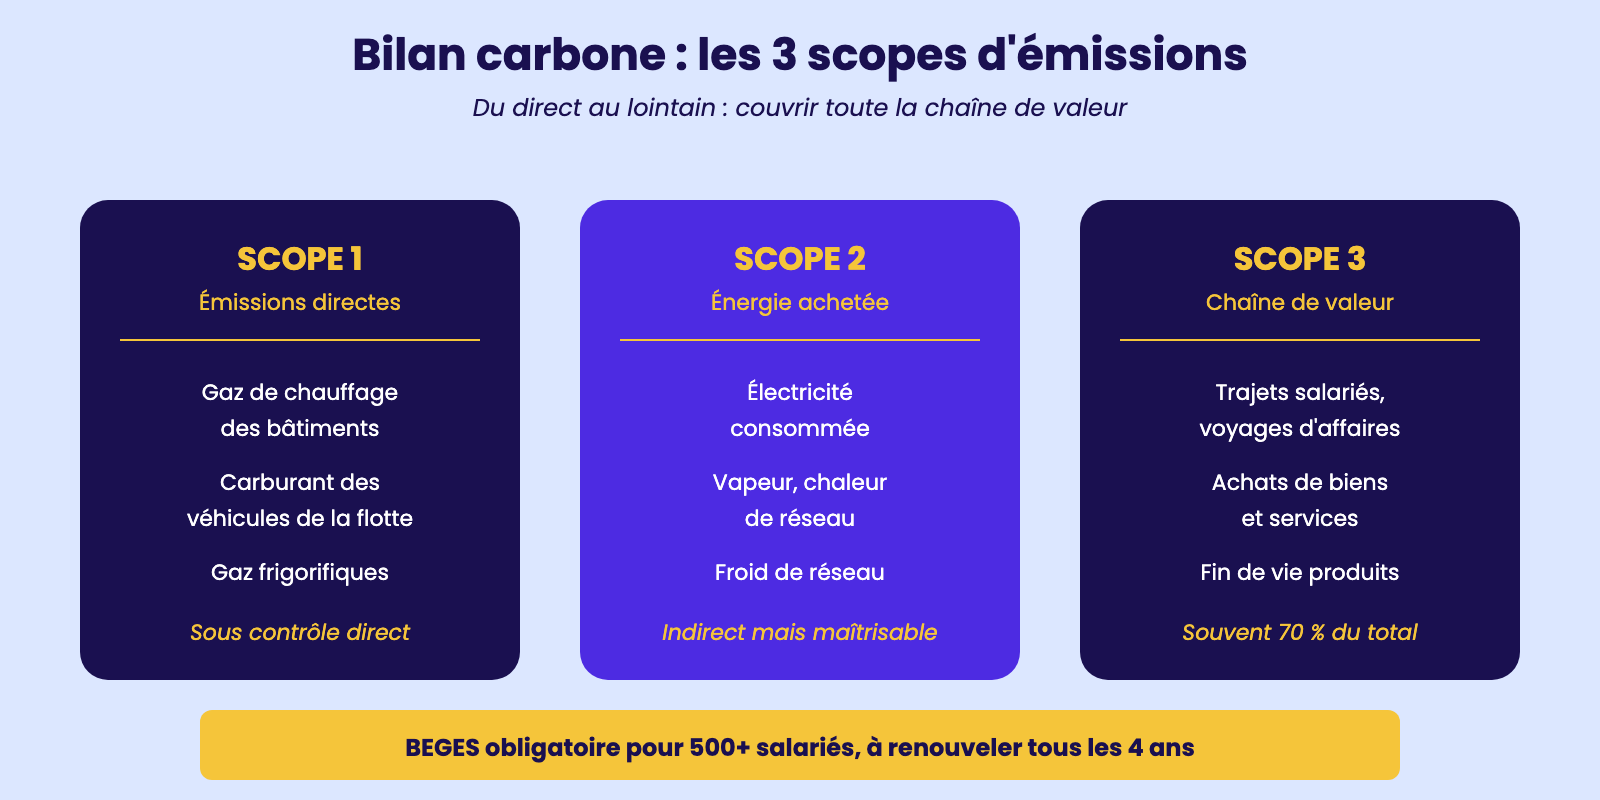
Développé en France par l'ADEME et désormais aligné sur le standard international GHG Protocol, il classe les émissions en trois scopes complémentaires qui couvrent à la fois les émissions directes et indirectes liées aux activités de l'entreprise.
Le scope 1 regroupe les émissions directes : combustion de gaz pour le chauffage, carburant des véhicules de la flotte, gaz des installations frigorifiques.
Le scope 2 couvre les émissions indirectes liées à l'énergie achetée : électricité, vapeur, chaleur, froid réseau. Le scope 3, le plus vaste et le plus difficile à mesurer, intègre toutes les autres émissions indirectes : déplacements domicile-travail des salariés, déplacements professionnels en train ou en avion, achats de biens et services, traitement des déchets, utilisation des produits vendus, fin de vie des produits.
Camille, coordinatrice RSE dans une coopérative de Bretagne, a réalisé le premier bilan carbone de son entreprise en 2024 : sur 3 200 tonnes équivalent CO₂, 70 % provenaient du scope 3, notamment des intrants agricoles importés.
Le bilan carbone obligatoire (BEGES réglementaire) concerne en France les entreprises de plus de 500 salariés (250 en outre-mer), les collectivités de plus de 50 000 habitants et certains établissements publics.
Il doit être renouvelé tous les quatre ans (trois ans pour le secteur public) et publié sur une plateforme de l'ADEME.
Au-delà du diagnostic, le bilan carbone alimente un plan d'action de réduction qui s'inscrit dans la trajectoire des Accords de Paris : viser une baisse de 5 % par an environ pour rester aligné sur l'objectif de neutralité carbone en 2050.
Les engagements de l'entreprise peuvent être formalisés dans une charte RSE, un rapport de durabilité au format CSRD ou une démarche labellisée (B Corp, Lucie, Engagé RSE). La crédibilité passe par la transparence, la mesure régulière et l'implication concrète de toutes les équipes.
Il n'y a aucune réaction pour le moment.
pour être le premier à laisser un commentaire.