📝– Raisonnement numérique et calculs commerciaux
Chapitre 1 – Raisonnement numérique et calculs commerciaux
1.1 – Les calculs de base : fractions, proportions, PGCD, ordre de grandeur
Avant de parler de TVA, de marge ou de seuil de rentabilité, il faut être à l'aise avec les opérations de base. Un·e assistant·e de gestion qui hésite sur une fraction perd un temps précieux et risque de glisser des erreurs dans des documents qui engagent l'entreprise. La bonne nouvelle, c'est que les calculs du quotidien professionnel mobilisent toujours les mêmes outils : fractions, proportions, ordre de grandeur, et parfois un PGCD pour simplifier une expression.
Prenons un cas concret. Le magasin Brico-Express reçoit une livraison de 240 paquets de vis. Le chef de rayon demande à Camille de répartir ces paquets entre trois rayons selon les proportions 3/8, 1/4 et 3/8. Camille reconnaît une situation de proportionnalité : la somme des fractions vaut 3/8 + 2/8 + 3/8 = 8/8 = 1, ce qui confirme que la répartition couvre bien tout le stock. Elle calcule alors 240 × 3/8 = 90 paquets pour les deux premiers rayons, et 240 × 1/4 = 60 paquets pour le rayon central. Le total : 90 + 60 + 90 = 240, c'est cohérent.
L'ordre de grandeur est l'autre réflexe à acquérir. Quand un fournisseur facture 12 cartons à 47,80 € l'unité, Camille fait mentalement 12 × 50 ≈ 600 €. Si le total facturé est 5 736 €, elle sait immédiatement qu'il y a une anomalie : on est passé de l'ordre de la centaine à celui du millier, sans raison. Cette vigilance lui évite de payer une facture erronée. Le PGCD intervient quant à lui pour simplifier des rapports : un effectif de 84 commandes traitées par 12 salariés se ramène à 7/1, soit en moyenne 7 commandes par salarié, grâce au PGCD(84, 12) = 12.
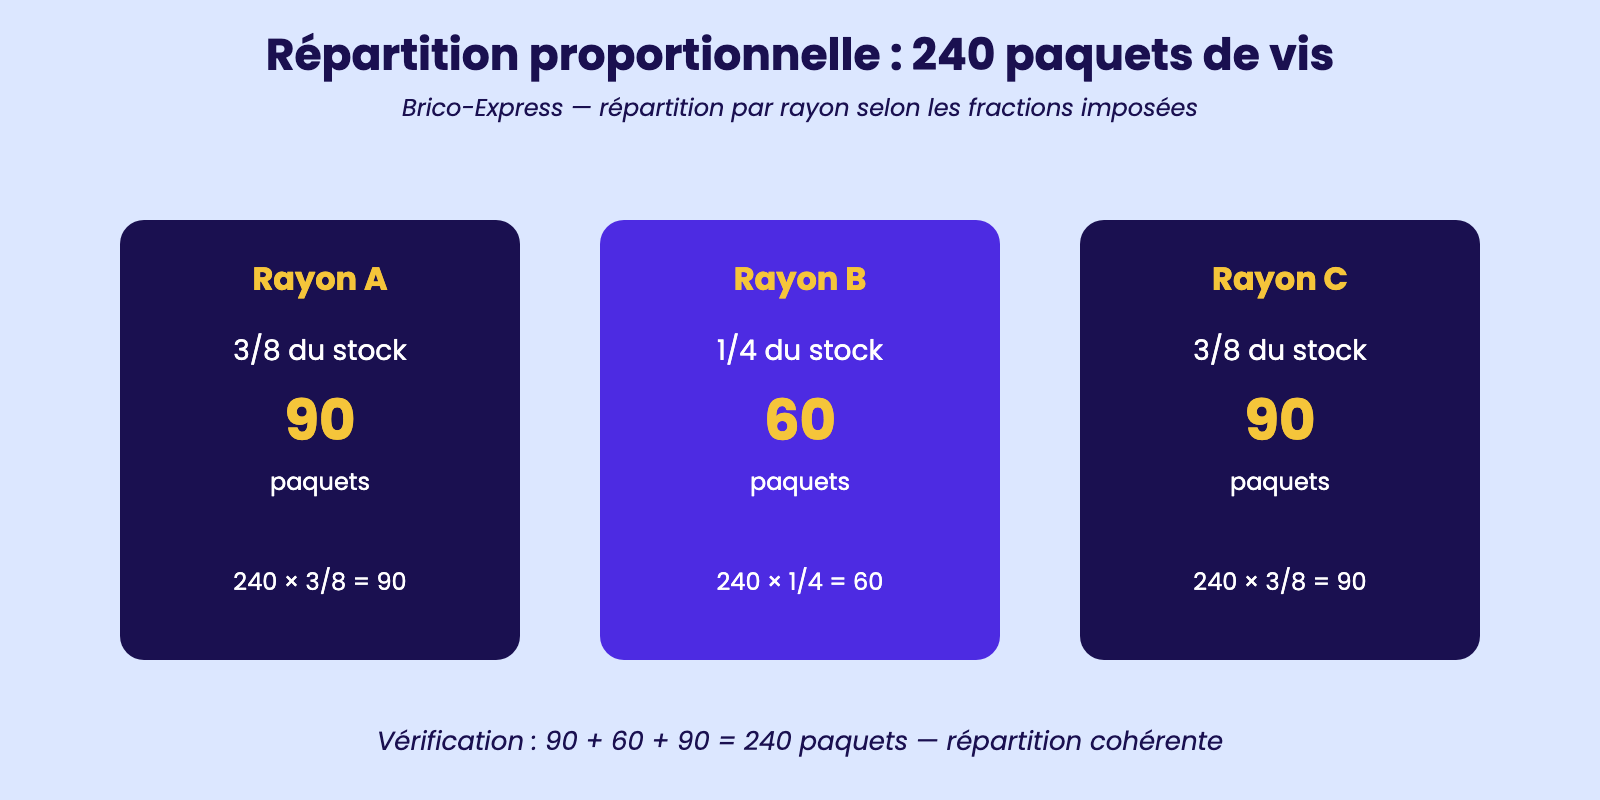
Répartition proportionnelle : 240 paquets de vis
1.2 – Les calculs commerciaux : prix HT/TTC, remise, escompte, marge, marque
Les calculs commerciaux structurent toute la vie d'un point de vente. Maîtriser le passage entre prix d'achat, prix de vente et marge, c'est posséder la grammaire du commerce. Ces opérations reposent sur une logique simple : un produit est acheté à un coût d'achat HT, parfois minoré par une remise fournisseur ou un escompte de règlement, puis revendu à un prix de vente HT qui dégage une marge, sur laquelle s'ajoute la TVA pour obtenir le prix TTC payé par le client.
Prenons le cas de la boutique Maison Bois. Théo achète des étagères à 35 € HT l'unité à son fournisseur. Le fournisseur lui accorde une remise commerciale de 12 % pour un volume de 200 pièces. Le prix d'achat net HT devient donc 35 × (1 − 0,12) = 35 × 0,88 = 30,80 € l'unité. Si Théo règle sa facture sous 8 jours plutôt qu'à 30 jours, le fournisseur applique en plus un escompte de règlement de 2 %, ce qui ramène le prix à 30,80 × 0,98 = 30,184 €, soit 30,18 € arrondis. C'est un effet de levier non négligeable quand on multiplie par 200 unités : Théo économise 30,80 × 0,02 × 200 = 123,20 € rien qu'en payant plus vite.
Côté vente, Théo applique un taux de marque de 40 % sur le prix de vente HT. Attention : marque et marge ne se calculent pas pareil. La marque se rapporte au prix de vente, la marge au coût d'achat. Si la marque vaut 40 %, alors le coût d'achat ne représente que 60 % du prix de vente, donc PV HT = 30,18 / 0,60 = 50,30 €. La marge commerciale unitaire est de 50,30 − 30,18 = 20,12 €. Le prix TTC affiché en magasin sera 50,30 × 1,20 = 60,36 € avec une TVA à 20 %. Théo vérifie systématiquement ces enchaînements avant d'éditer ses étiquettes : une erreur de coefficient peut coûter plusieurs milliers d'euros sur un mois.
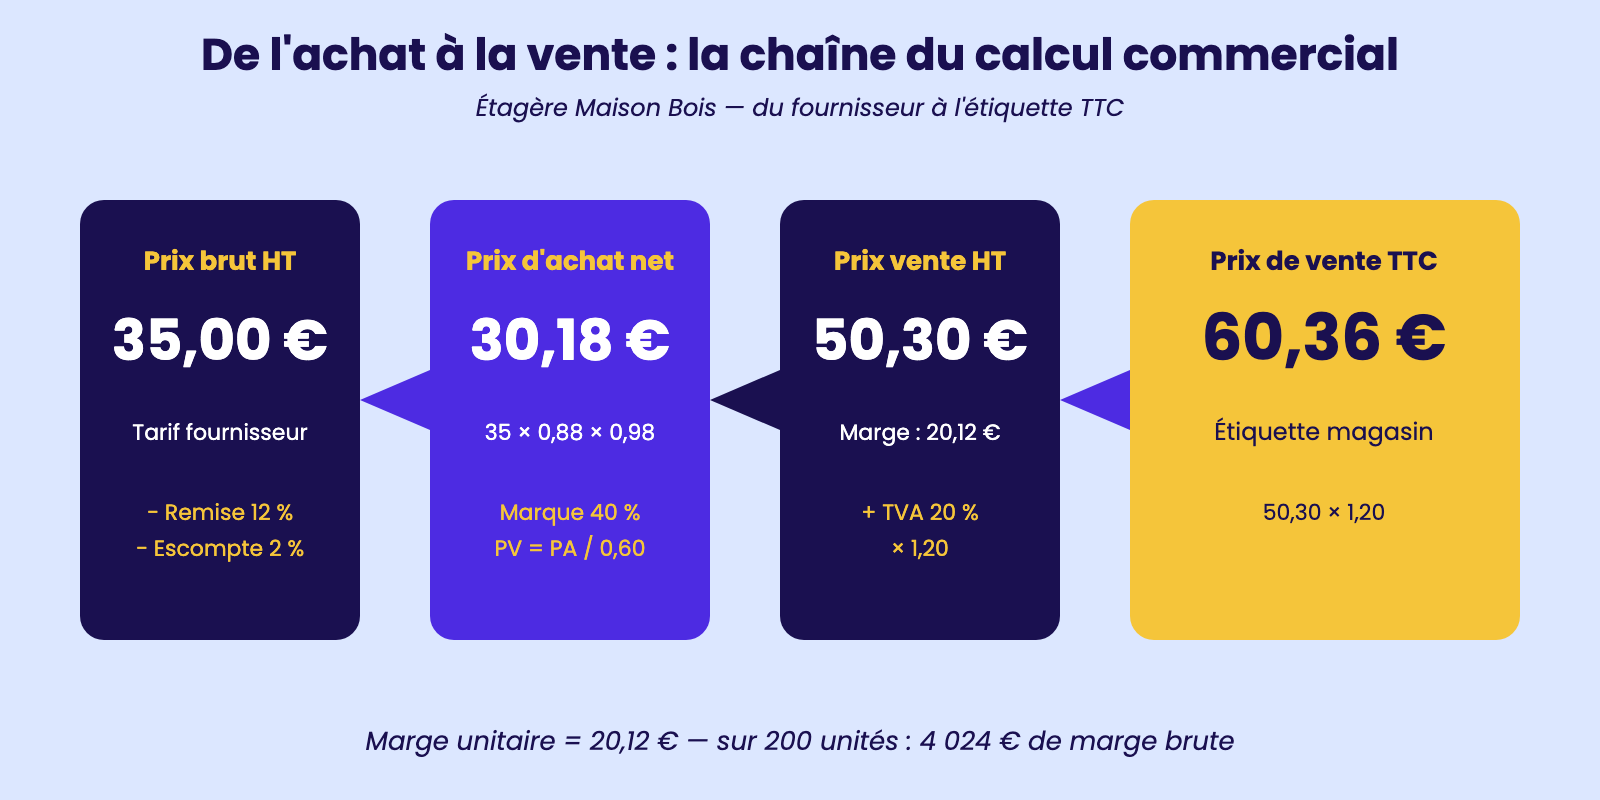
De l'achat à la vente : la chaîne du calcul commercial
1.3 – La TVA : calcul aller (HT → TTC) et retour (TTC → HT), différents taux
La TVA, taxe sur la valeur ajoutée, est l'impôt indirect payé par le consommateur final et collecté par les entreprises pour le compte de l'État. Trois taux principaux structurent le commerce en France métropolitaine : le taux normal à 20 % pour la majorité des biens et services, le taux intermédiaire à 10 % qui couvre notamment la restauration et certains travaux de rénovation, et le taux réduit à 5,5 % réservé aux produits de première nécessité comme l'alimentation, les livres ou les abonnements à l'énergie. Un quatrième taux super-réduit de 2,1 % concerne quelques cas particuliers comme la presse ou certains médicaments remboursables.
Le calcul aller, c'est-à-dire passer du HT au TTC, est le plus intuitif. Anaïs gère la facturation pour un restaurant. Le repas servi à un client coûte 38 € HT. La TVA applicable dans la restauration sur place étant de 10 %, le montant TTC est 38 × 1,10 = 41,80 €. Le client paye 41,80 €, dont 3,80 € reviendront à l'État après déclaration. Si le même montant correspondait à une bouteille d'alcool à 20 % de TVA, le TTC serait 38 × 1,20 = 45,60 €. Anaïs paramètre directement ces coefficients (1,055, 1,10, 1,20) dans son logiciel de caisse pour éviter les erreurs.
Le calcul retour, du TTC au HT, est utilisé quand Anaïs reçoit une facture en TTC et doit déduire la TVA. Une facture EDF de 432,30 € TTC pour le restaurant, à TVA 20 %, correspond à un HT de 432,30 / 1,20 = 360,25 €, dont 72,05 € de TVA récupérable. Cette TVA déductible viendra en moins de la TVA collectée auprès des clients lors de la déclaration mensuelle. Pour aller plus vite, on peut aussi diviser le TTC par 6 quand la TVA est à 20 % : on obtient directement le montant de la TVA. Ces automatismes font gagner un temps précieux quand on traite des dizaines de factures par jour.
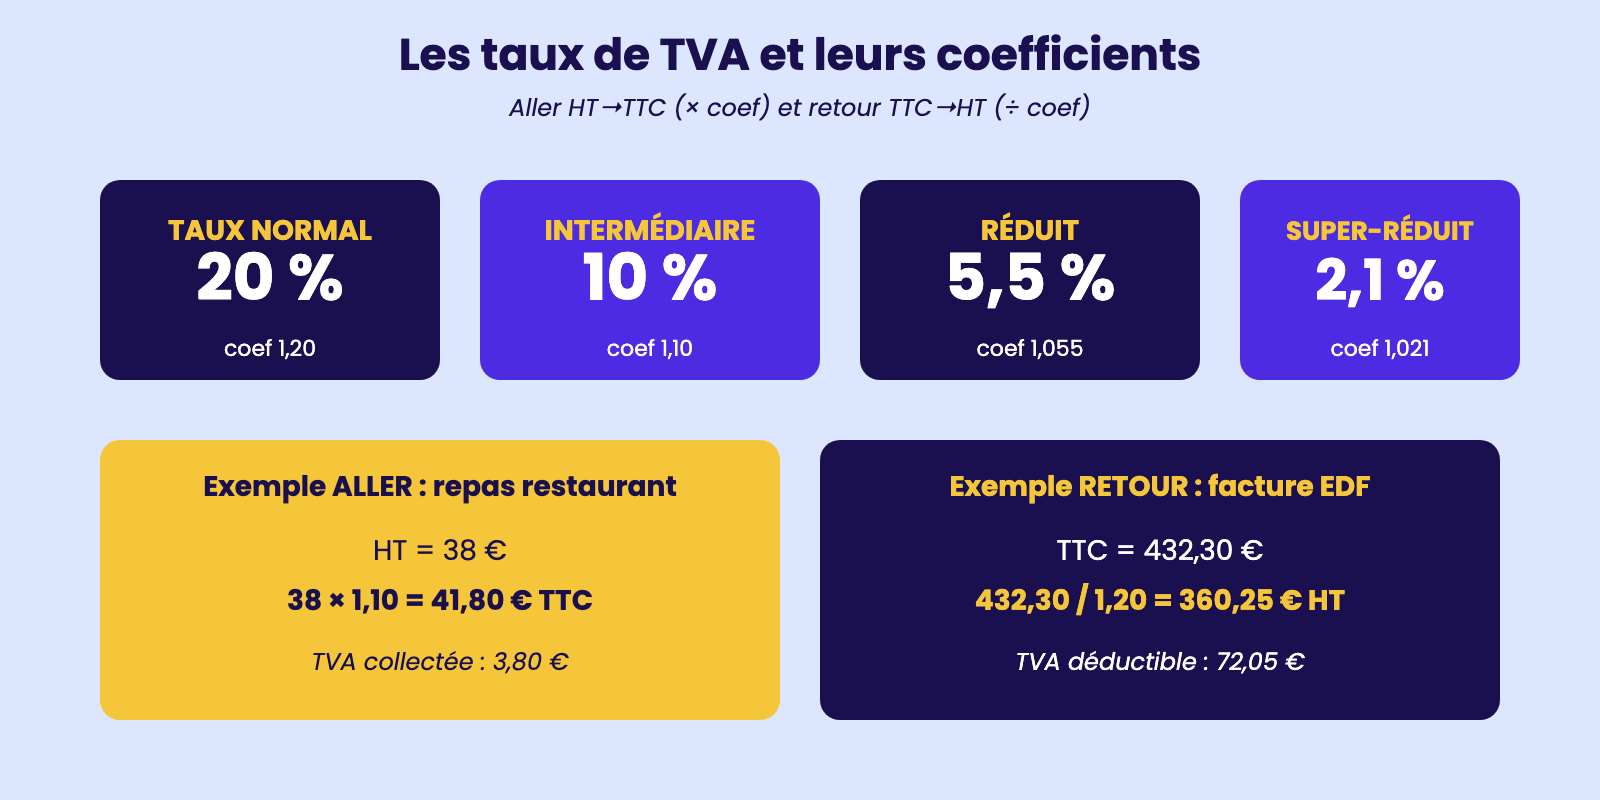
Les taux de TVA et leurs coefficients
1.4 – Le coefficient multiplicateur et les remises successives : formules et applications
Le coefficient multiplicateur est l'outil le plus pratique pour enchaîner des opérations commerciales sans repasser par les pourcentages à chaque étape. Une hausse de 15 % se traduit par un coefficient 1,15 ; une baisse de 20 % par 0,80 ; une marge de 25 % appliquée à un prix d'achat par 1,25. En multipliant ces coefficients entre eux, on obtient l'effet cumulé de plusieurs opérations en une seule formule, ce qui élimine les erreurs d'arrondi et accélère les simulations.
Imaginons Margaux, gestionnaire de stocks d'un magasin de prêt-à-porter, qui prépare les soldes. Un manteau coûte 180 € en prix de vente normal. Pendant la première démarque, elle applique 30 % de remise ; pour la seconde démarque, 50 % supplémentaires sur le prix déjà soldé ; pour la dernière démarque, encore 60 % de remise. Le piège classique serait d'additionner 30 + 50 + 60 = 140 %, ce qui n'a pas de sens. La méthode rigoureuse passe par les coefficients : 0,70 × 0,50 × 0,40 = 0,14. Le prix final du manteau est donc 180 × 0,14 = 25,20 €, ce qui correspond à une remise globale de 1 − 0,14 = 0,86, soit 86 % de remise cumulée et non 140 %.
Cette logique s'applique aussi pour calculer une remise équivalente à plusieurs remises successives. Si un fournisseur accorde 10 % de remise commerciale puis 5 % d'escompte de règlement, l'effet combiné est 0,90 × 0,95 = 0,855, soit 14,5 % de remise globale, et non 15 %. La différence paraît minime, mais sur une commande de 12 500 €, elle représente 62,50 € : ce sont ces détails que les comptables expérimentés vérifient systématiquement, car répétés des dizaines de fois par mois, ils pèsent sur la trésorerie. Le coefficient multiplicateur est aussi un excellent outil pour expliquer rapidement un chiffre à un manager qui ne souhaite pas voir le détail des calculs.
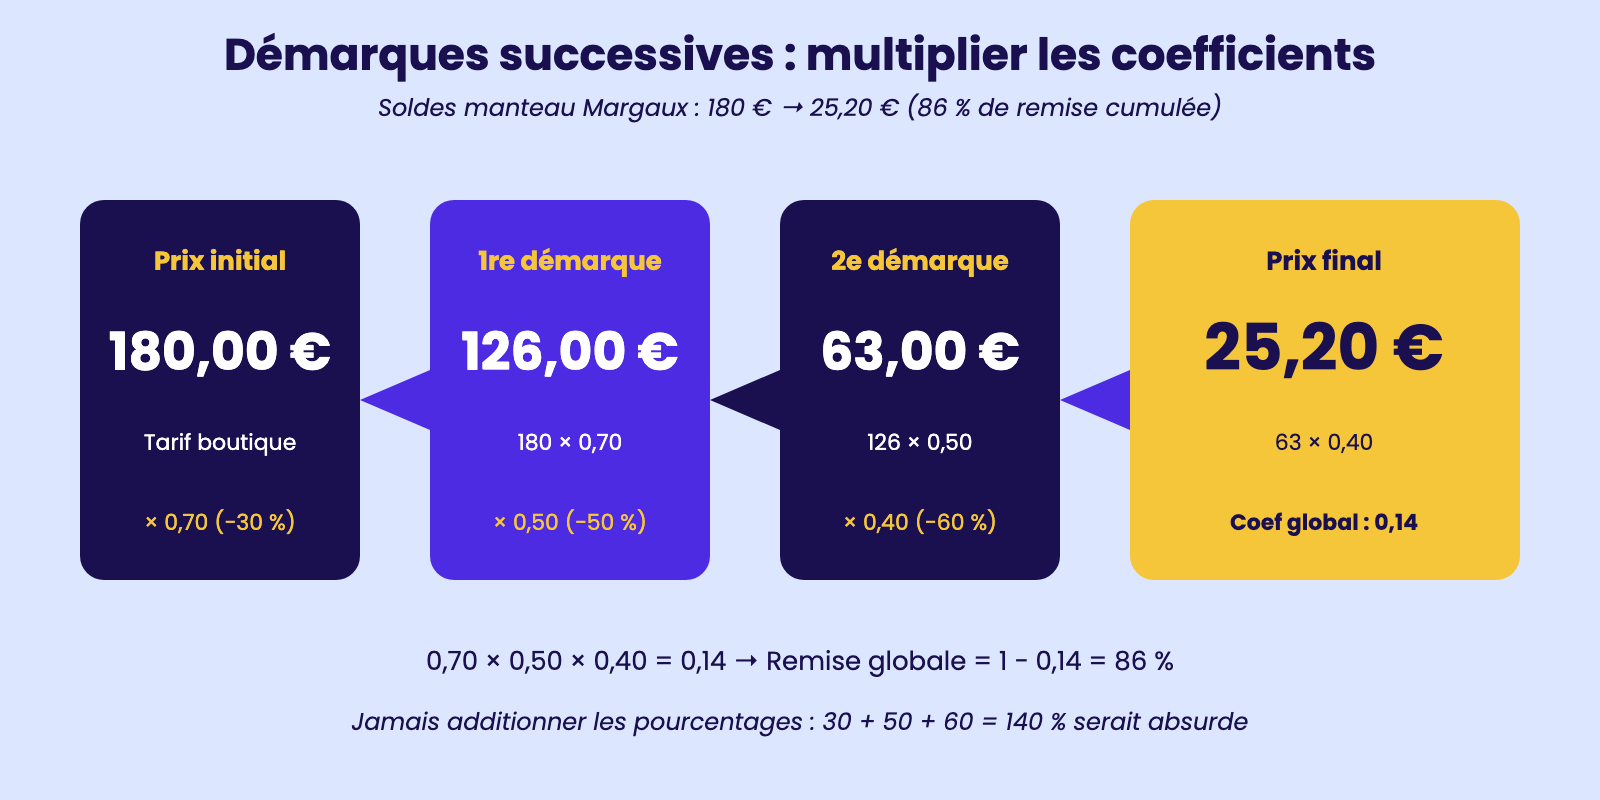
Démarques successives : multiplier les coefficients
1.5 – Les calculs de seuil de rentabilité : charges fixes, charges variables, MCV, point mort
Le seuil de rentabilité est probablement l'un des calculs les plus stratégiques d'une entreprise : il répond à la question « à partir de quel chiffre d'affaires couvrons-nous toutes nos charges ? ». En dessous de ce seuil, l'entreprise perd de l'argent ; au-dessus, elle commence à dégager du bénéfice. Pour le calculer, il faut distinguer deux familles de charges. Les charges fixes ne dépendent pas du volume d'activité : un loyer de local, un abonnement logiciel, un salaire administratif. Elles tombent chaque mois, que l'entreprise vende beaucoup ou peu. Les charges variables, elles, évoluent proportionnellement à l'activité : matières premières, consommables, commissions sur ventes.
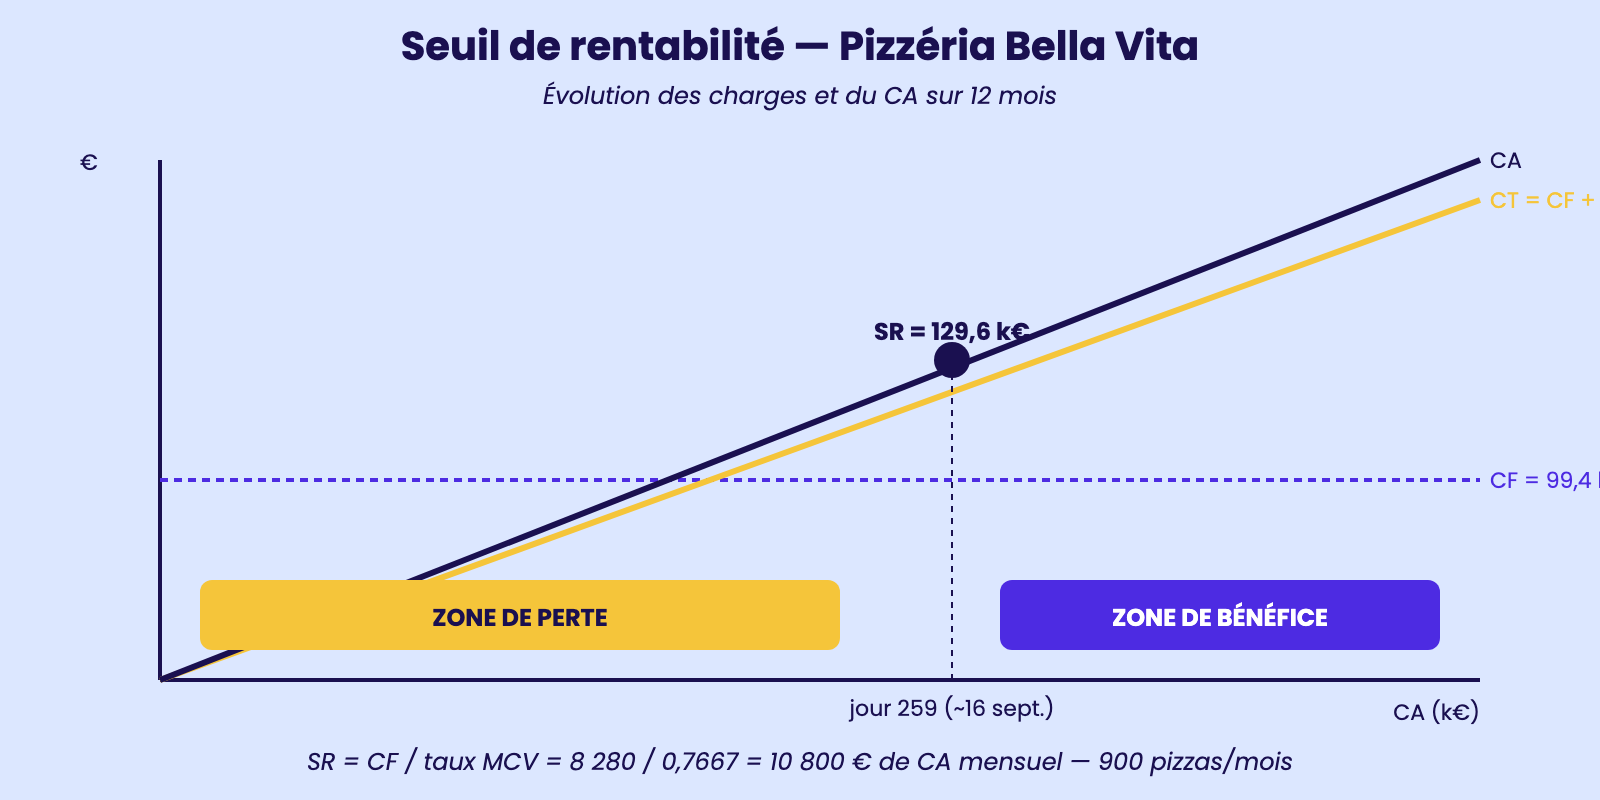
Prenons l'exemple de la pizzéria Bella Vita gérée par Lucas. Le coût d'une pizza inclut 2,80 € de matières premières (charges variables). Lucas la vend 12 € HT. La marge sur coût variable unitaire est donc 12 − 2,80 = 9,20 €, soit un taux de MCV de 9,20 / 12 = 76,67 %. Les charges fixes mensuelles s'élèvent à 8 280 € (loyer, électricité, gaz, salaire d'une serveuse à temps partiel, assurance). Le seuil de rentabilité en chiffre d'affaires se calcule par la formule SR = charges fixes / taux de MCV, soit 8 280 / 0,7667 = 10 800 € de CA mensuel.
Pour traduire ce SR en quantité de pizzas, on divise par le prix unitaire : 10 800 / 12 = 900 pizzas par mois, soit 30 par jour ouvré. Lucas peut alors calculer son point mort, c'est-à-dire la date à laquelle son SR sera atteint dans l'année. S'il fait un CA prévisionnel de 180 000 € sur 12 mois, le point mort tombe au jour 360 × (SR annuel / CA prévu) = 360 × (129 600 / 180 000) = 259 jours, soit autour du 16 septembre. Au-delà, tout euro vendu contribue au bénéfice de l'année. C'est un repère puissant pour piloter une activité, négocier un crédit ou décider d'investir.
Il n'y a aucune réaction pour le moment.
pour être le premier à laisser un commentaire.