📝 – Pourcentages, proportionnalité et évolutions
Chapitre 3 – Pourcentages, proportionnalité et évolutions
3.1 – Les calculs de pourcentage : d'une partie par rapport à un tout, de répartition
Le pourcentage est l'unité de comparaison universelle en gestion. Il permet de comparer des grandeurs de tailles très différentes en les ramenant sur une base commune de 100. Deux formules de base structurent tout le reste : le pourcentage d'une partie par rapport à un tout (partie / tout × 100) et la part de répartition d'une catégorie dans un ensemble total. Ces calculs sont les briques élémentaires de tous les indicateurs commerciaux et financiers.
Prenons Anaïs, assistante dans une enseigne de prêt-à-porter. Le chiffre d'affaires mensuel total est de 124 800 € HT. Sur ce total, le rayon femmes a réalisé 67 392 €, le rayon hommes 31 200 € et le rayon enfants 26 208 €. Pour calculer la part de chaque rayon, Anaïs applique la formule : femmes = 67 392 / 124 800 × 100 = 54 %, hommes = 31 200 / 124 800 × 100 = 25 %, enfants = 26 208 / 124 800 × 100 = 21 %. La vérification est immédiate : 54 + 25 + 21 = 100 %. Cette répartition aide la direction à arbitrer les budgets de communication et l'agencement des rayons.
Un autre usage fréquent : le pourcentage exprime la performance par rapport à un objectif. Si le rayon hommes avait pour objectif 35 000 € et a réalisé 31 200 €, le taux d'atteinte de l'objectif est 31 200 / 35 000 × 100 = 89,14 %. Si à l'inverse il avait dépassé son objectif en réalisant 38 500 €, le taux serait 110 %, et le surcoût d'objectif serait de 10 %. Attention au piège classique : on ne calcule pas une moyenne de pourcentages en faisant la moyenne arithmétique de plusieurs taux ; il faut repartir des montants bruts. Une moyenne pondérée par les effectifs est le bon outil quand on agrège plusieurs taux issus de populations différentes.
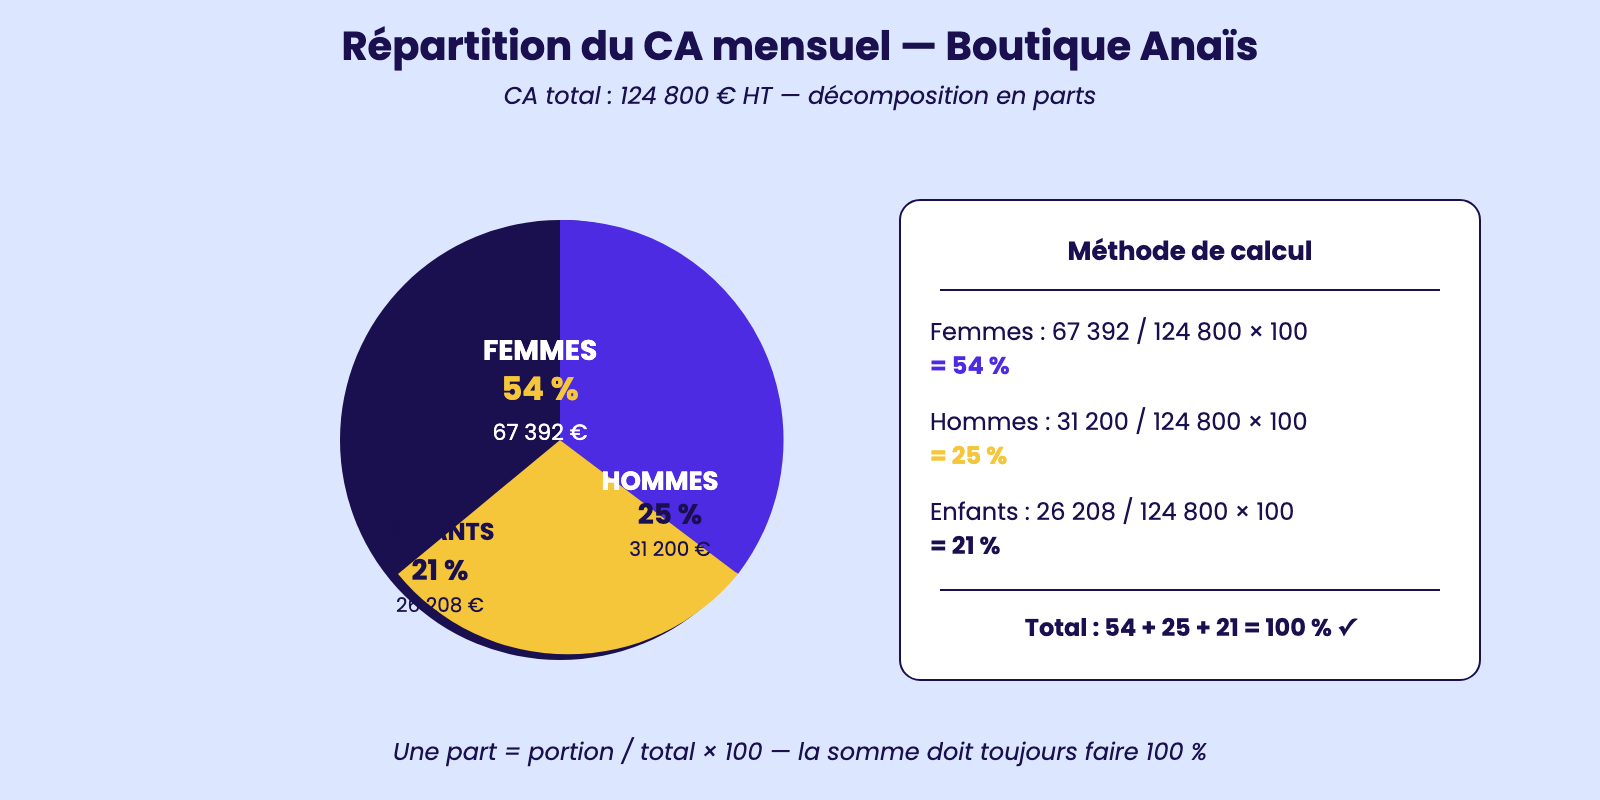
Répartition du CA mensuel — Boutique Anaïs
3.2 – Les taux d'évolution : calcul, interprétation, sens (hausse/baisse)
Le taux d'évolution mesure une variation entre deux dates ou deux périodes. C'est l'indicateur le plus mobilisé dans les rapports commerciaux, les bilans annuels et les comparaisons sectorielles. Sa formule est simple : taux d'évolution = (valeur d'arrivée − valeur de départ) / valeur de départ × 100. Le signe du résultat indique le sens : positif pour une hausse, négatif pour une baisse. Cette simplicité cache cependant des pièges fréquents qu'il faut connaître pour éviter les erreurs de communication.
Imaginons Karim, gestionnaire d'un food truck qui a réalisé 38 400 € de CA en 2024 et 47 232 € en 2025. Le taux d'évolution est (47 232 − 38 400) / 38 400 × 100 = 8 832 / 38 400 × 100 = 23 %. Karim peut annoncer fièrement une croissance de 23 % à son comptable. Si à l'inverse son CA était passé de 38 400 € à 32 256 €, le taux serait (32 256 − 38 400) / 38 400 × 100 = − 16 %, soit une baisse de 16 %. Le signe parle de lui-même. Notons que la valeur de référence est toujours la valeur de départ (de la période la plus ancienne), pas l'arrivée : c'est une erreur très répandue.
Un piège majeur : un taux d'évolution n'est pas son opposé. Une hausse de 25 % suivie d'une baisse de 25 % ne ramène pas à la valeur initiale. Si Karim démarre à 100 €, +25 % donne 125 €. Puis − 25 % donne 125 × 0,75 = 93,75 €, et non 100 €. Cette dissymétrie surprend souvent les non-spécialistes. De la même façon, pour annuler une hausse de 25 % et revenir à la valeur initiale, il faut une baisse de 20 % (1 / 1,25 − 1 = − 0,20). Comprendre cette mécanique évite des malentendus quand on présente des résultats à un dirigeant qui veut savoir si l'entreprise a vraiment regagné le terrain perdu.
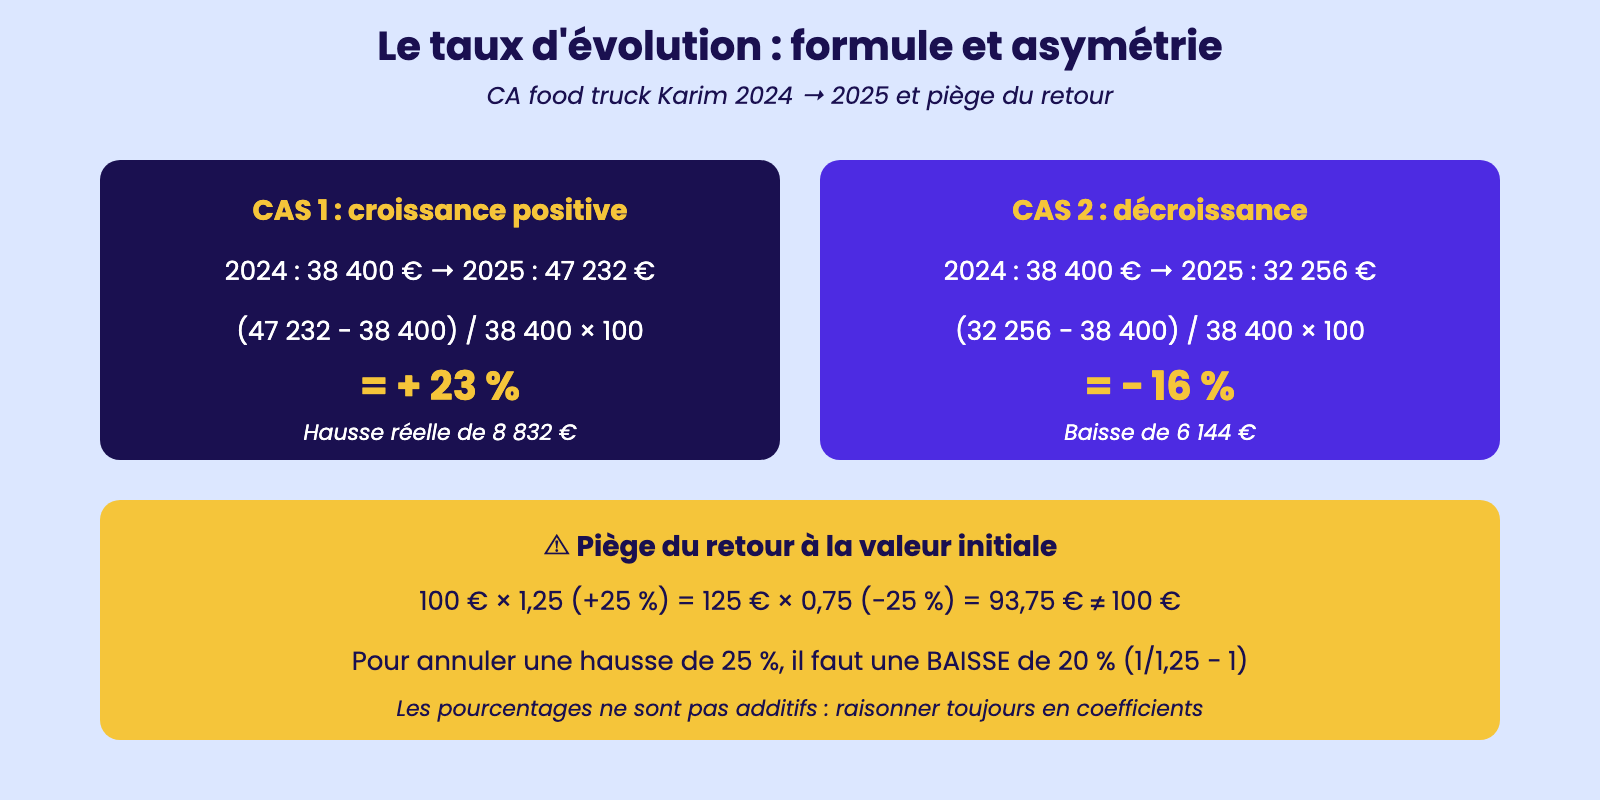
Le taux d'évolution : formule et asymétrie
3.3 – Les coefficients multiplicateurs : lien avec les taux, inversibilité
Le coefficient multiplicateur est le compagnon indispensable du taux d'évolution. Il transforme un pourcentage en un nombre prêt à multiplier, ce qui élimine les calculs intermédiaires fastidieux et facilite les enchaînements. La règle est simple : un taux d'évolution de + t % se traduit par le coefficient (1 + t / 100), un taux de − t % par le coefficient (1 − t / 100). Une hausse de 18 % donne 1,18 ; une baisse de 7 % donne 0,93 ; une stabilité parfaite donne 1.
Reprenons un exemple. Sophie suit le chiffre d'affaires de sa boutique de cosmétiques. En 2024, elle réalise 86 500 €. Elle prévoit une croissance de 14 % en 2025. Plutôt que de calculer 86 500 × 14 / 100 = 12 110 € puis 86 500 + 12 110 = 98 610 €, elle multiplie directement : 86 500 × 1,14 = 98 610 €. Si en 2026 elle prévoit ensuite une baisse de 8 %, elle continue : 98 610 × 0,92 = 90 721,20 €. En une seule chaîne de multiplications, elle obtient le résultat sans accumuler d'erreurs d'arrondi.
L'inversibilité du coefficient est très utile en pratique. Pour passer d'une valeur après évolution à la valeur initiale, il suffit de diviser par le coefficient au lieu de multiplier. Si Sophie connaît son CA 2025 (98 610 €) et veut retrouver son CA 2024, elle calcule 98 610 / 1,14 = 86 500 €. De même, on peut combiner plusieurs taux d'un seul coup. Un taux global d'évolution sur deux ans, après une hausse de 14 % puis une baisse de 8 %, vaut 1,14 × 0,92 = 1,0488, soit + 4,88 % seulement, et non +6 % (qui serait la simple soustraction 14 − 8). Cette précision compte pour la véracité des reportings financiers et pour ne pas survendre la performance à la direction.
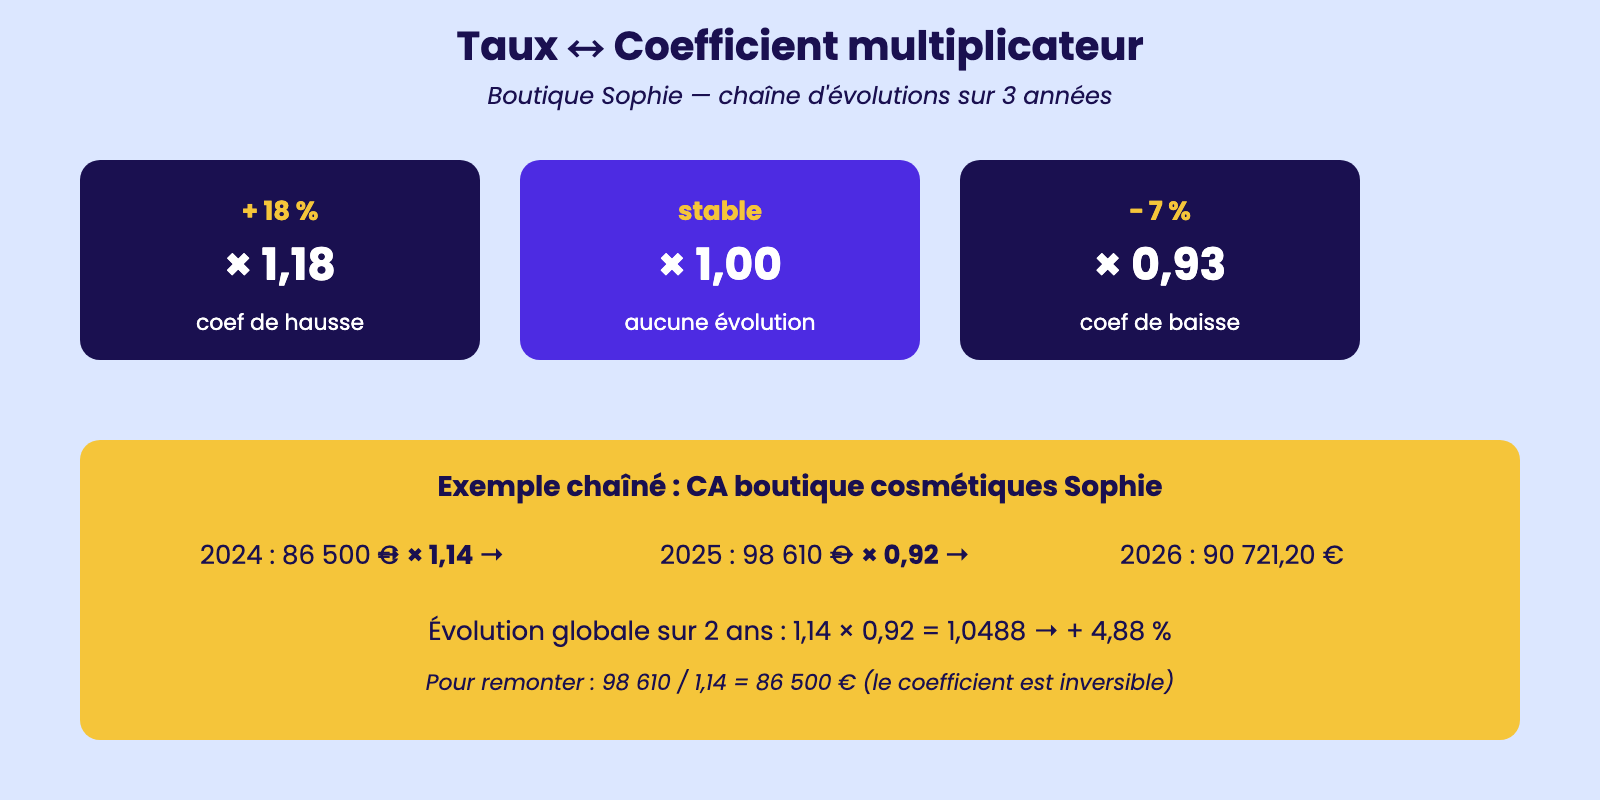
Taux ↔ Coefficient multiplicateur
3.4 – Les évolutions successives et le taux global : formule, pièges courants
Quand plusieurs évolutions s'enchaînent dans le temps, la tentation naïve est d'additionner les pourcentages pour obtenir l'évolution globale. C'est l'erreur classique, et elle peut coûter cher en analyse financière. La règle correcte est simple : on multiplie les coefficients entre eux, puis on retranche 1 et on multiplie par 100 pour retrouver le taux global. Cette mécanique respecte le caractère multiplicatif des évolutions relatives.
Prenons Théo, qui suit le carnet de commandes d'une PME industrielle sur trois années consécutives. En 2023, les commandes étaient de 1 240 unités. En 2024, hausse de 22 %. En 2025, baisse de 9 %. En 2026, hausse de 15 %. Si Théo additionnait : 22 − 9 + 15 = + 28 % sur trois ans, il commettrait une erreur. Le calcul correct passe par les coefficients : 1,22 × 0,91 × 1,15 = 1,2768, soit un taux global de + 27,68 %. La différence avec l'addition naïve est de 0,32 point, ce qui paraît faible, mais s'amplifie sur des séries plus longues ou des écarts plus marqués.
Le piège s'aggrave avec des taux importants. Une hausse de 50 % suivie d'une baisse de 30 % donnerait, en addition, + 20 % ; en multiplication, 1,50 × 0,70 = 1,05, soit + 5 % seulement. L'écart est massif. Margaux, qui présente le rapport annuel à son CODIR, sait que ces erreurs ruinent la crédibilité d'un dossier. Elle utilise donc systématiquement les coefficients, vérifie son calcul avec un tableur (formule : produit des cellules contenant 1 + taux / 100, puis soustraction de 1), et formule sa conclusion en deux temps : « le carnet de commandes a progressé de 27,68 % sur trois ans, malgré un repli de 9 % en 2025 ». La nuance fait la différence entre un rapport convaincant et un rapport contesté.
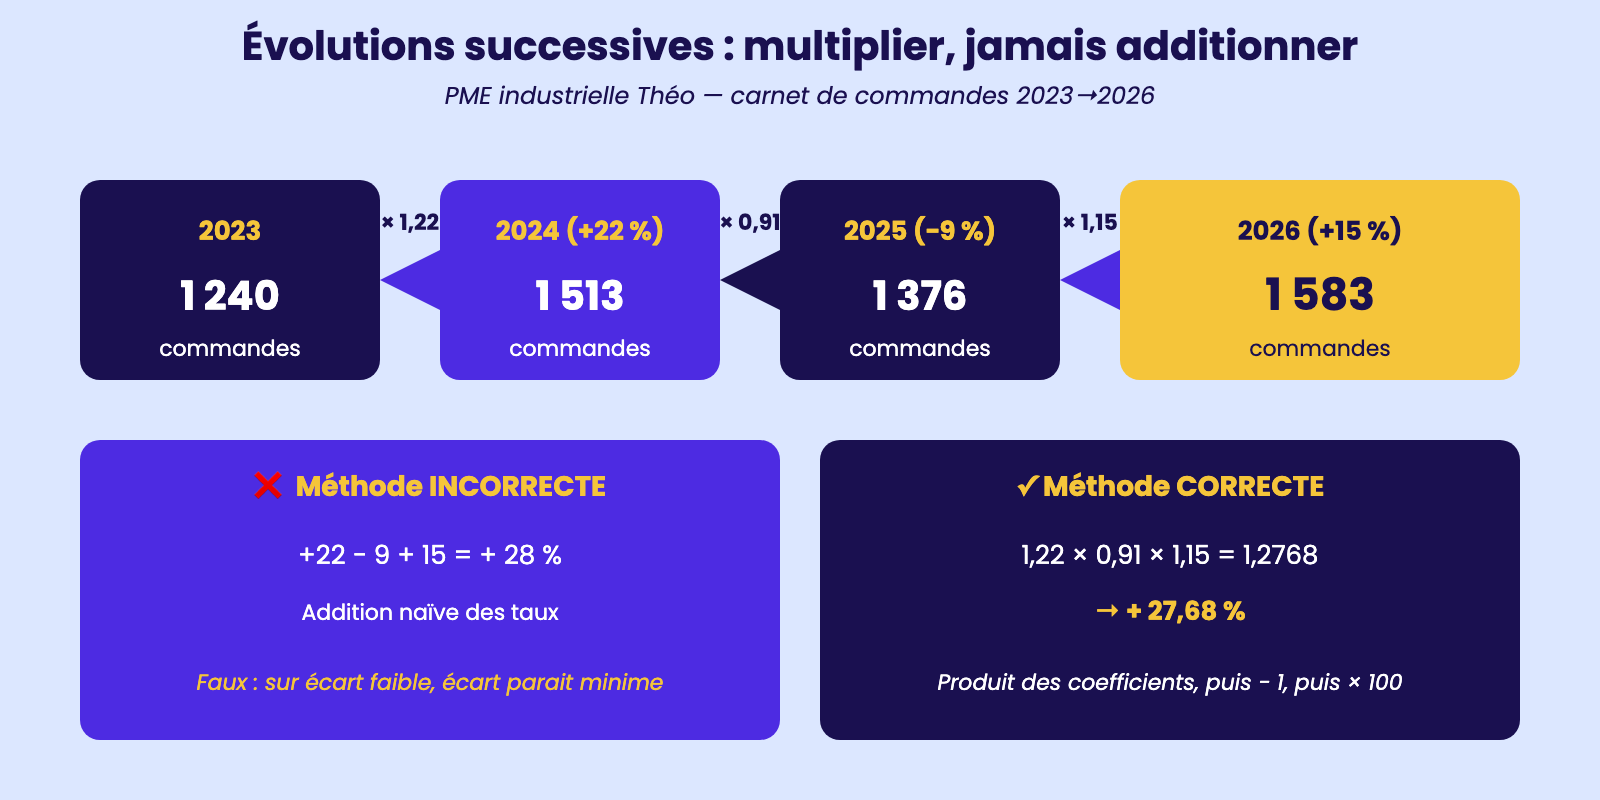
Évolutions successives : multiplier, jamais additionner
3.5 – Les indices : base 100, construction, lecture, utilisation en contexte professionnel
L'indice est une autre manière d'exprimer une évolution, particulièrement adaptée pour comparer une série longue sur plusieurs années. Au lieu d'enchaîner des taux, on choisit une période de référence à laquelle on attribue la valeur 100, puis on rapporte chaque autre période à cette base. Si la valeur d'origine était de 850 € et qu'elle passe à 935 €, l'indice devient (935 / 850) × 100 = 110. On dit alors que l'indice vaut 110 base 100 en année de référence, ce qui signifie une hausse de 10 %.
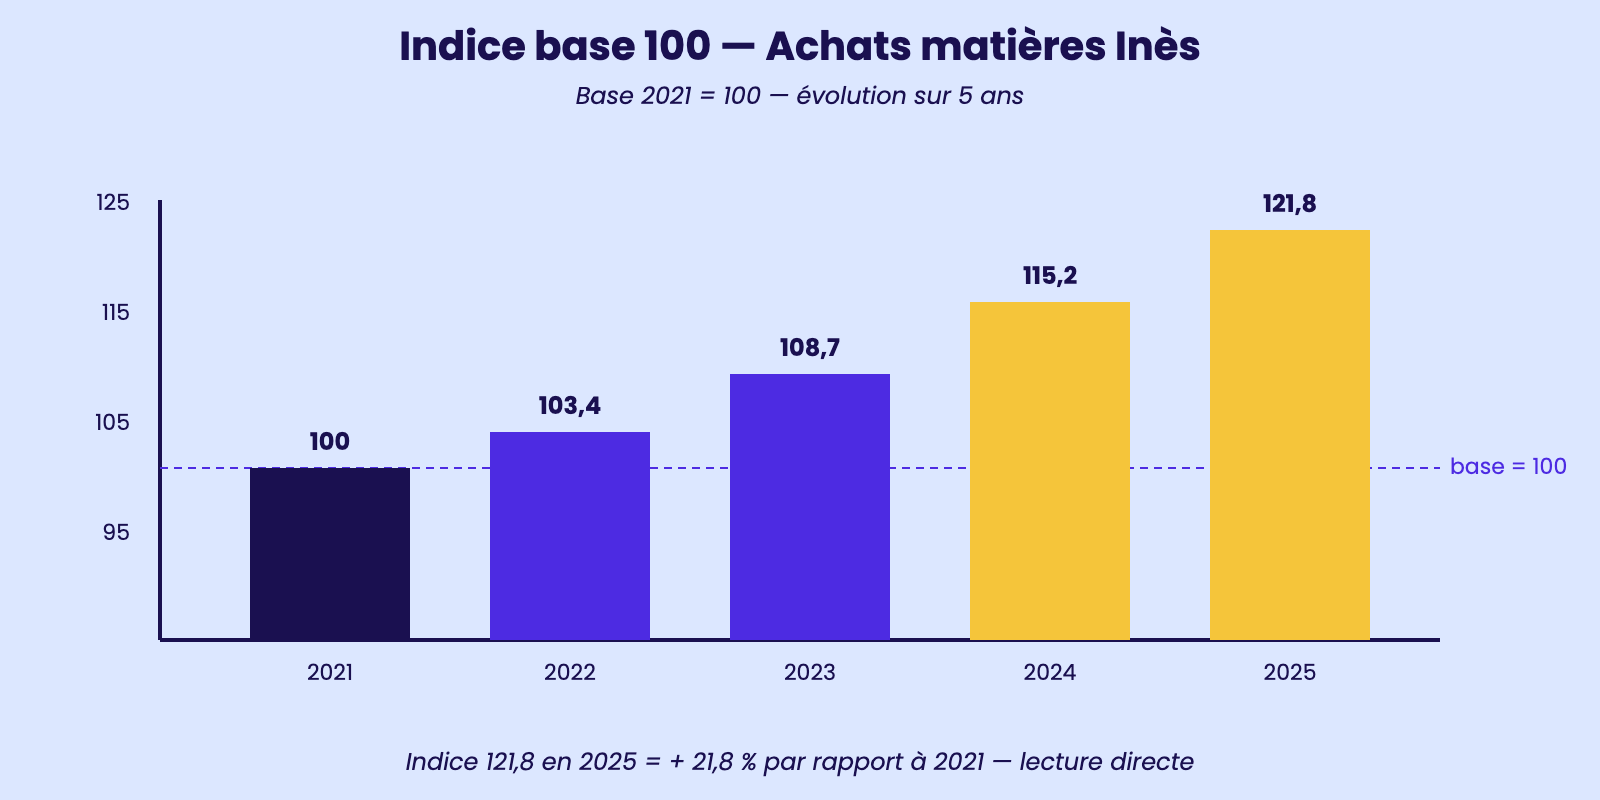
Cette présentation est particulièrement parlante. Inès, qui suit les achats matières premières d'une PME industrielle sur cinq ans, choisit 2021 comme base 100. Les indices des années suivantes deviennent : 2022 = 103,4, 2023 = 108,7, 2024 = 115,2, 2025 = 121,8. La lecture est immédiate : par rapport à 2021, les achats ont augmenté de 21,8 % en quatre ans. La même information sous forme de taux successifs serait plus difficile à interpréter. Pour calculer un taux d'évolution entre deux années indexées, on applique : (indice arrivée − indice départ) / indice départ × 100. Par exemple entre 2023 et 2025 : (121,8 − 108,7) / 108,7 × 100 = 12,05 %.
Les indices sont incontournables dans plusieurs contextes professionnels. L'indice INSEE des prix à la consommation sert à indexer les loyers et certains contrats commerciaux. L'indice de référence des loyers (IRL) est révisé chaque trimestre par l'INSEE, et Lucas, qui gère la trésorerie d'une SCI familiale, l'utilise pour calculer la révision annuelle de chaque bail. L'indice INSEE du coût de la construction sert aux baux commerciaux. Les indices boursiers (CAC 40 base 1 000 au 31/12/1987) suivent la performance moyenne d'un panier d'actions. Comprendre la mécanique des indices, c'est savoir interpréter ces signaux économiques qui rythment la vie des entreprises et des contrats.
Il n'y a aucune réaction pour le moment.
pour être le premier à laisser un commentaire.