📝Les ratios financiers clés et leur interprétation
Chapitre 3 – Les ratios financiers clés et leur interprétation
3.1 – Les ratios de liquidité : générale, réduite, immédiate — calcul et interprétation
Les ratios de liquidité mesurent la capacité d'une organisation à honorer ses engagements à court terme avec ses actifs disponibles à court terme.
Ils sont scrutés en priorité par les banquiers lors de toute demande de financement et par les fournisseurs avant l'ouverture d'un compte commercial, parce qu'ils traduisent en un chiffre simple la solvabilité immédiate de l'entreprise.
Trois ratios principaux composent cette famille, chacun avec un degré croissant d'exigence sur la qualité des actifs comptés.
Le ratio de liquidité générale (ou current ratio) se calcule en divisant l'actif circulant total (stocks + créances + disponibilités) par les dettes à court terme. Il indique combien d'euros d'actifs liquidables à court terme couvrent chaque euro de dette exigible.
Un ratio supérieur à 1 est nécessaire pour une santé minimale ; un ratio compris entre 1,5 et 2 témoigne d'une situation confortable ; un ratio inférieur à 1 alerte sur un risque d'insolvabilité à court terme. Le ratio de liquidité réduite (ou quick ratio) exclut les stocks du numérateur, car ceux-ci ne peuvent pas toujours être transformés en cash rapidement, surtout en cas de tension.
La formule devient : (Créances + Disponibilités) / Dettes CT. Un quick ratio supérieur à 1 est généralement attendu pour les activités industrielles ; pour les commerces de détail, un ratio entre 0,5 et 0,8 peut suffire.
Le ratio de liquidité immédiate, encore plus restrictif, ne retient au numérateur que les disponibilités strictes (banque + caisse + VMP négociables). Il mesure ce qui pourrait être réglé sur-le-champ.
Un seuil de référence de 0,2 à 0,3 est fréquemment cité, mais il varie fortement selon le secteur. Inès, alternante en cabinet d'expertise comptable à Lyon, calcule pour la PME Ferronnerie du Sud : actif circulant 285 000 €, stocks 95 000 €, dettes CT 175 000 €, disponibilités 32 000 €. Liquidité générale : 1,63 (correct).
Liquidité réduite : 1,09 (acceptable). Liquidité immédiate : 0,18 (un peu juste). La lecture combinée révèle une entreprise globalement saine mais avec une trésorerie immédiate à surveiller, qui pourrait justifier la négociation d'une ligne de crédit court terme préventive.
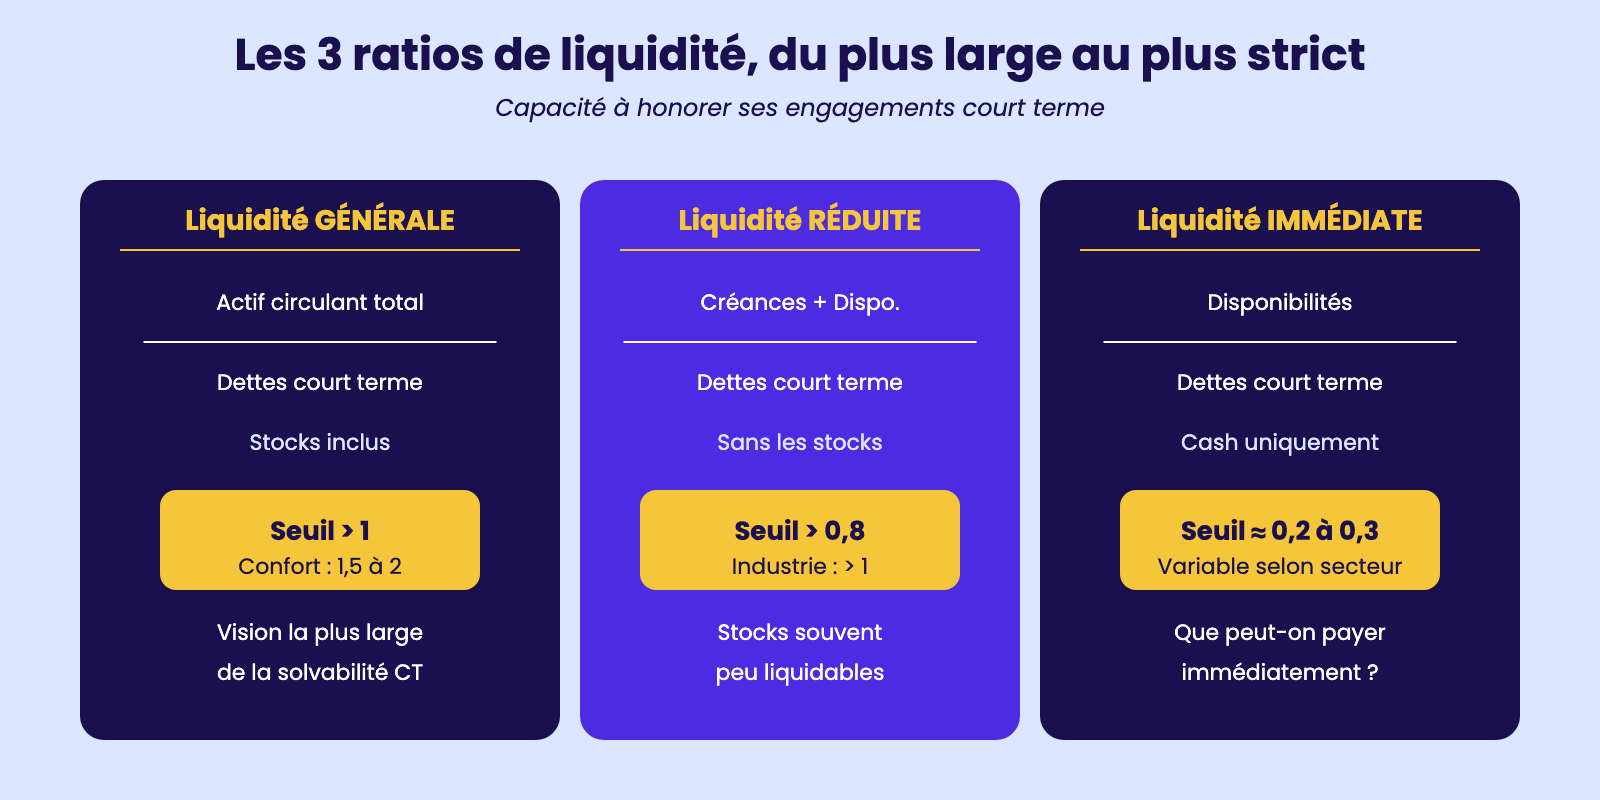
Les 3 ratios de liquidité, du plus large au plus strict
3.2 – Les ratios de rentabilité : taux de marge brute, taux de marge nette, ROE
Les ratios de rentabilité mesurent la capacité de l'organisation à transformer son activité commerciale en bénéfices, et plus précisément à rémunérer correctement les capitaux qui y sont engagés.
Ils intéressent au premier chef les dirigeants et les actionnaires, mais aussi les analystes financiers et les institutions de crédit, parce qu'une rentabilité durable est la garantie de la pérennité économique et de la capacité à rembourser les engagements futurs. Trois ratios fondamentaux structurent cette famille.
Le taux de marge brute commerciale, ou taux de marge sur coût d'achat, se calcule comme la marge commerciale rapportée au chiffre d'affaires hors taxes.
La marge commerciale étant elle-même la différence entre les ventes de marchandises et le coût d'achat des marchandises vendues, ce ratio mesure ce que l'activité commerciale rapporte avant de payer toutes les autres charges.
Pour un négociant comme Sophie, gérante d'une boutique de mode à Nantes, un taux de marge brute de 45 % est attendu sur le secteur de l'habillement, contre 25 % seulement pour un négociant alimentaire. Le taux de marge nette, lui, divise le résultat net par le chiffre d'affaires HT. Il intègre toutes les charges (exploitation, financières, fiscales) et exprime ce qui reste à l'entreprise au bout du processus.
Un taux de marge nette de 5 % est honorable dans le commerce, de 8 à 12 % dans les services à forte valeur ajoutée, et peut grimper au-delà de 20 % dans les éditeurs de logiciels.
Le ROE (Return On Equity, ou rentabilité financière) divise le résultat net par les capitaux propres et indique le rendement obtenu par les associés sur leur apport.
Il se compare aux placements financiers alternatifs : un ROE de 8 à 12 % est habituellement considéré comme satisfaisant, au-dessus de 15 % il devient attractif. Pour Karim, gérant d'une menuiserie à Lille (résultat net 48 000 €, capitaux propres 192 000 €), le ROE s'élève à 25 %, ce qui démontre une excellente rentabilité de son apport.
La lecture conjointe des trois ratios révèle d'éventuelles déconnexions : une forte marge brute associée à une faible marge nette indique un poids excessif des charges externes ou financières, qu'il convient d'analyser ligne à ligne.
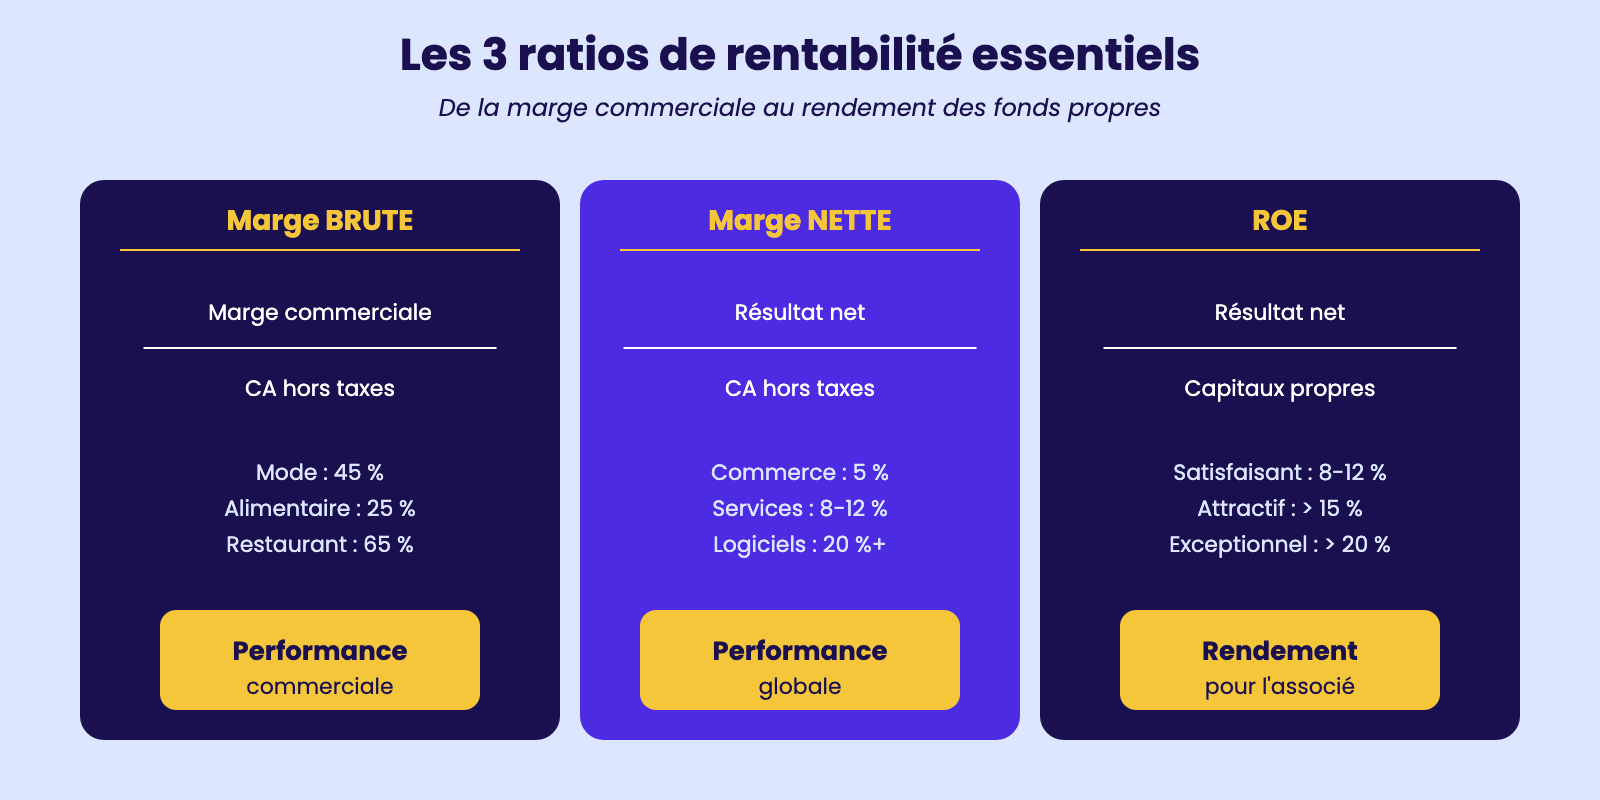
Les 3 ratios de rentabilité essentiels
3.3 – Les ratios de rotation : DSO (clients), DIO (stocks), DPO (fournisseurs)
Les ratios de rotation traduisent en jours les durées caractéristiques du cycle d'exploitation. Ils sont précieux parce qu'ils mettent immédiatement en évidence les marges de progression sur le BFR : un seul jour gagné sur les délais clients peut représenter plusieurs milliers d'euros libérés en trésorerie.
Trois ratios principaux structurent cette analyse temporelle, chacun centré sur l'un des grands postes du cycle.
Le DSO (Days Sales Outstanding) ou délai moyen de paiement clients se calcule par : (Créances clients TTC / CA TTC) × 360 jours. Il indique combien de jours en moyenne il faut entre l'émission d'une facture et son encaissement effectif.
Les délais cibles dépendent du secteur et de la clientèle : 30 jours pour les ventes aux particuliers en cartes, 45 jours pour les PME B2B, 60 jours pour la grande distribution, 90 jours pour les marchés publics. Le DIO (Days Inventory Outstanding) ou délai moyen de stockage se calcule par : (Stock moyen / Coût d'achat des marchandises vendues) × 360.
Il révèle le temps moyen pendant lequel les marchandises restent en stock. Un DIO élevé peut signaler des achats mal calibrés, une rotation insuffisante ou des références dormantes.
Le DPO (Days Payable Outstanding) ou délai moyen de paiement fournisseurs se calcule par : (Dettes fournisseurs TTC / Achats TTC) × 360. Il mesure combien de jours l'entreprise prend en moyenne pour régler ses fournisseurs.
Attention, la loi LME en France encadre ces délais à 60 jours fin de mois maximum entre professionnels (ou 45 jours fin de mois pour certaines activités). Théo, contrôleur de gestion dans une PME industrielle à Belfort, calcule pour son entreprise : DSO 68 jours, DIO 52 jours, DPO 41 jours.
La combinaison révèle un cycle d'exploitation de 79 jours nets (68 + 52 – 41), ce qui correspond approximativement à 79/360 × CA en BFR à financer. Cette durée est un indicateur extrêmement parlant pour le dirigeant, qui peut comparer aux moyennes du secteur publiées par la Banque de France et fixer des objectifs de réduction à son équipe administrative et commerciale.
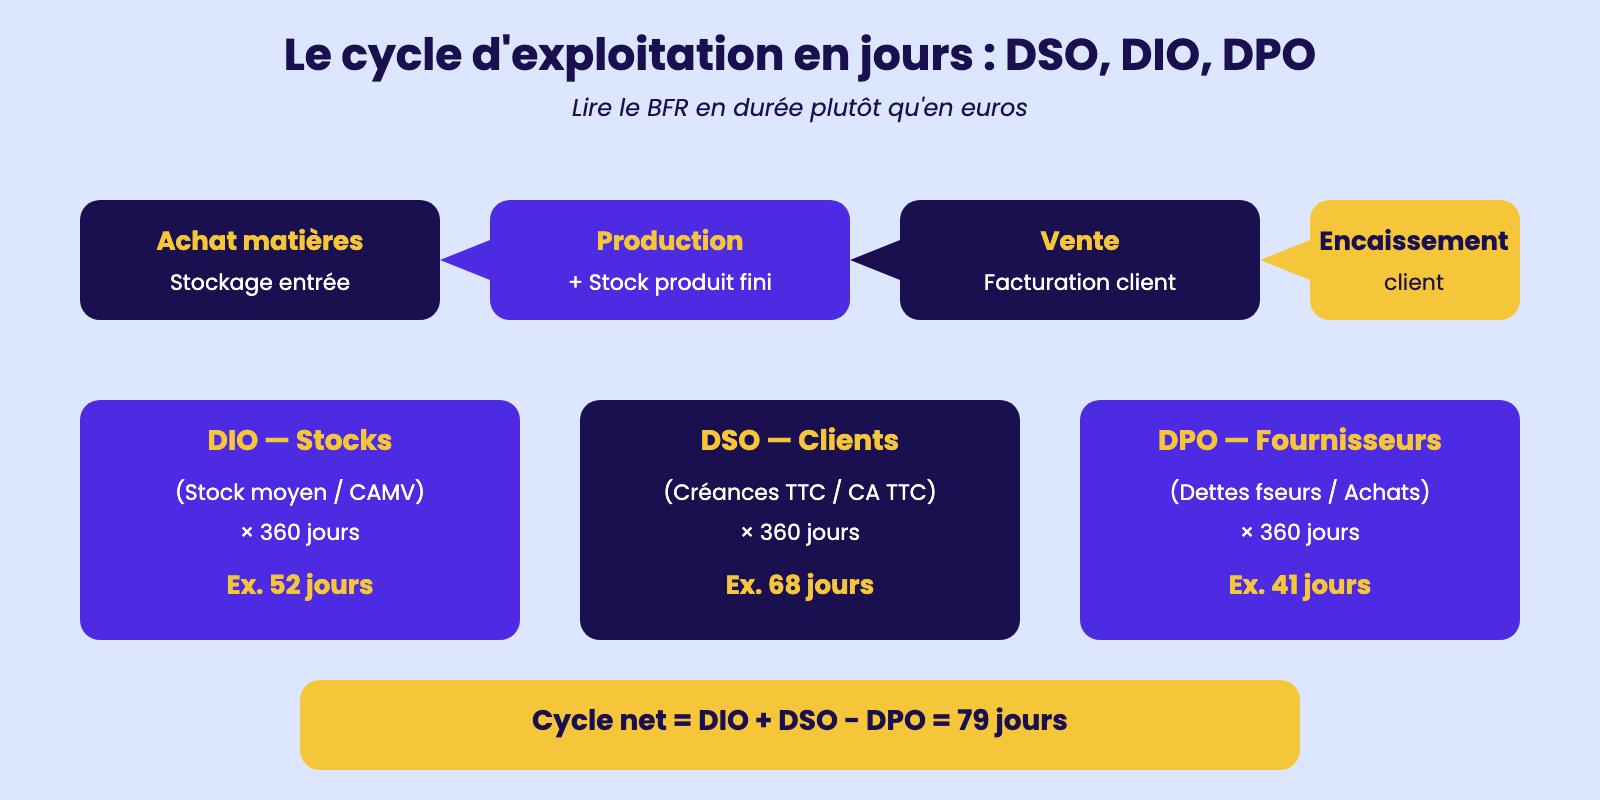
Le cycle d'exploitation en jours : DSO, DIO, DPO
3.4 – Les ratios de structure : taux d'endettement, levier financier, autonomie financière
Les ratios de structure financière analysent la composition du passif du bilan et révèlent à quel point une organisation s'appuie sur ses fonds propres ou sur l'endettement pour financer ses activités.
Ils intéressent particulièrement les banquiers, qui y voient des indicateurs prudentiels, et les dirigeants, qui doivent arbitrer entre l'autofinancement, plus coûteux en capitaux propres mobilisés, et l'endettement, qui réduit le coût moyen pondéré mais augmente le risque financier en cas de retournement.
Le taux d'endettement global, ou gearing, se calcule en divisant le total des dettes financières par les capitaux propres.
Un ratio inférieur à 1 indique que les capitaux propres dépassent les dettes : l'entreprise est plutôt autonome. Un ratio compris entre 1 et 2 traduit un endettement maîtrisé, fréquent dans les PME en croissance. Un ratio supérieur à 2 alerte sur une dépendance excessive vis-à-vis des prêteurs.
Le levier financier (ou leverage ratio) divise quant à lui les dettes financières par l'EBE et indique le nombre d'années nécessaires pour rembourser intégralement les dettes financières avec la capacité d'autofinancement courante. Un levier inférieur à 3 est généralement requis par les banques ; au-delà de 5, la situation devient préoccupante.
Le ratio d'autonomie financière, complémentaire, divise les capitaux propres par le total du bilan. Il mesure la part de financement par les fonds propres. Un ratio supérieur à 30 % est considéré comme prudentiel par la Banque de France ; un ratio inférieur à 20 % expose à un fort risque en cas de difficulté.
Quentin, gérant d'une PME de transport routier à Reims, dispose de capitaux propres de 320 000 €, de dettes financières de 480 000 € et d'un total bilan de 950 000 €. Son gearing s'élève à 1,50 (endettement maîtrisé), son autonomie financière à 33,7 % (correcte), et avec un EBE de 165 000 €, son levier financier s'établit à 2,9 (acceptable pour solliciter un nouvel emprunt).
Cette lecture combinée permet à son banquier de valider un crédit-bail pour un nouveau camion, alors qu'un seul de ces ratios examiné isolément n'aurait pas suffi à éclairer la décision.
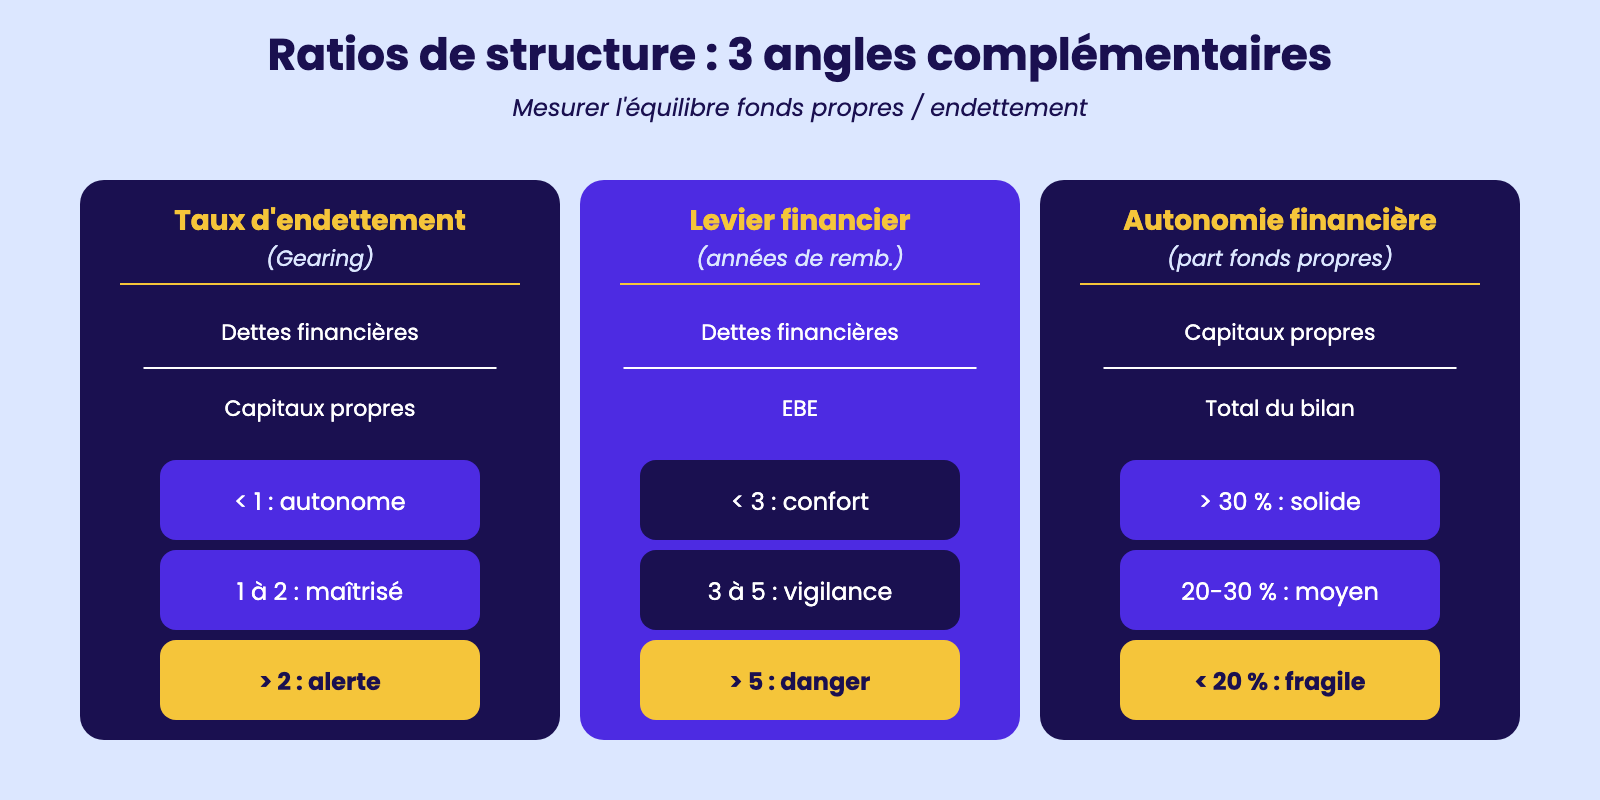
Ratios de structure : 3 angles complémentaires
3.5 – La comparaison sectorielle et temporelle des ratios : benchmarks, tendances, alertes
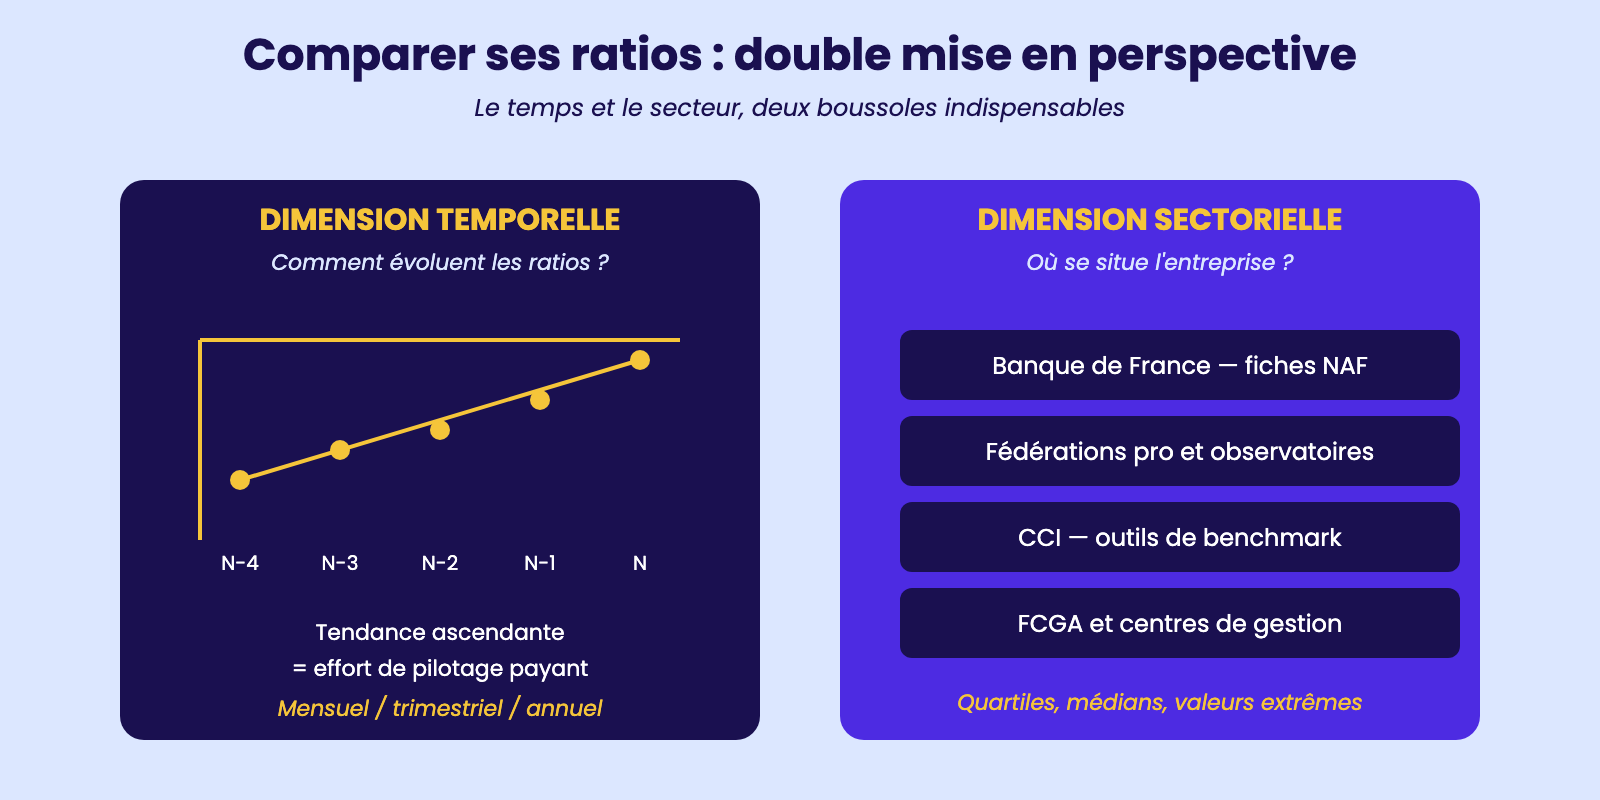
Un ratio isolé ne dit jamais grand-chose. La véritable richesse de l'analyse financière naît de la mise en perspective des ratios dans deux dimensions : la dimension temporelle (comment évoluent-ils sur trois à cinq ans ?) et la dimension sectorielle (comment se situent-ils par rapport aux moyennes du secteur ?).
Cette double comparaison transforme des chiffres bruts en signaux pertinents et oriente l'action de manière éclairée.
La comparaison temporelle s'appuie sur la lecture des ratios sur plusieurs exercices consécutifs, idéalement de manière trimestrielle pour les indicateurs de trésorerie et au moins annuelle pour les indicateurs de rentabilité et de structure.
Une stabilité rassure, une tendance d'amélioration valorise les efforts engagés, une dégradation, même légère mais régulière, mérite une attention immédiate. L'analyste ne se contente pas de constater : il cherche à comprendre les causes.
Un taux de marge brute en baisse de 2 points par an peut s'expliquer par une concurrence accrue, une hausse non répercutée des matières premières, ou un mix produit défavorable. Identifier la cause permet d'agir précisément.
La comparaison sectorielle s'appuie sur des sources publiques et professionnelles. La Banque de France publie chaque année des centaines de fiches sectorielles donnant les ratios médians et les quartiles pour chaque code NAF. Les fédérations professionnelles (CGPME, branches métiers) diffusent aussi des observatoires riches. Les chambres de commerce locales tiennent à disposition des PME des outils de benchmark gratuits.
Anaïs, dirigeante d'une association culturelle à Marseille, compare chaque année ses ratios à la moyenne sectorielle des associations subventionnées de plus de 100 000 € de budget : ses charges de personnel à 68 % du budget sont conformes au médian (66 à 72 %), ses frais généraux à 14 % sont plus bas que le secteur (17 %), signe d'une bonne maîtrise.
À l'inverse, son taux de subventions sur produits totaux, à 82 %, dépasse la médiane sectorielle (75 %), ce qui révèle une dépendance excessive aux financements publics et l'incite à diversifier ses ressources propres. Cette lecture comparée est l'oxygène de toute analyse pertinente.
Il n'y a aucune réaction pour le moment.
pour être le premier à laisser un commentaire.