📝– Les cas particuliers et les obligations déclaratives
Chapitre 5 – Les cas particuliers et les obligations déclaratives
5.1 – Les acquisitions intracommunautaires : règles, DEB (Déclaration d'Échanges de Biens)
Les acquisitions intracommunautaires désignent les achats de biens effectués par une entreprise française auprès d'un fournisseur établi dans un autre État membre de l'Union européenne, lorsque les biens sont expédiés ou transportés vers la France.
Depuis l'instauration du marché unique en 1993, ces opérations bénéficient d'un régime spécifique conçu pour éviter la double taxation et fluidifier les échanges intra-européens.
Comprendre ce mécanisme est devenu indispensable pour toute entreprise qui s'approvisionne hors France.
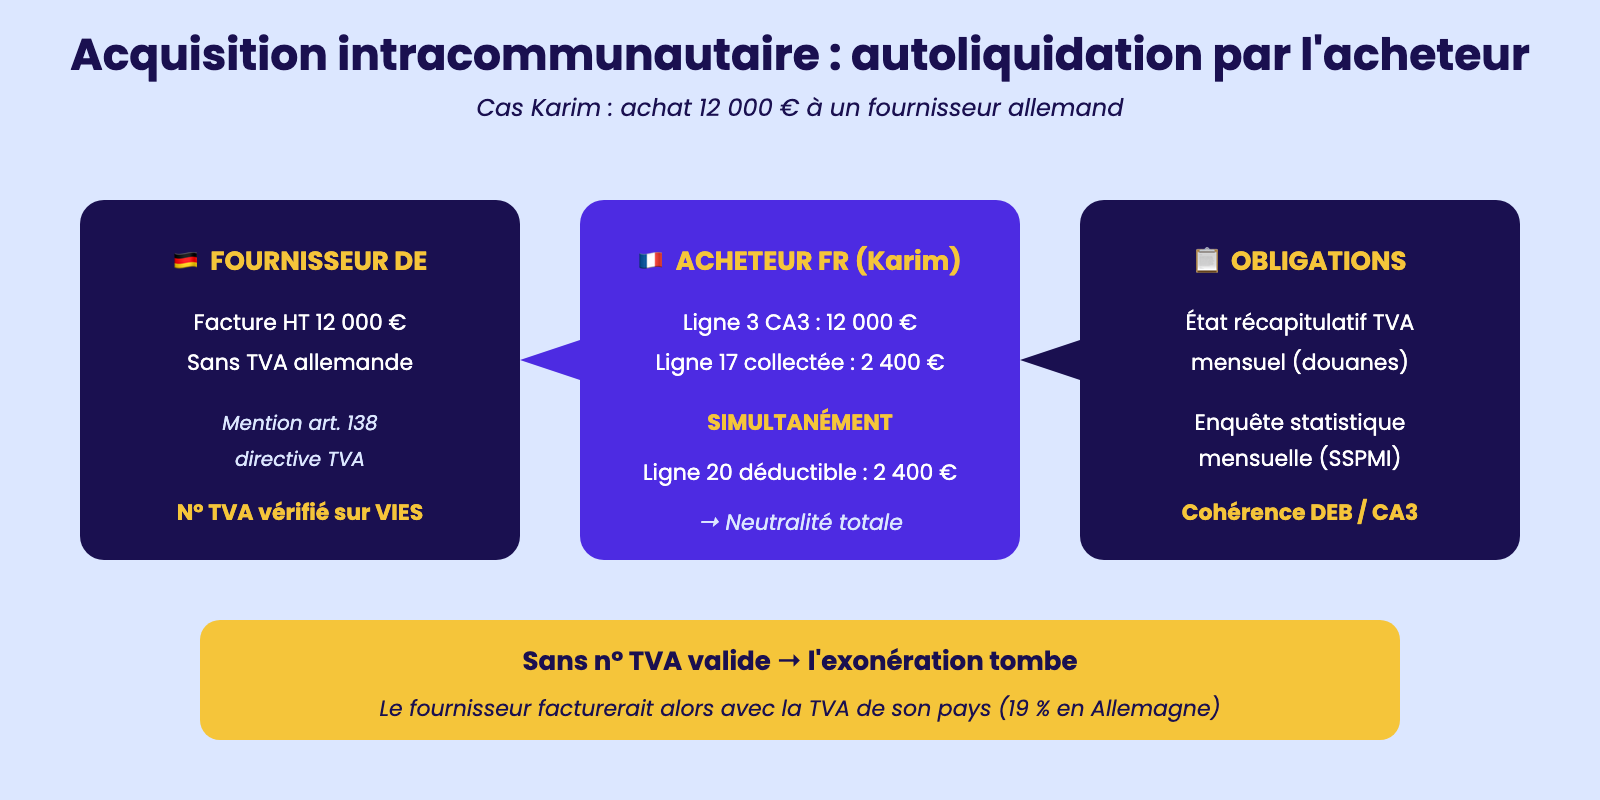
Le principe fondamental est celui de l'autoliquidation à l'acquisition. Le fournisseur étranger facture sans TVA, mentionnant l'exonération de l'article 138 de la directive TVA, et l'acheteur français autoliquide la TVA française dans sa propre déclaration.
Concrètement, quand Karim achète pour 12 000 € HT d'imprimantes auprès d'un grossiste allemand, il reçoit une facture de 12 000 € sans aucune TVA allemande.
Dans sa déclaration CA3 du mois, il déclare l'achat à la ligne 3 (acquisitions intracommunautaires) et à la ligne 17 (TVA due intracommunautaire) pour un montant de 2 400 € (12 000 × 20 %). Simultanément, il déclare cette même TVA en déductible à la ligne 20, ce qui annule la charge de trésorerie : l'opération est neutre.
Ce double mécanisme évite une double imposition (en Allemagne puis en France) et préserve la neutralité de la TVA dans les échanges intra-UE.
La condition essentielle pour bénéficier de ce régime est la communication par l'acheteur français de son numéro de TVA intracommunautaire valide au fournisseur.
Ce numéro, attribué par le service des impôts des entreprises français, commence par FR suivi d'une clé à deux chiffres et du numéro SIREN.
Le fournisseur étranger a l'obligation de vérifier ce numéro sur le portail VIES de la Commission européenne ; en cas d'invalidité, l'exonération tombe et il facture la TVA de son propre pays. Sophie chez Métallor vérifie systématiquement la cohérence des deux numéros (le sien et celui du fournisseur) avant chaque commande d'envergure.
La Déclaration d'Échanges de Biens (DEB), aujourd'hui largement remplacée par l'État récapitulatif TVA et par l'enquête statistique mensuelle sur les échanges de biens intra-UE, demeure obligatoire dans certaines configurations.
Depuis 2022, le dispositif a été scindé en deux : un état récapitulatif fiscal mensuel (déposé auprès des douanes pour les introductions et expéditions) et une enquête statistique mensuelle (déposée auprès du SSPMI). L'entreprise dépose ces déclarations si elle dépasse certains seuils ou si elle est sélectionnée nominativement.
Margaux, qui gère les flux logistiques d'une PME du secteur textile important régulièrement d'Italie et d'Espagne, dépose chaque mois un état récapitulatif détaillé qui croise factures fournisseurs, déclarations CA3 et données douanières.
La cohérence entre ces différentes déclarations est l'un des premiers points scrutés en cas de contrôle fiscal, ce qui justifie une vigilance particulière sur les écarts éventuels.
Acquisition intracommunautaire : autoliquidation par l'acheteur
5.2 – L'autoliquidation de TVA : sous-traitance BTP, prestations de services intra-UE
L'autoliquidation est un mécanisme particulier par lequel ce n'est pas le fournisseur ou le prestataire qui facture la TVA, mais le client qui l'autoliquide directement dans sa propre déclaration.
Ce dispositif, conçu pour lutter contre la fraude à la TVA (notamment dans des secteurs identifiés à risque) et pour simplifier les opérations transfrontalières, concerne plusieurs cas de figure que l'assistant de gestion doit savoir identifier au premier coup d'œil.
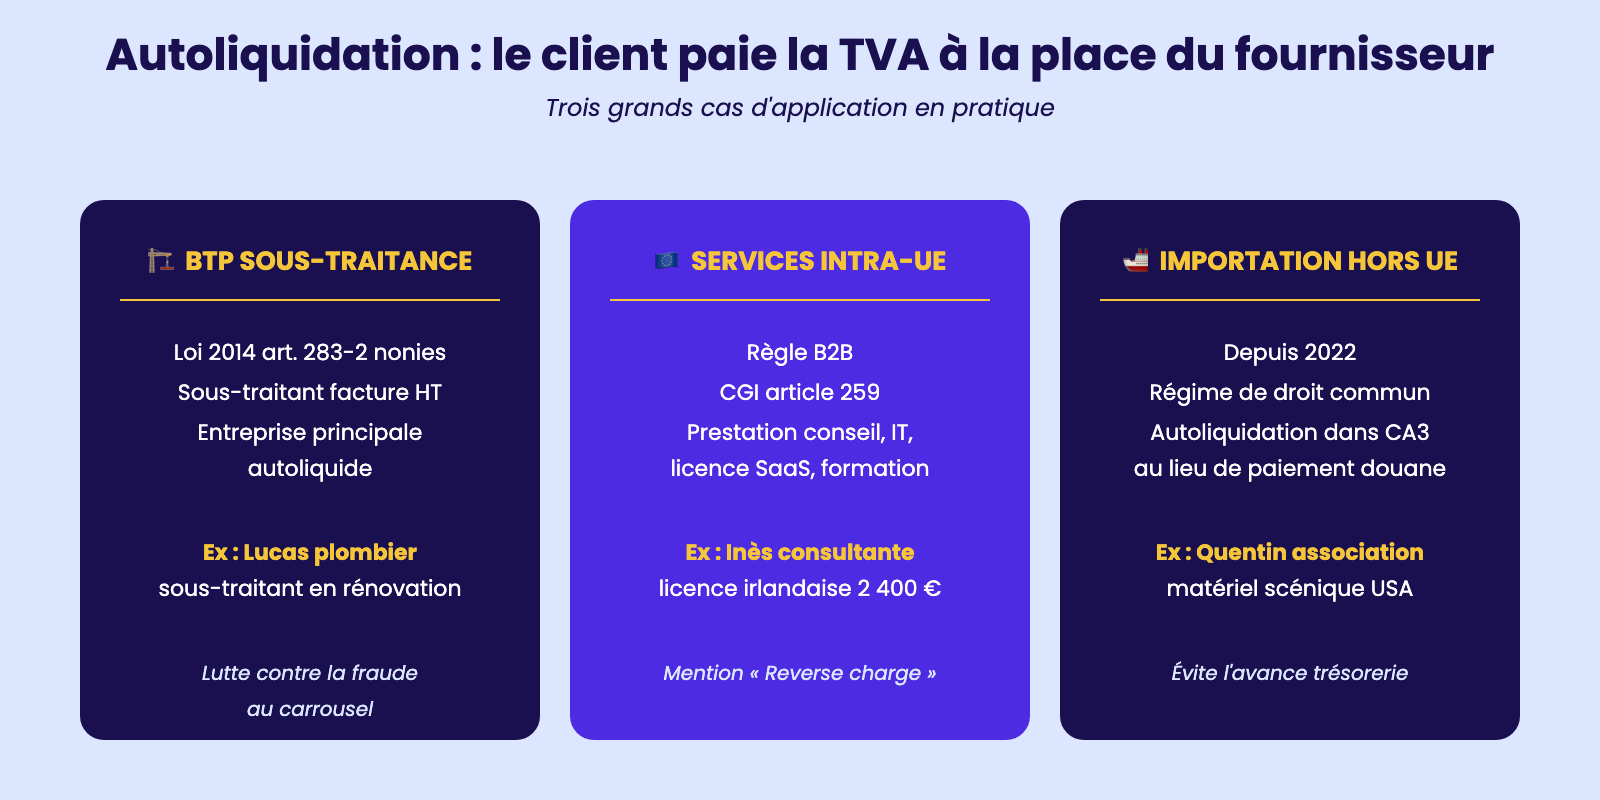
Le cas le plus emblématique en France est l'autoliquidation dans la sous-traitance du BTP, instituée par la loi de finances pour 2014 et codifiée à l'article 283-2 nonies du CGI.
Quand une entreprise principale du BTP confie une partie de son chantier à un sous-traitant, ce dernier émet sa facture sans aucune TVA, en mentionnant « Autoliquidation – TVA due par le preneur, article 283-2 nonies du CGI ».
C'est l'entreprise principale qui autoliquide la TVA sur cette facture en la déclarant ligne 2 du CA3 (autres opérations imposables) et ligne 17 (TVA due) tout en la déduisant en ligne 20.
Lucas, plombier qui sous-traite régulièrement à un confrère sur des chantiers de rénovation pour le compte d'une entreprise générale, comprend désormais pourquoi son donneur d'ordre lui demande systématiquement de mentionner l'autoliquidation :
C'est l'entreprise générale qui collectera la TVA auprès du client final, et c'est elle qui supporte aussi le risque fiscal en cas de fraude du sous-traitant. Le mécanisme a fait chuter spectaculairement la fraude à la TVA dans le secteur depuis dix ans.
Le deuxième cas majeur est l'autoliquidation des prestations de services intracommunautaires. Selon les règles dites « B2B » de l'article 259 du CGI, lorsqu'un prestataire d'un autre État membre fournit un service à un assujetti français, le lieu d'imposition est en France et c'est l'acheteur français qui autoliquide.
Inès, consultante IT qui achète une licence logicielle SaaS à un éditeur irlandais pour 2 400 € HT par an, reçoit une facture sans TVA mentionnant « Reverse charge ».
Elle autoliquide 480 € de TVA française dans sa déclaration et la déduit simultanément.
Le mécanisme est identique pour les services de conseil, de formation, de publicité, de location de matériel mobile, lorsque le prestataire est situé dans un autre pays de l'UE.
Un troisième cas, beaucoup moins fréquent, concerne certaines importations soumises au régime de l'autoliquidation à l'importation, qui depuis 2022 est devenu le régime de droit commun pour la TVA à l'importation.
Le redevable autoliquide la TVA dans sa CA3 plutôt que de la payer en douane lors de l'introduction du bien sur le territoire français.
Quentin, dont l'association culturelle importe parfois du matériel scénique des États-Unis, profite de ce dispositif qui évite l'avance de trésorerie auprès des douanes.
La mention « autoliquidation » sur une facture entrante doit toujours déclencher chez l'assistant un réflexe de double écriture : à la fois collecter et déduire dans la même déclaration. Sans cette double saisie, l'opération serait incorrectement comptabilisée.
Autoliquidation : le client paie la TVA à la place du fournisseur
5.3 – Les opérations d'exportation et d'importation : exonération, suspension, dédouanement
Les opérations avec des pays tiers (hors Union européenne) obéissent à des règles distinctes des opérations intra-UE.
Le principe directeur est celui de la taxation à la consommation : une marchandise destinée à un consommateur étranger est exonérée de la TVA française, et une marchandise importée en France est taxée à l'entrée pour rétablir l'équilibre concurrentiel.
Cette logique apparemment simple cache toutefois un dispositif technique exigeant que l'assistant export ou import doit maîtriser pour sécuriser les flux et éviter les redressements.
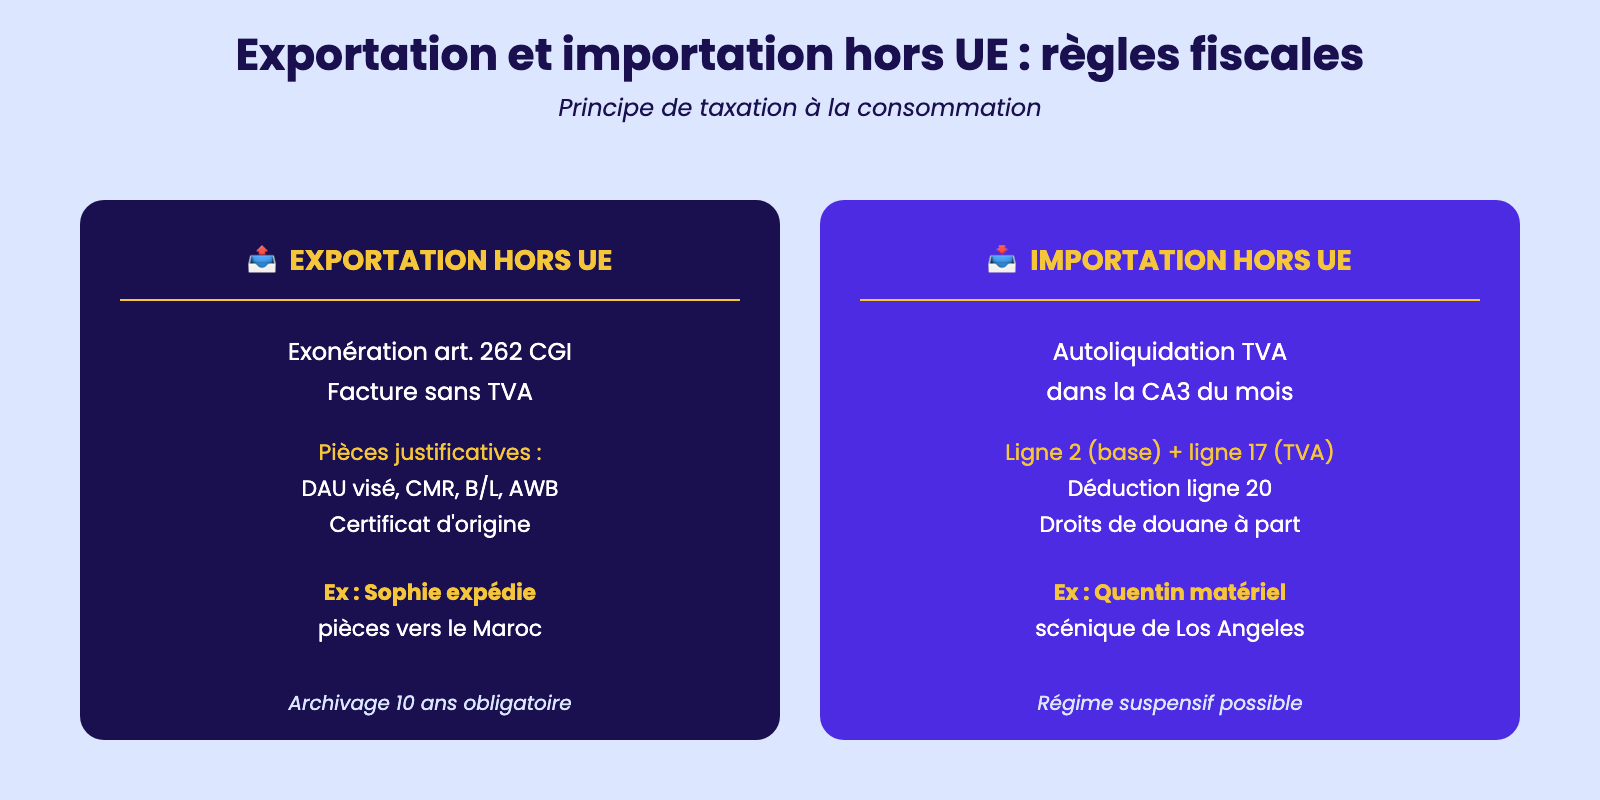
À l'exportation, l'exonération de TVA française est accordée par l'article 262 du CGI sous réserve de justifier matériellement la sortie effective des biens du territoire de l'Union européenne.
Les pièces probantes sont impératives :
déclaration en douane (DAU – document administratif unique), exemplaire « exemplaire 3 » visé par la douane à la sortie, document de transport (CMR pour la route,
B/L pour le maritime, AWB pour l'aérien), facture commerciale détaillée, certificat d'origine éventuellement requis par le pays de destination. Sophie chez Métallor expédie régulièrement des pièces vers des clients marocains :
son service douane prépare un dossier d'exportation complet pour chaque envoi, archivé en numérique pendant dix ans.
À défaut de pouvoir produire ces justificatifs, l'administration redresse à 20 % et la pénalité tombe sur l'exportateur, qui ne pourra généralement plus se retourner contre son client.
À l'importation, la TVA est désormais autoliquidée dans la CA3 du mois de la déclaration en douane, ce qui constitue une véritable simplification depuis 2022.
Quentin, dont l'association importe parfois du matériel scénique de Los Angeles, déclare ainsi en ligne 2 (autres opérations imposables) et en ligne 17 (TVA due) la valeur du matériel majorée des droits de douane, et la déduit en ligne 20.
Aucune avance de trésorerie n'est plus nécessaire auprès des douanes pour la TVA, contrairement au régime antérieur.
En revanche, les droits de douane proprement dits (entre 0 et 12 % selon les produits), eux, doivent être réglés à la douane et constituent un coût définitif. L'assistant import doit donc maîtriser le classement tarifaire des marchandises selon la nomenclature combinée pour anticiper le bon taux de droits de douane.
Le régime suspensif constitue une variante avantageuse pour certaines configurations.
Une entreprise qui importe des matières premières destinées à être réexportées après transformation peut bénéficier du régime du perfectionnement actif, qui suspend totalement la TVA et les droits de douane pendant la phase de stockage et de transformation, à condition de réexporter dans un délai fixé.
Sophie utilise ainsi le régime de l'entrepôt fiscal suspensif pour stocker des matières spéciales en provenance des États-Unis qui seront usinées puis réexportées vers la Suisse : aucun cash n'est mobilisé pendant l'intermédiation, ce qui optimise la trésorerie.
Ces régimes exigent une autorisation préalable des douanes et une comptabilité matière rigoureuse, vérifiée par des audits réguliers.
La maîtrise de ces dispositifs spécialisés fait souvent la différence entre une PME exportatrice rentable et une qui s'épuise dans les contraintes administratives.
Exportation et importation hors UE : règles fiscales
5.4 – La régularisation d'une déclaration erronée : déclaration rectificative, pénalités évitables
Aucune entreprise n'est à l'abri d'une erreur dans une déclaration de TVA : oubli d'une facture en fin de période, double comptabilisation, erreur de taux sur une ligne particulière, omission d'une régularisation.
L'attitude à adopter en cas d'erreur conditionne pourtant largement les conséquences fiscales et financières. Le réflexe à acquérir est celui de la régularisation rapide et spontanée, qui permet d'éviter ou de minimiser les pénalités.
La régularisation spontanée s'effectue dans la déclaration de TVA suivante. Lorsque l'erreur est détectée en cours d'exercice, on intègre le redressement aux lignes appropriées du prochain CA3, en ajoutant ou en retranchant la TVA correspondante.
Théo dans son agence digitale, qui constate fin avril qu'une facture de 4 800 € HT émise le 30 mars a été oubliée dans la déclaration de mars, intègre cette opération à sa déclaration d'avril : il ajoute 4 800 € à la ligne 1 et 960 € à la ligne 8 (TVA collectée à 20 %).
Cette pratique est admise par l'administration tant que l'erreur ne porte pas sur des sommes substantielles et que la régularisation intervient rapidement. Pour les entreprises au réel normal, le délai de tolérance est généralement d'un trimestre.
La déclaration rectificative, ou « déclaration corrective », est utilisée pour des erreurs plus anciennes ou plus importantes.
Elle se fait en ligne sur l'espace professionnel impots.gouv.fr, en sélectionnant la période concernée et en saisissant les montants corrects. La déclaration initiale est remplacée par la nouvelle, et un solde de TVA complémentaire est généré, qui doit être réglé immédiatement.
Sophie chez Métallor a procédé une fois à une déclaration rectificative concernant un mois ancien où une erreur de saisie avait conduit à sous-déclarer 18 000 € de TVA collectée :
elle a déposé la rectification, payé immédiatement le complément, et obtenu une réduction des pénalités au titre de la régularisation spontanée.
Les pénalités encourues dépendent de la nature de l'erreur et du moment de sa régularisation.
En cas de régularisation spontanée avant tout contrôle, l'intérêt de retard de 0,20 % par mois s'applique mais aucune majoration n'est due si la régularisation est effectuée dans un délai raisonnable (en général six mois).
En cas de défaut de paiement constaté par l'administration, la majoration grimpe à 10 % minimum, et peut atteindre 40 % en cas de manquement délibéré (sous-déclaration consciente) ou 80 % en cas de manœuvre frauduleuse caractérisée.
Karim, dont une sous-déclaration prolongée pendant huit mois avait été repérée lors d'un contrôle, a écopé d'une majoration de 40 % en plus de l'intérêt de retard, soit un coût total de 23 % au-delà du principal.
Cette expérience douloureuse l'a convaincu d'installer un dispositif de contrôle interne mensuel par double regard avec son cabinet d'expertise comptable, pour ne plus jamais subir une telle sanction.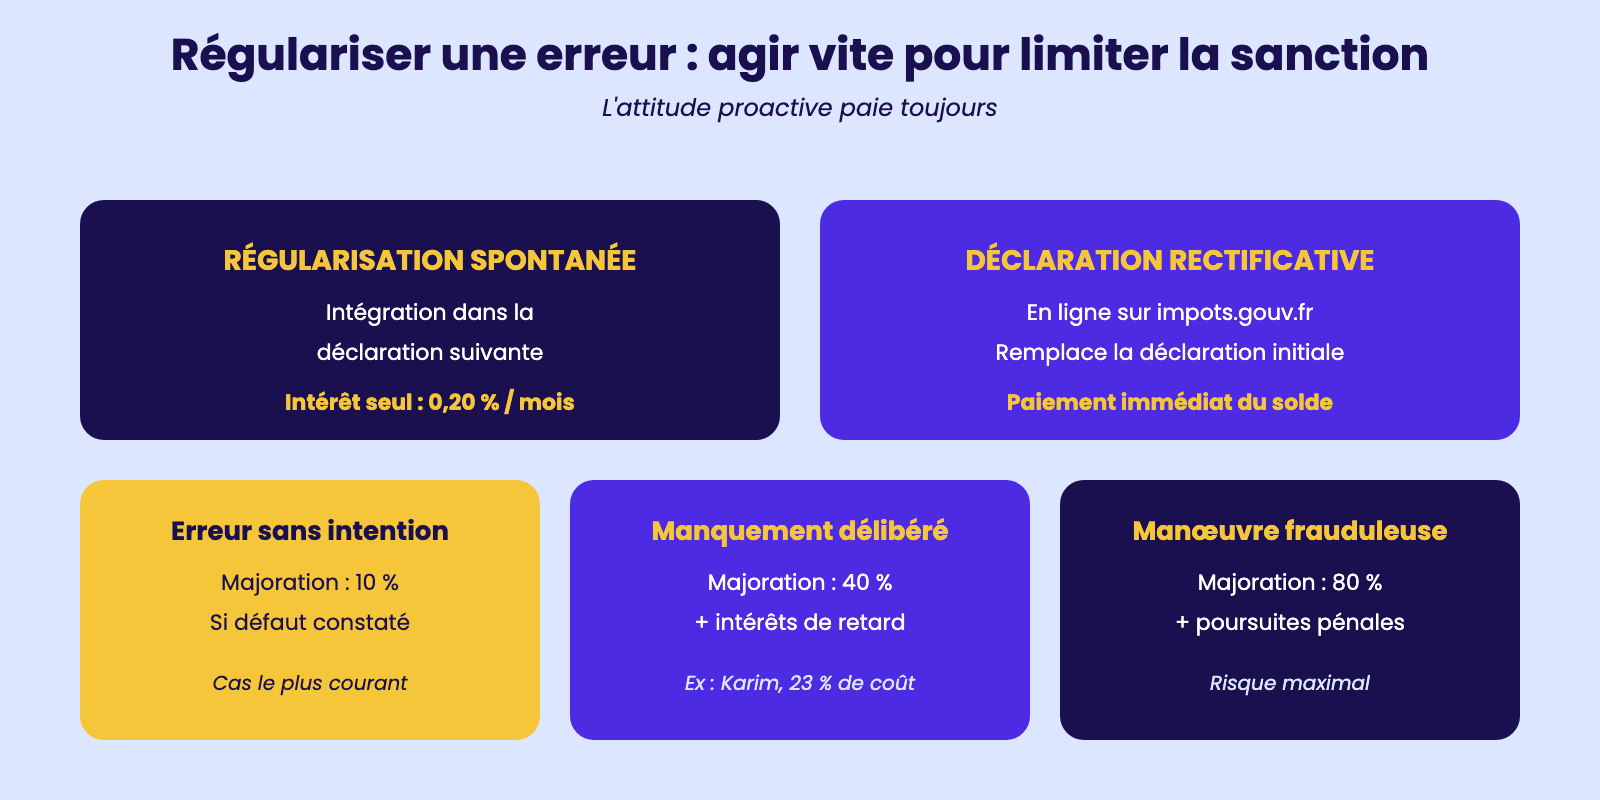
5.5 – Les obligations de conservation des pièces justificatives : durées légales, format numérique accepté
La TVA est un impôt qui s'instruit sur pièces : sans justificatif, pas de déductibilité possible, pas de défense en cas de contrôle. Le code général des impôts impose donc à toutes les entreprises une obligation stricte de conservation des pièces justificatives.
Cette obligation, longue de plusieurs années, s'est progressivement adaptée à l'ère numérique : la dématérialisation est désormais admise dans la grande majorité des cas, ce qui transforme l'approche de l'archivage en entreprise.
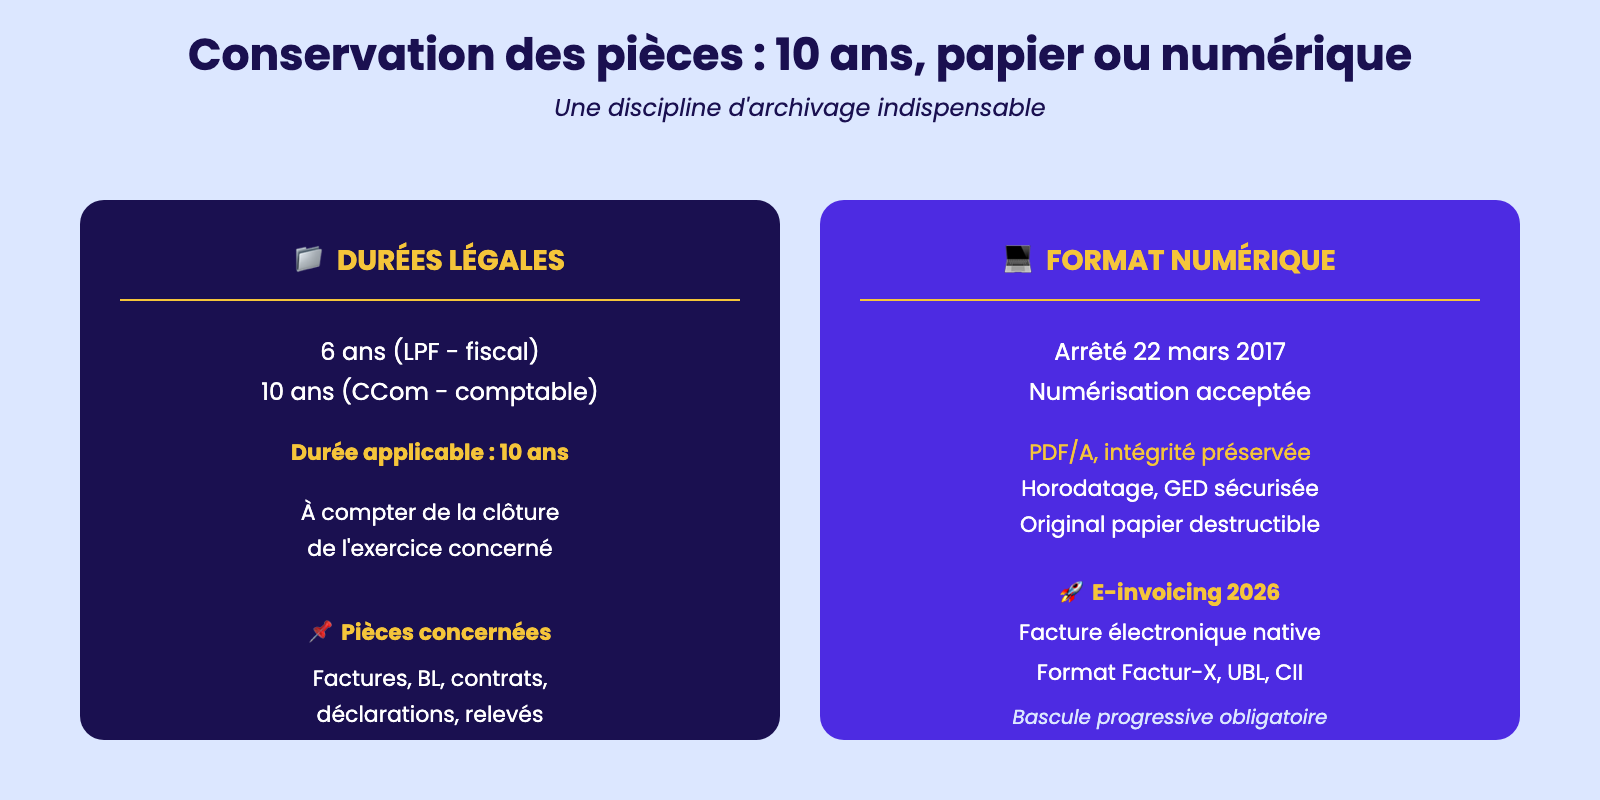
La durée de conservation de droit commun est de six ans pour le contrôle fiscal selon le livre des procédures fiscales, mais dix ans pour le contrôle comptable selon le code de commerce. C'est donc la durée la plus longue qui s'impose dans la pratique :
dix ans à compter de la clôture de l'exercice. Concrètement, en 2026, une entreprise doit conserver toutes les pièces relatives aux exercices 2016 à 2025 (le 2015 sort de l'obligation au 1er janvier 2026 si l'exercice était calé sur l'année civile).
Sophie chez Métallor, qui dirige une chaudronnerie active depuis vingt ans, gère ainsi dix exercices simultanément en archivage : ce sont des centaines de milliers de factures, bons de livraison, contrats, déclarations fiscales, états comptables.
Le format papier est accepté mais devient l'exception. Le format numérique, autorisé par l'arrêté du 22 mars 2017 modifié, est devenu le standard pratique.
Pour qu'une copie numérique d'une facture papier soit valable, elle doit être réalisée selon un processus de numérisation respectueux de l'intégrité (résolution suffisante, format PDF/A ou équivalent, pas d'altération possible),
et l'original papier peut alors être détruit. Théo dans son agence digitale a basculé en 2023 vers un système 100 % numérique :
chaque facture reçue est immédiatement scannée si elle arrive en papier, archivée dans un GED (logiciel de gestion électronique des documents) avec horodatage électronique et signature interne, et reliée à l'écriture comptable correspondante. Le gain en espace, en temps de recherche et en sécurité a été spectaculaire.
La facture électronique native, prévue par la réforme du e-invoicing, devient progressivement obligatoire en France.
À compter du 1er septembre 2026, toutes les entreprises devront accepter une facture électronique reçue d'un fournisseur, et émettre leurs propres factures sous forme électronique structurée (format Factur-X, UBL, CII).
Cette obligation se généralisera selon un calendrier d'entrée en vigueur progressive, les grandes entreprises étant pionnières. Camille, qui dirige une SCI bailleresse, anticipe cette bascule depuis 2025 en testant la solution Factur-X avec son comptable.
Les pièces justificatives ne sont pas seulement les factures : sont également concernés les bons de commande, bons de livraison, contrats, devis acceptés, relevés bancaires, ordres de virement, états douaniers, attestations diverses.
Tout document concourant à la formation d'une opération de TVA doit être archivé et accessible en cas de contrôle, sous peine de voir la TVA déduite remise en cause.
Cette discipline est l'une des dimensions invisibles mais déterminantes du métier d'assistant de gestion.
Il n'y a aucune réaction pour le moment.
pour être le premier à laisser un commentaire.