📝– Établir la déclaration de TVA (CA3 / CA12)
Chapitre 4 – Établir la déclaration de TVA (CA3 / CA12)
4.1 – Les régimes déclaratifs : réel normal (CA3 mensuel/trimestriel), réel simplifié (CA12)
Toute entreprise redevable de la TVA est rattachée à un régime déclaratif qui détermine la périodicité et le formulaire à utiliser.
Le régime n'est pas choisi librement : il est imposé par le code général des impôts en fonction du chiffre d'affaires hors taxes annuel et du montant annuel de TVA exigible.
Bien connaître ces seuils est indispensable pour anticiper les changements de régime à venir et planifier la charge administrative qui en résulte.
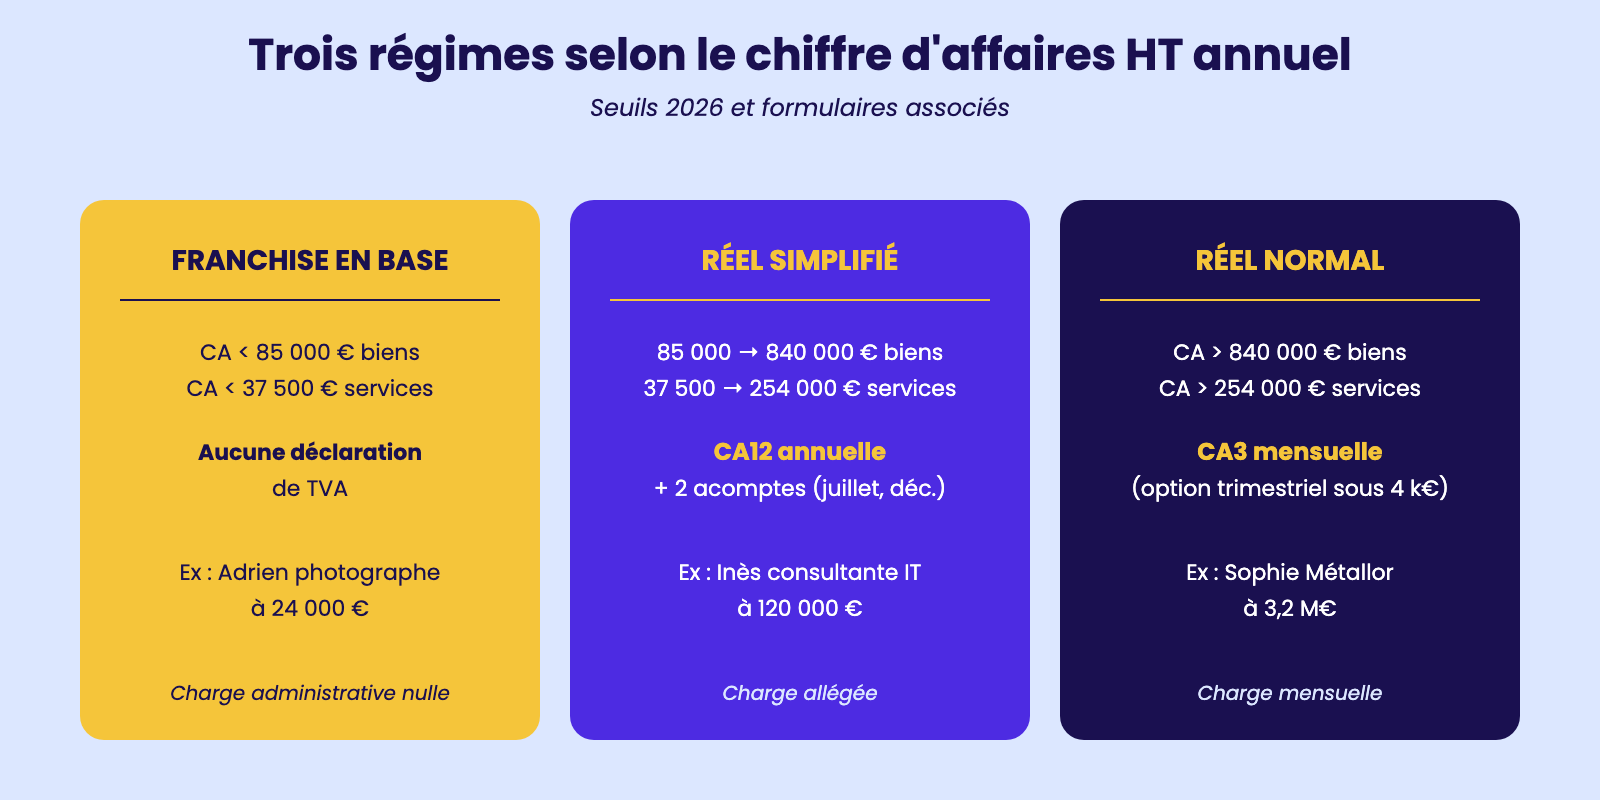
Le régime du réel normal s'applique d'office aux entreprises dont le chiffre d'affaires hors taxes annuel dépasse 840 000 € pour les activités de vente de marchandises et 254 000 € pour les prestations de services en 2026. Il impose une déclaration mensuelle au moyen du formulaire CA3 (numéro Cerfa 3310-CA3-SD).
Cette déclaration est à déposer entre le 15 et le 24 du mois suivant la période, selon une date précise fonction du département et de la première lettre du nom de l'entreprise.
Sophie chez Métallor relève de ce régime : avec 3,2 millions d'euros de chiffre d'affaires, elle dépose un CA3 chaque mois, où elle ventile par taux la TVA collectée, la TVA déductible sur biens et services, la TVA déductible sur immobilisations, les régularisations éventuelles, et calcule la TVA nette due ou le crédit. Une option pour le réel normal trimestriel existe lorsque la TVA exigible annuelle reste inférieure à 4 000 €.
Le régime du réel simplifié, fixé par les articles 287 et suivants du CGI, s'applique aux entreprises dont le chiffre d'affaires se situe entre les seuils de la franchise et ceux du réel normal (entre 91 900 € et 840 000 € pour les biens, entre 36 800 € et 254 000 € pour les services).
Il impose le dépôt d'une déclaration unique annuelle, la CA12 (numéro Cerfa 3517-S-SD), au plus tard le 2e jour ouvré suivant le 1er mai de l'année qui suit l'exercice.
En cours d'année, l'entreprise verse deux acomptes semestriels en juillet et décembre, calculés à 55 % et 40 % de la TVA due de l'année précédente. Inès, consultante en informatique avec un chiffre d'affaires de 120 000 €, profite de ce régime : elle déclare une fois par an et règle deux acomptes, ce qui allège considérablement sa charge administrative. La régularisation finale intervient lors du dépôt de la CA12 en mai N+1.
Au-dessus des seuils du réel normal, ou dès la première année pour les entreprises soumises à l'impôt sur les sociétés avec un fort enjeu de TVA, le régime mensuel s'impose.
Le passage automatique entre régimes intervient au franchissement des seuils, ce qui justifie une surveillance trimestrielle du chiffre d'affaires cumulé. Karim, dont la SAS de distribution est passée de 750 000 € à 880 000 € en 2025, a vu son régime basculer du réel simplifié au réel normal au 1er janvier 2026 :
il a dû organiser une montée en charge administrative immédiate, recruter une assistante à mi-temps et investir dans un module ERP plus complet pour traiter les CA3 mensuelles dans les délais.
Trois régimes selon le chiffre d'affaires HT annuel
4.2 – La structure du formulaire CA3 : lignes, cases, rubriques à renseigner
Le formulaire CA3 (Cerfa 3310-CA3-SD) constitue le document central de la déclaration mensuelle ou trimestrielle de TVA pour le régime réel normal.
Sa structure peut paraître intimidante à première lecture, mais elle obéit à une logique rigoureuse : d'abord les opérations imposables, ensuite les opérations non imposables, puis le calcul de la TVA brute, enfin les déductions et la TVA nette.
Décortiquer cette structure permet à l'assistant de gestion de remplir la déclaration avec sécurité et de repérer immédiatement toute anomalie en provenance du logiciel comptable.
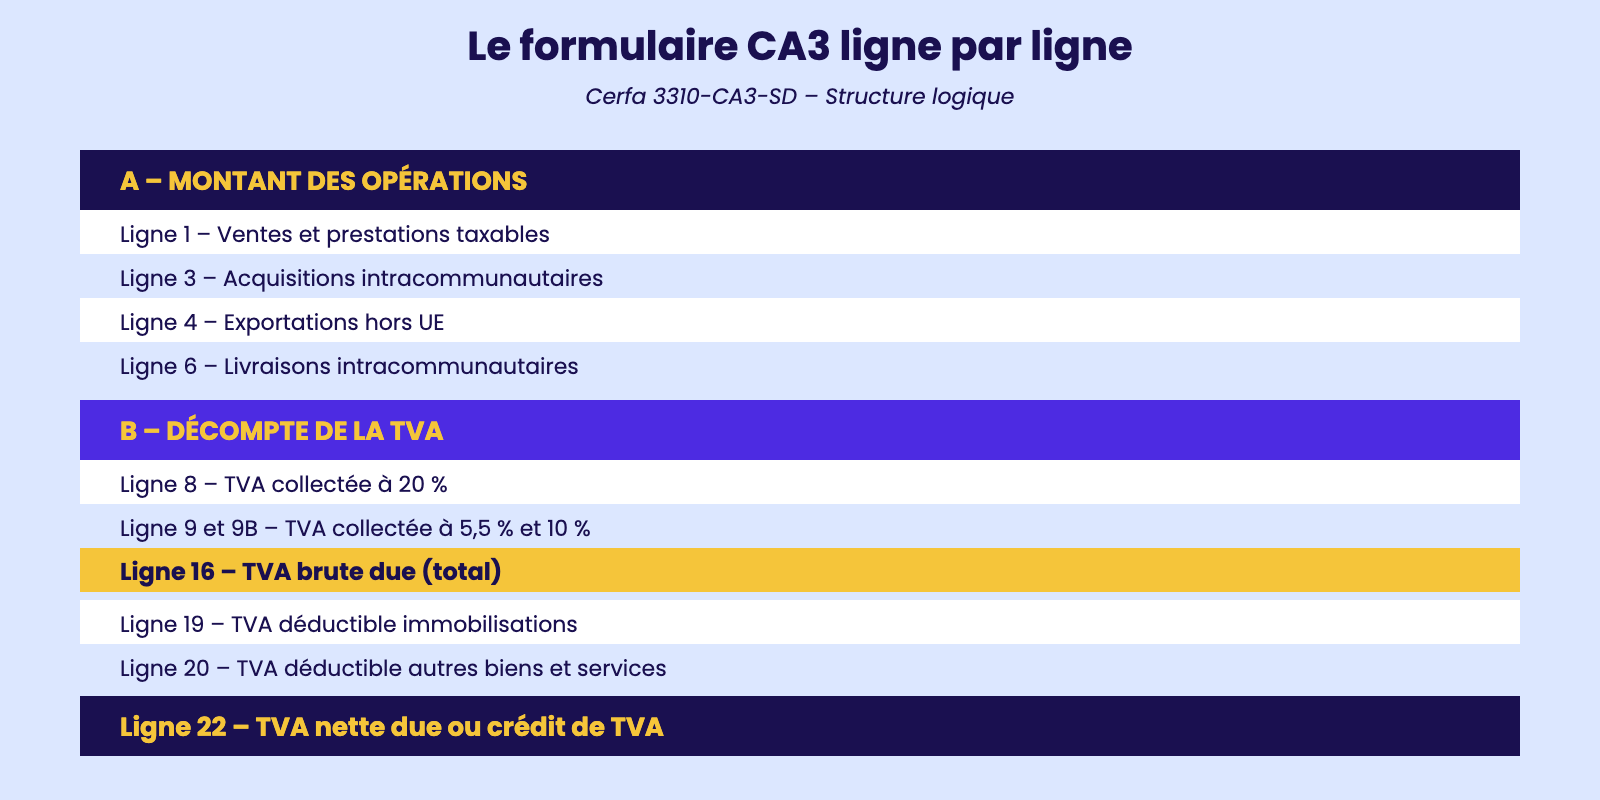
La première section, intitulée « A – Montant des opérations réalisées », rassemble les recettes du mois. La ligne 1 mentionne les ventes et prestations taxables (chiffre d'affaires soumis à TVA), la ligne 2 les autres opérations imposables (livraisons à soi-même, transferts intra-UE), la ligne 3 les acquisitions intracommunautaires, la ligne 4 les exportations hors UE, la ligne 5 les autres opérations non imposables (locations exonérées, services financiers), la ligne 6 les livraisons intracommunautaires.
Cette section donne la photographie complète du chiffre d'affaires, qu'il soit ou non générateur de TVA collectée. Sophie chez Métallor renseigne ainsi chaque mois les ventes France à la ligne 1, les ventes Allemagne à la ligne 6 et les ventes Maroc à la ligne 4.
La deuxième section, « B – Décompte de la TVA à payer », fait apparaître la TVA brute. Les lignes 8 à 9B ventilent par taux : 20 % en ligne 8, 5,5 % en ligne 9, 10 % en ligne 9B, autres taux en ligne 9C. Chaque ligne porte un montant HT et un montant de TVA, le total se cumulant en ligne 16 (TVA brute due).
La ligne 17 enregistre la TVA due intracommunautaire (acquisitions). La ligne 18 récapitule la TVA brute totale. Vient ensuite la section déduction : ligne 19 TVA déductible sur immobilisations, ligne 20 TVA déductible sur autres biens et services, ligne 21 régularisations diverses.
La ligne 22 affiche la TVA nette due (positive ou négative). Si elle est positive, l'entreprise reverse ; si elle est négative, c'est un crédit de TVA, à reporter en ligne 25 ou à demander en remboursement via le formulaire 3519.
Théo, comptable dans son agence digitale, a transformé ce formulaire en checklist personnelle.
Avant chaque dépôt, il vérifie la cohérence entre les soldes des comptes 4457 (TVA collectée) de sa balance et la ligne 16 du CA3, puis entre le compte 44566 et la ligne 20, puis entre le compte 44562 et la ligne 19.
Toute divergence supérieure à 1 € est tracée et expliquée avant de valider la télédéclaration.
Cette discipline lui a évité plusieurs erreurs en deux ans, notamment une double comptabilisation d'avoir client qui aurait gonflé indûment la TVA collectée de 2 800 €.
Le formulaire CA3 n'est pas un simple document fiscal : c'est l'outil de contrôle interne mensuel par excellence.
Le formulaire CA3 ligne par ligne
4.3 – Le remplissage de la déclaration : étape par étape, contrôle des montants
Le remplissage effectif d'une déclaration CA3 ne s'improvise pas : il suit une séquence ordonnée qui sécurise à la fois la qualité de l'information transmise et la traçabilité du travail accompli.
Cette séquence, qu'il est utile de formaliser sous forme de procédure interne signée par la direction, mobilise généralement entre une et trois heures de travail pour une PME de taille moyenne.
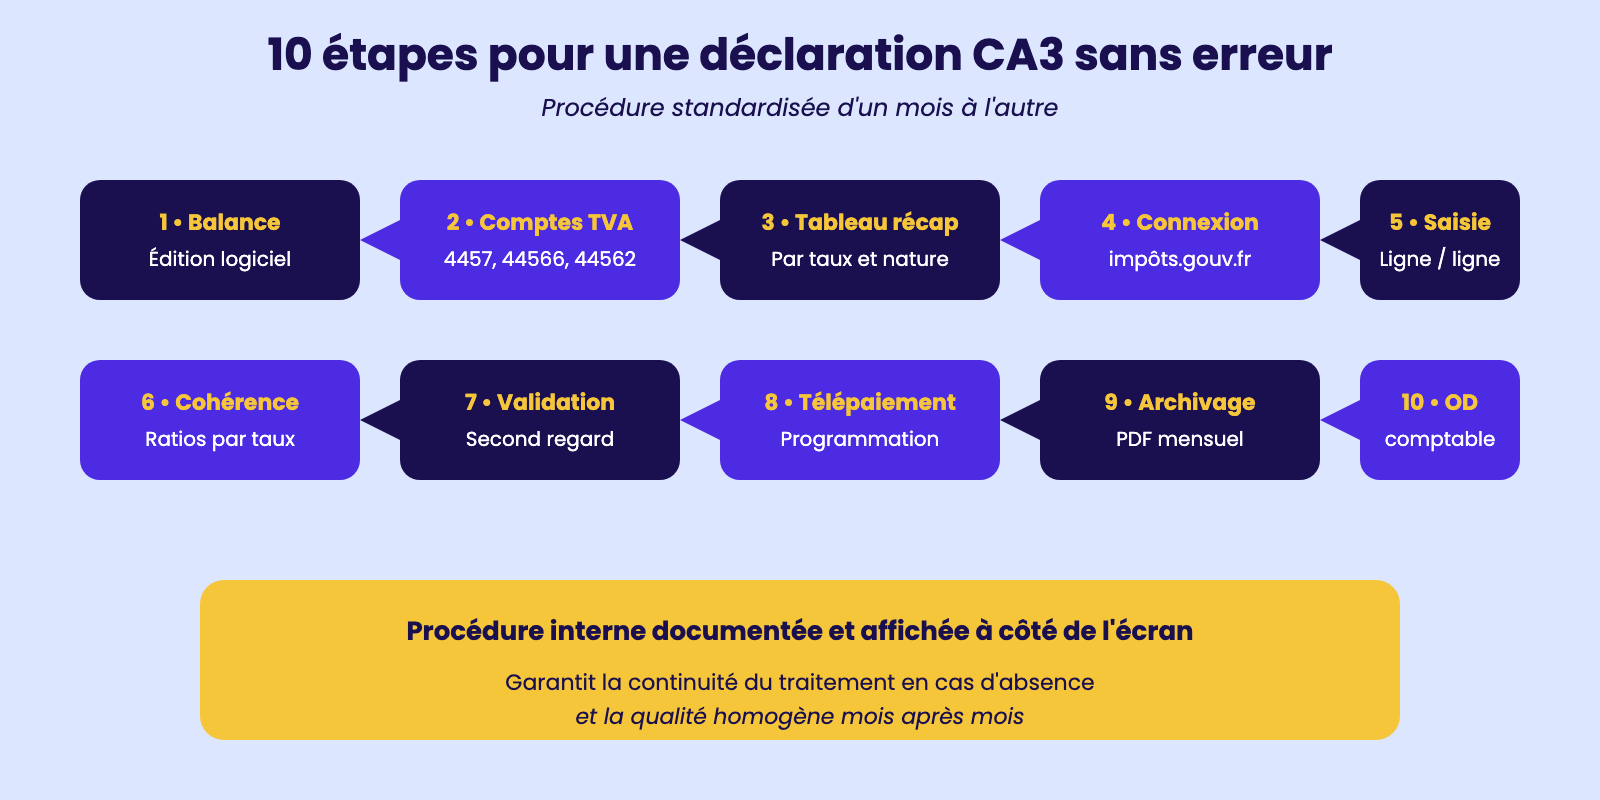
Étape 1 : éditer la balance comptable de la période. L'assistant lance dans son logiciel comptable (Sage, EBP, Cegid, Pennylane, Quickbooks…) une balance générale arrêtée à la fin du mois. Étape 2 :
isoler les comptes de TVA. On extrait les soldes des comptes 4457 (TVA collectée), 44566 (TVA déductible sur autres biens et services), 44562 (TVA déductible sur immobilisations), 44567 (crédit de TVA reporté), 44551 (TVA à décaisser de la période précédente, qui doit être à zéro après son règlement).
Sophie chez Métallor effectue cette extraction le 5 du mois suivant pour disposer d'une vue stabilisée.
Étape 3 : produire le tableau récapitulatif vu au sous-chapitre 3.5, qui ventile par taux et par nature les montants.
Étape 4 : se connecter à l'espace professionnel sur impôts.gouv.fr et accéder au module « Déclarer la TVA ». L'interface présente le formulaire CA3 prérempli des éventuelles données antérieures. Étape 5 : saisir ligne par ligne.
La saisie de la ligne 1 (chiffre d'affaires HT) implique le report de la balance des comptes 707, 706, 708 retraités selon le taux.
La saisie des lignes 8 et 9 (TVA collectée par taux) procède de manière analogue.
La saisie des lignes 19 et 20 (TVA déductible) reprend les soldes des comptes 44562 et 44566. Étape 6 : contrôle de cohérence. Plusieurs vérifications sont à effectuer avant la validation :
le rapport TVA collectée / chiffre d'affaires doit correspondre au taux applicable (par exemple, si la ligne 8 affiche 18 000 € de chiffre d'affaires à 20 %, la TVA doit être de 3 600 €), le total des opérations doit être proche du chiffre d'affaires comptable, le crédit éventuel reporté doit correspondre au solde du compte 44567.
Étape 7 :
sauvegarder, contrôler et valider. La déclaration est sauvegardée en mode brouillon, contrôlée par un deuxième regard si possible (autocontrôle ou validation par l'expert-comptable), puis validée définitivement.
Étape 8
: générer le bordereau et programmer le télépaiement.
Étape 9 :
archiver une copie PDF de la déclaration dans le dossier électronique mensuel.
Étape 10 :
passer l'écriture comptable de TVA en débitant 4457, en créditant 44566 et 44562, en virant le solde en 44551 ou 44567.
Théo a documenté chacune de ces étapes dans un fichier procédure de quatre pages affiché à côté de son écran : en cas d'absence imprévue, n'importe quel collègue formé en comptabilité peut prendre le relais en quelques heures. Cette industrialisation transforme la déclaration en routine maîtrisée.
10 étapes pour une déclaration CA3 sans erreur
4.4 – Le télépaiement de la TVA : modalités, dates limites, accès espace professionnel impôts.gouv
Depuis le 1er octobre 2014, toutes les entreprises sont obligées de télédéclarer et de télépayer leur TVA, quel que soit leur chiffre d'affaires et leur régime déclaratif.
L'usage du papier a totalement disparu, et la dématérialisation est devenue le standard absolu de la relation entre l'entreprise et l'administration fiscale.
Maîtriser le portail impôts.gouv.fr et ses fonctionnalités est un prérequis du métier d'assistant.
La première étape est la création d'un espace professionnel sur le portail impôts.gouv.fr.
Cette création se fait en ligne par le représentant légal de l'entreprise, qui rattache à l'espace les services dont il a besoin : déclaration de TVA, paiement de TVA, déclaration de résultat, paiement d'impôt sur les sociétés, déclaration sociale nominative pour les indépendants, etc.
Un mandat peut être donné à un expert-comptable ou à un assistant collaborateur pour qu'il puisse déposer la déclaration au nom de l'entreprise, sans pouvoir effectuer de paiement à sa place.
Sophie chez Métallor dispose d'un mandat de déclaration tandis que la directrice administrative et financière conserve le pouvoir de signature du télépaiement, ce qui assure une séparation des fonctions conforme aux principes de contrôle interne.
Le télépaiement s'effectue par prélèvement SEPA B2B sur un compte bancaire professionnel préalablement e
nregistré et autorisé par l'entreprise via un mandat signé électroniquement. Lors de la déclaration, l'assistant saisit le montant à payer (ligne 22 du CA3) puis valide l'ordre de prélèvement.
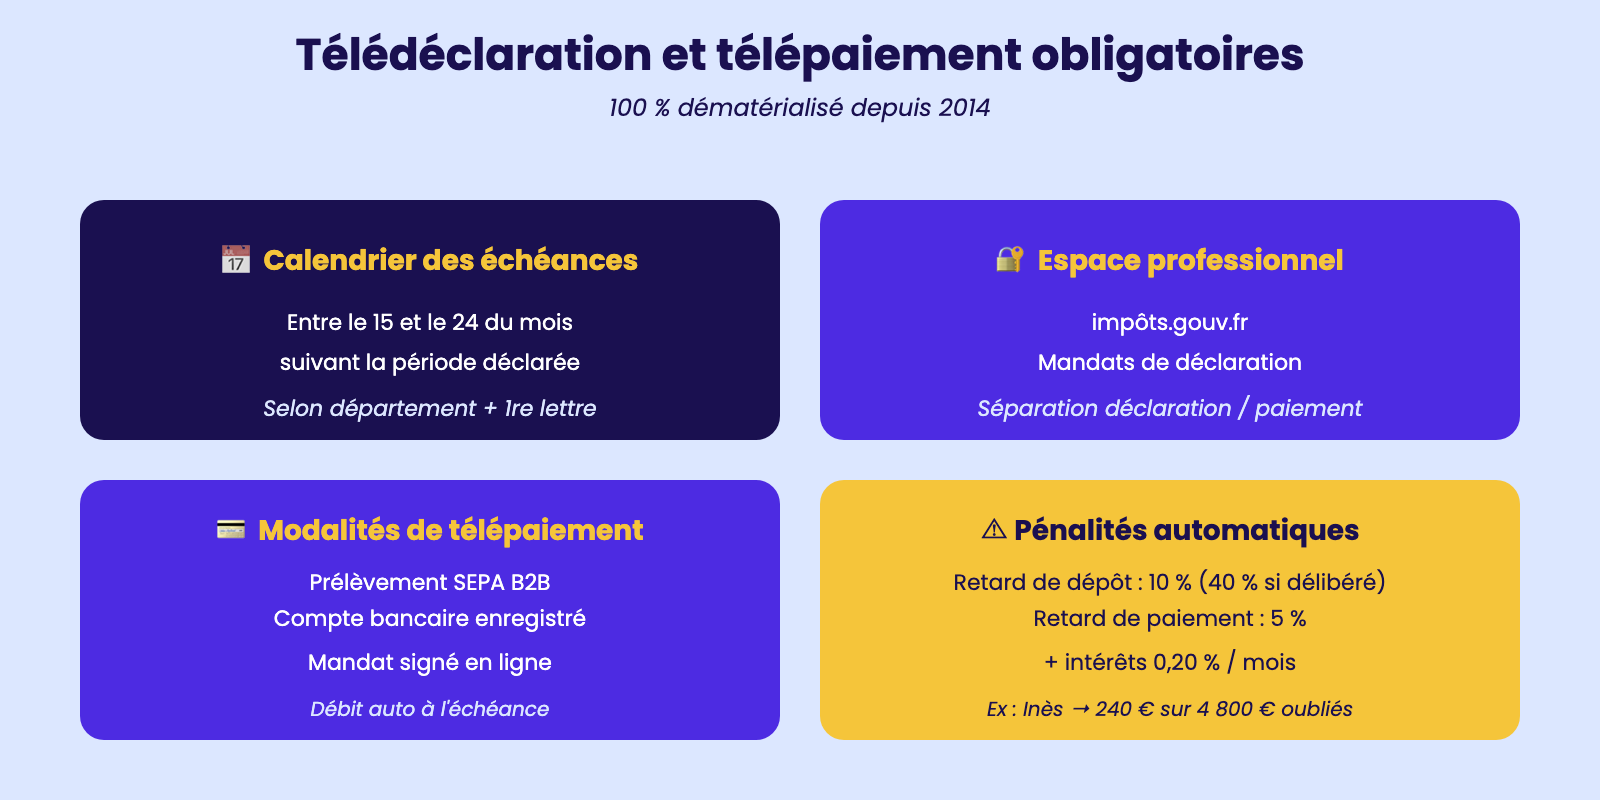
Le débit interviendra automatiquement à la date d'exigibilité, soit en règle générale entre le 15 et le 24 du mois suivant la période déclarée. Le calendrier précis dépend du département du siège social et de la première lettre de la raison sociale de l'entreprise.
Par exemple, une SARL parisienne dont le nom commence par M a une date limite au 19 du mois ; une SAS lyonnaise commençant par T peut être au 24. Théo dans son agence digitale a noté toutes ces dates dans un calendrier partagé Outlook avec rappels automatiques à J-3 et J-1, ce qui sécurise l'opération.
Le non-respect du calendrier déclencher des pénalités. Un retard de dépôt de la déclaration entraîne une majoration de 10 % du montant dû (40 % en cas de manquement délibéré).
Un défaut de paiement engendre une majoration de 5 %, plus des intérêts de retard de 0,20 % par mois. Ces sanctions sont automatiques et le recours gracieux n'est accepté que sur preuve d'un événement empêchant absolument la transmission (sinistre informatique majeur, hospitalisation du dirigeant).
Inès, qui avait omis de programmer son acompte de juillet, a écopé d'une majoration de 5 % sur 4 800 €, soit 240 € de pénalité, ce qui l'a convaincue de souscrire à un service d'automatisation des virements.
Pour les contribuables faisant face à une difficulté de trésorerie, il est possible de demander un délai de paiement au comptable public dès qu'on anticipe le problème, avant l'échéance, plutôt que de laisser passer la date et de subir les pénalités.
Télédéclaration et télépaiement obligatoires
4.5 – La gestion des crédits de TVA : report, demande de remboursement, conditions
Le crédit de TVA apparaît lorsque, sur une période donnée, la TVA déductible excède la TVA collectée.
Cette situation, naturelle pour les entreprises exportatrices, en démarrage d'activité, en phase d'investissement lourd ou souffrant d'une saisonnalité marquée, ne signifie en rien que l'entreprise a fait une erreur : elle traduit simplement un décalage entre l'amont et l'aval.
La question pour l'assistant de gestion est ensuite stratégique : doit-on reporter le crédit ou demander son remboursement à l'administration ?
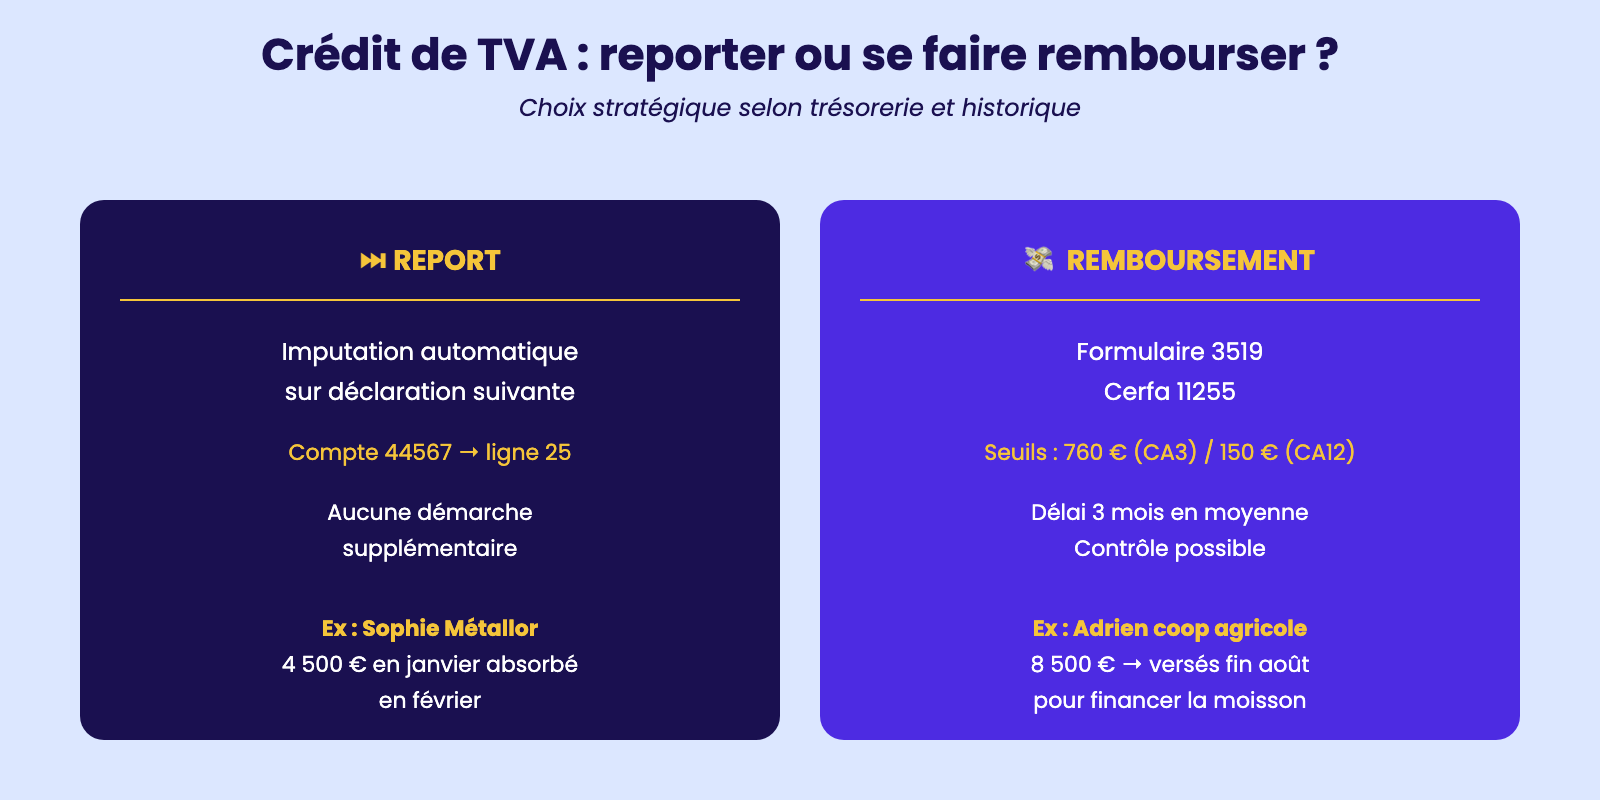
Le report sur la déclaration suivante est l'option par défaut. Le montant du crédit est enregistré au compte 44567 « Crédit de TVA à reporter », et reporté en ligne 25 du CA3 du mois suivant, où il vient s'imputer sur la TVA collectée.
C'est l'option la plus simple, qui ne suppose aucune démarche supplémentaire. Sophie chez Métallor, lorsqu'elle enregistre un crédit de 4 500 € en janvier (mois d'investissement traditionnel chez les industriels), choisit le report : ce crédit sera intégralement absorbé par la TVA à reverser en février, quand l'activité commerciale repart.
Le report n'est pas plafonné dans le temps : un crédit peut courir d'une déclaration à l'autre pendant plusieurs années si l'entreprise reste structurellement en position créditrice.
La demande de remboursement, plus active, s'effectue au moyen du formulaire 3519 (Cerfa 11255).
Elle est soumise à des seuils : 760 € minimum en régime mensuel ou trimestriel, 150 € minimum en régime annuel CA12.
Le remboursement est versé sur le compte bancaire de l'entreprise dans un délai officiel d'environ trois mois, parfois plus rapide pour les entreprises bien notées.
Adrien dans la coopérative agricole opte régulièrement pour le remboursement car la trésorerie est tendue : le crédit de 8 500 € de mai est demandé en remboursement le 20 juin, et la coopérative est créditée fin août, ce qui finance le démarrage de la moisson.
La demande doit être accompagnée des pièces justificatives demandées par l'administration : factures d'investissement, attestations d'exportation, justificatifs des opérations exonérées qui ont généré le crédit.
Trois pièges méritent attention.
Premier piège, la rigueur des justificatifs : une demande de remboursement déclenche fréquemment une vérification sur pièces, qui peut s'étendre à une vérification de comptabilité si des anomalies apparaissent.
Mieux vaut donc s'assurer que tout est en ordre avant de cliquer sur « envoyer ».
Deuxième piège, le timing : une demande en fin d'exercice fiscal incite l'administration à examiner l'ensemble de l'année, ce qui peut être l'occasion d'élargir le contrôle.
Théo recommande de demander le remboursement en milieu d'année, sur un crédit de petite taille, pour rester sous le radar. Troisième piège, les régularisations : si la situation s'inverse rapidement, il peut être judicieux de patienter, le report étant alors plus efficace que le remboursement.
Le choix se construit toujours en concertation avec l'expert-comptable, en croisant les contraintes de trésorerie et l'opportunité fiscale du moment.
Il n'y a aucune réaction pour le moment.
pour être le premier à laisser un commentaire.