📝– Les méthodes de gestion des stocks et de valorisation
Chapitre 2 – Les méthodes de gestion des stocks et de valorisation
2.1 – Les niveaux de stock : minimum, alerte, sécurité, maximum
La maîtrise des stocks repose sur la définition rigoureuse de plusieurs niveaux de référence qui structurent les décisions d'approvisionnement au fil de l'eau.
Chaque article du magasin se voit attribuer quatre niveaux complémentaires que l'assistant de gestion doit savoir calculer et interpréter.
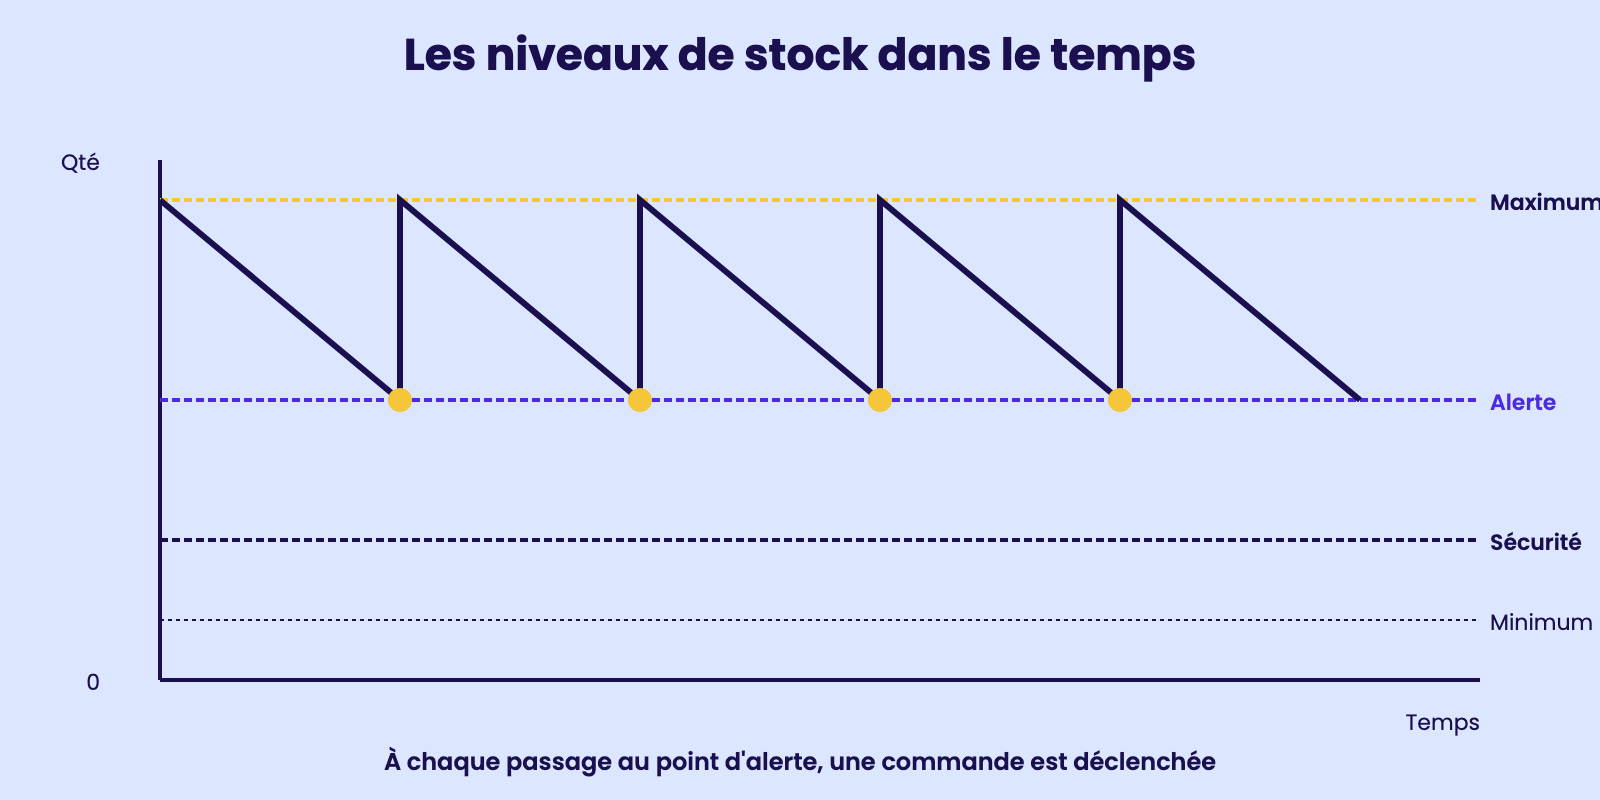
Le stock minimum, appelé aussi stock de couverture, correspond à la quantité strictement nécessaire pour assurer la consommation pendant le délai de livraison du fournisseur ; il se calcule en multipliant la consommation moyenne quotidienne par le délai d'approvisionnement en jours.
Le stock de sécurité s'ajoute par-dessus pour amortir les aléas, qu'il s'agisse de pics de demande imprévus ou de retards fournisseurs ; sa dimension dépend du niveau de service que l'entreprise souhaite garantir, traditionnellement entre 90 % et 99 %, et se calcule à partir de l'écart-type des consommations et d'un coefficient statistique.
Le stock d'alerte (ou point de commande) est le seuil opérationnel qui déclenche une nouvelle commande : il se compose du stock minimum et du stock de sécurité.
Au-dessus de ces seuils, le stock maximum définit la limite haute que l'on s'interdit de dépasser pour éviter le surstockage, l'immobilisation de trésorerie et le risque d'obsolescence.
Concrètement, chez le magasin de sport Décathlon de Bordeaux Lac, l'assistante d'exploitation Inès Garnier paramètre dans le PGI Cegid une raquette de tennis Artengo TR500 avec les valeurs suivantes : stock minimum 8 pièces, stock de sécurité 12 pièces, stock d'alerte 20 pièces, stock maximum 60 pièces.
Lorsque le système détecte que le stock physique descend à 19 pièces, il génère automatiquement une proposition de réapprovisionnement de 40 pièces pour ramener le niveau à 59, juste sous le maximum. Ce paramétrage prévient simultanément la rupture (qui coûterait des ventes manquées un samedi de match) et le surstockage (qui mobiliserait inutilement 1 200 € de trésorerie).
Les quatre niveaux ne sont pas figés : ils doivent être révisés au moins deux fois par an pour tenir compte des évolutions de la demande, des modifications de gamme et des éventuels changements de délais fournisseurs.
C'est précisément cette révision périodique qui distingue une gestion de stocks artisanale d'une gestion professionnelle pilotée par la donnée.
Les niveaux de stock dans le temps
2.2 – La méthode FIFO et le principe du premier entré, premier sorti
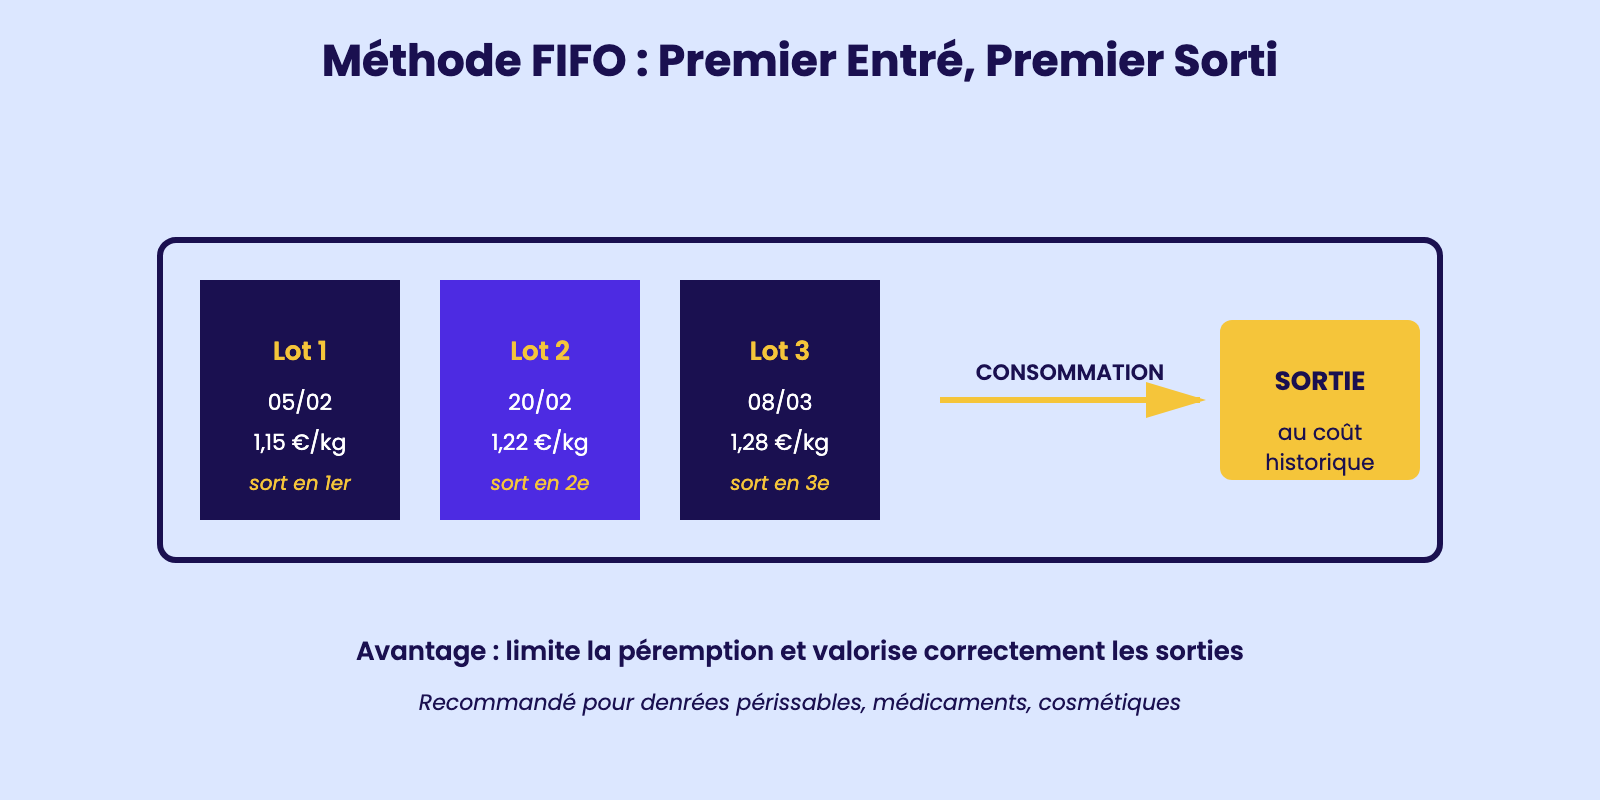
La méthode FIFO (First In, First Out, en français PEPS pour Premier Entré, Premier Sorti) est la règle de gestion des sorties de stock la plus universellement utilisée dans les entreprises industrielles et commerciales.
Son principe est simple : on prélève toujours en priorité les unités physiquement entrées en stock en premier, c'est-à-dire les plus anciennes.
Cette logique est dictée par deux préoccupations complémentaires. La première est physique et sanitaire : elle évite que des produits ne deviennent obsolètes, périmés ou détériorés à force de stagner au fond du rayon.
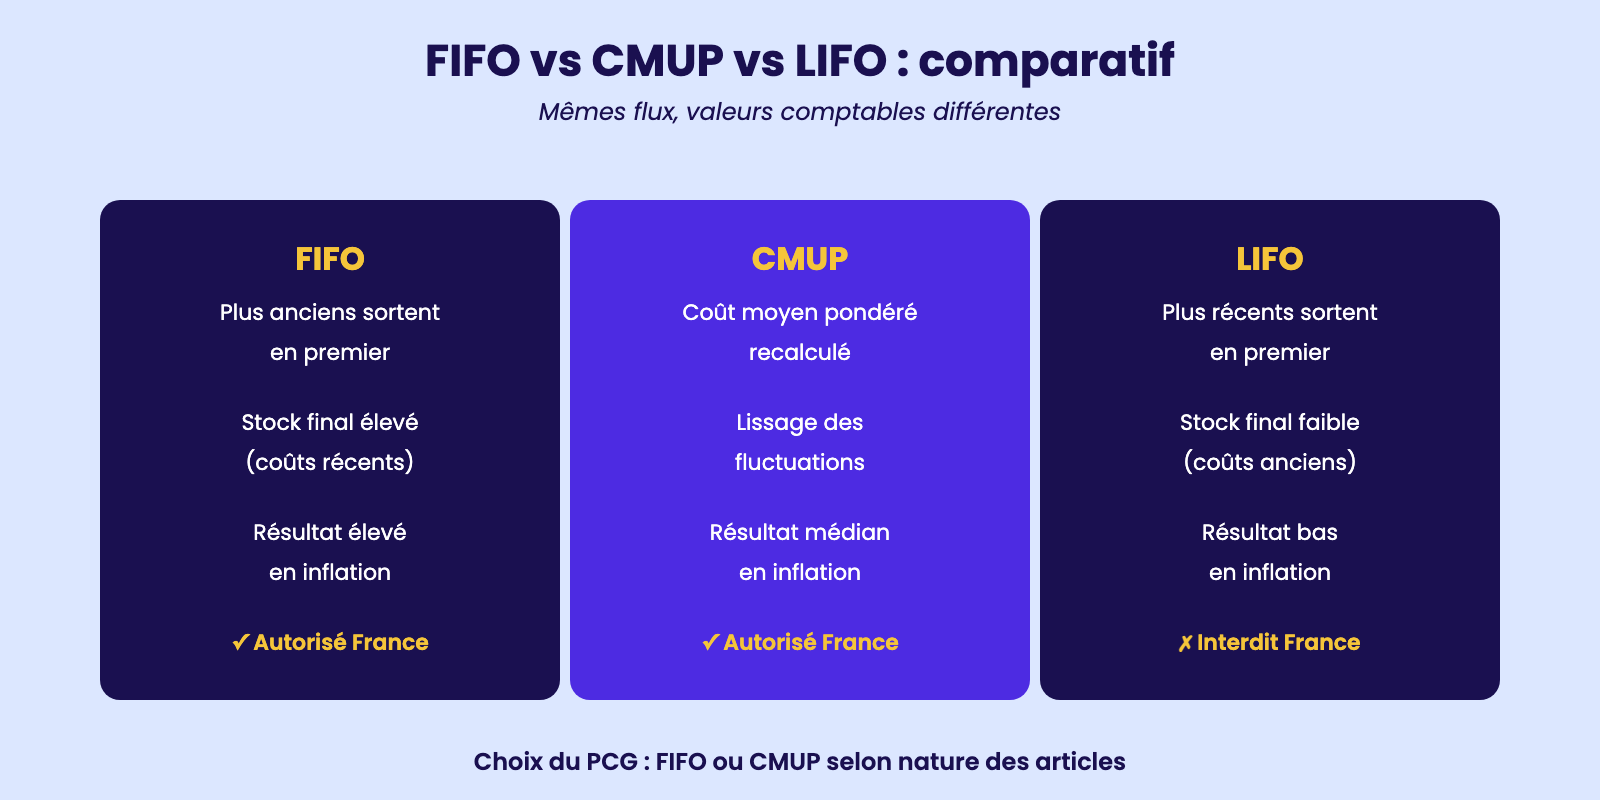
La seconde est comptable : elle valorise les sorties au coût des entrées les plus anciennes, ce qui, en période d'inflation des prix matières, gonfle mécaniquement la valeur du stock final et améliore le résultat comptable de l'exercice (par rapport au LIFO ou au CMUP).
Imaginons la situation concrète de la brasserie artisanale La Houblonnière à Lille où la responsable production Anaïs Lefranc gère un stock de malt. Au 1er mars, le stock se compose de deux lots distincts : 600 kg entrés le 5 février à 1,15 € le kg et 400 kg entrés le 20 février à 1,22 € le kg.
Pour produire la cuvée de printemps, Anaïs consomme 700 kg en mars. En appliquant strictement le FIFO, elle prélève d'abord les 600 kg du lot du 5 février (à 1,15 €) puis 100 kg du lot du 20 février (à 1,22 €).
Le coût de production enregistré en comptabilité s'élève donc à 600 × 1,15 + 100 × 1,22 = 690 + 122 = 812 €, et le stock résiduel au 31 mars vaut 300 kg × 1,22 = 366 €. Le FIFO impose en pratique une organisation physique adaptée : les nouveaux lots se rangent au fond des rayonnages, les anciens sortent en façade, des étiquettes de date d'entrée sont systématiquement apposées, et les inventaires tournants vérifient la cohérence entre l'ordre physique et l'ordre informatique.
Toute dérogation au FIFO crée un risque de péremption coûteux, particulièrement critique dans l'agroalimentaire, la pharmacie et la cosmétique.
Méthode FIFO : Premier Entré, Premier Sorti
2.3 – Les méthodes LIFO et CMUP : valorisation des sorties
À côté du FIFO, deux autres méthodes de valorisation des sorties de stock méritent d'être connues car elles produisent des effets comptables et économiques très différents : le LIFO et le CMUP. La méthode LIFO (Last In, First Out, en français DEPS pour Dernier Entré, Premier Sorti) inverse la logique du FIFO en faisant sortir en priorité les lots les plus récemment entrés.
Comptablement, cela revient à valoriser les consommations courantes au coût des derniers achats, généralement plus élevés en période d'inflation, ce qui réduit le résultat affiché de l'exercice et donc l'impôt sur les sociétés.
Cette méthode, autrefois courante dans certaines économies anglo-saxonnes, est aujourd'hui interdite en France par les normes comptables PCG et déconseillée par les normes IFRS internationales : elle ne se rencontre donc plus que dans des logiques internes de simulation ou de gestion budgétaire, non dans la comptabilité officielle.
La méthode CMUP (Coût Moyen Unitaire Pondéré), parfois appelée CUMP, est la plus utilisée en France à côté du FIFO. Elle consiste à recalculer, après chaque entrée en stock, un coût moyen pondéré qui intègre les anciennes unités au coût historique et les nouvelles au coût d'acquisition récent.
Toutes les sorties postérieures sont valorisées à ce coût moyen jusqu'à la prochaine entrée. La formule est simple : CMUP = (valeur stock initial + valeur entrée) / (quantité stock initial + quantité entrée).
Chez le restaurant Le Comptoir des Halles à Lyon, la cheffe Camille Roussel achète régulièrement de l'huile d'olive. Au 1er mai, son stock est de 20 litres à 8,50 € ; le 5 mai, elle reçoit 30 litres à 9,20 €. Le CMUP devient donc (20 × 8,50 + 30 × 9,20) / 50 = (170 + 276) / 50 = 8,92 € le litre. Si elle consomme 35 litres dans la semaine, son coût d'utilisation s'élève à 35 × 8,92 = 312,20 € et son stock résiduel à 15 × 8,92 = 133,80 €.
Le CMUP a l'avantage de lisser les fluctuations de prix et de simplifier la comptabilité, au prix d'une légère perte d'information sur la traçabilité des lots ; il est particulièrement adapté aux articles fongibles comme les liquides, les granulats et les vis standard.
FIFO vs CMUP vs LIFO : comparatif
2.4 – Le calcul du stock moyen et du taux de rotation
Le stock moyen est l'indicateur de référence pour mesurer la quantité de marchandises immobilisée en moyenne sur une période donnée. Sa formule la plus courante en gestion administrative est la moyenne arithmétique du stock initial et du stock final : SM = (SI + SF) / 2.
Lorsque la période est subdivisée en plusieurs sous-périodes avec des inventaires intermédiaires, on calcule un stock moyen plus précis en moyennant tous les inventaires successifs pondérés par la durée. Ce stock moyen sert d'abord à valoriser le besoin en fonds de roulement lié aux stocks et donc à mesurer la trésorerie immobilisée.
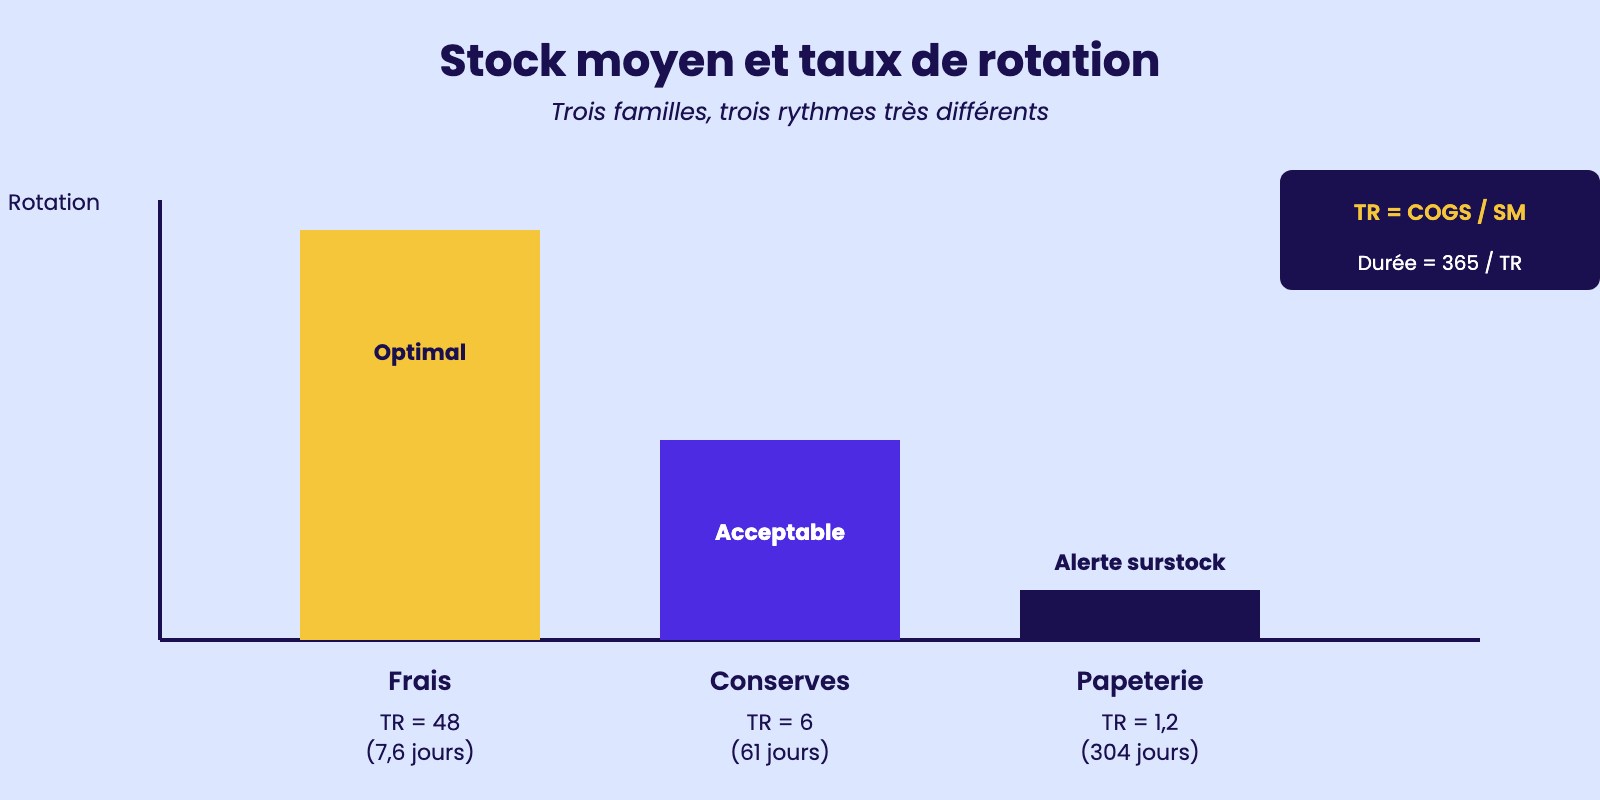
Il sert ensuite de dénominateur dans le calcul du taux de rotation, indicateur clé qui exprime combien de fois le stock se renouvelle pleinement dans l'année : TR = coût annuel des marchandises vendues / stock moyen valorisé. Un taux de rotation de 8 signifie ainsi que le stock se renouvelle 8 fois dans l'année, soit en moyenne tous les 365 / 8 = 45,6 jours.
La durée de stockage moyenne se déduit directement du taux de rotation par la formule : 365 / TR. Plus le taux de rotation est élevé, plus le stock tourne vite, plus la trésorerie est libérée rapidement et plus le risque d'obsolescence ou de péremption diminue. Inversement, un taux de rotation faible signale un stock qui dort et qui ronge la performance.
Chez le grossiste alimentaire Frais & Plus à Nantes, Sophie Bertrand suit chaque mois le taux de rotation par famille : sur les fruits et légumes frais, le taux dépasse 48 (renouvellement tous les 7,6 jours), ce qui est conforme à la durée de vie produit. Sur la conserverie, il atteint 6 (durée de stockage 61 jours), niveau jugé optimal.
En revanche, sur la papeterie marketing, il s'effondre à 1,2 (304 jours), révélant un surstock historique de plaquettes publicitaires obsolètes. Cette analyse fine permet à Sophie de proposer à sa direction un déstockage promotionnel ciblé, libérant ainsi 24 000 € de trésorerie en moins de deux mois.
Le calcul du stock moyen et du taux de rotation est donc bien davantage qu'un exercice arithmétique : c'est un véritable diagnostic financier de la performance commerciale et logistique.
Stock moyen et taux de rotation
2.5 – L'inventaire physique et l'inventaire permanent
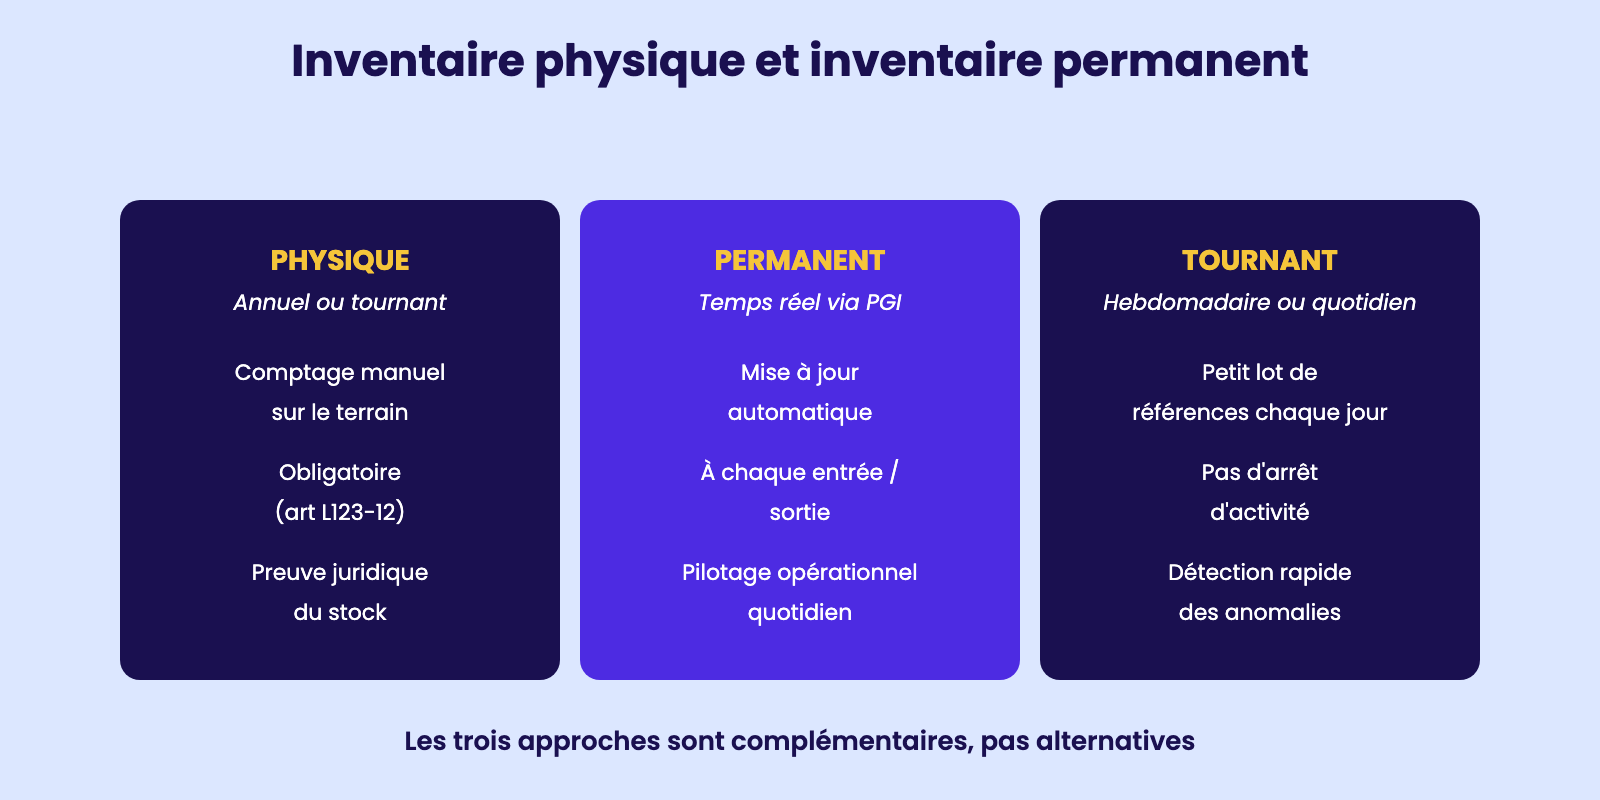
L'inventaire physique est l'opération consistant à comptabiliser une à une, sur le terrain, l'ensemble des références présentes dans le magasin pour confronter le résultat aux quantités théoriques enregistrées dans le système d'information.
Cette opération est rendue obligatoire au moins une fois par exercice comptable par l'article L.123-12 du Code de commerce, ce qui revient pour la plupart des entreprises à un inventaire annuel au 31 décembre, parfois doublé d'un inventaire à mi-exercice.
L'inventaire annuel global est lourd à organiser : il suppose souvent l'arrêt partiel de l'activité, la mobilisation d'équipes de comptage en binôme (un compte, l'autre saisit), des feuilles de comptage pré-éditées et un protocole de validation contradictoire.
À l'opposé, l'inventaire tournant fractionne le travail tout au long de l'année : chaque jour ouvré, une vingtaine de références différentes sont contrôlées selon un planning rotatif, ce qui permet de couvrir la totalité du magasin en environ douze mois sans jamais interrompre l'activité.
L'inventaire permanent, lui, est une logique purement informatique : à chaque entrée et à chaque sortie de stock saisie dans le PGI, le solde théorique se met à jour automatiquement en temps réel, permettant à tout instant de connaître le stock disponible à la vente, le stock en cours de réception et le stock réservé
. L'inventaire permanent ne dispense pas de l'inventaire physique, qui reste la seule preuve juridique de la réalité du stock, mais il rend la gestion quotidienne beaucoup plus fluide et permet de détecter immédiatement les anomalies.
Au cabinet médical de groupe Aliénor à Bordeaux, l'assistante administrative Quentin Lacombe gère le stock de consommables (gants, seringues, compresses, vaccins) avec un inventaire tournant hebdomadaire portant chaque mardi sur une cinquième partie du référentiel.
Lors du dernier comptage, elle a identifié un écart de –14 unités sur les autopiqueurs glycémie : enquête menée, il s'est avéré qu'un stagiaire infirmier ne saisissait pas les sorties pour les patients diabétiques suivis à domicile.
La procédure interne a été corrigée et un rappel formation a été dispensé, illustrant que l'inventaire est aussi un puissant outil de détection des dysfonctionnements organisationnels.
Il n'y a aucune réaction pour le moment.
pour être le premier à laisser un commentaire.