📝– La gestion des litiges fournisseurs et des avoirs
Chapitre 4 – La gestion des litiges fournisseurs et des avoirs
4.1 – Les types de litiges : quantité incorrecte, mauvaise qualité, erreur de prix, livraison manquante
Le litige fournisseur naît à chaque fois que la livraison ou la facturation s'écarte de ce qui a été contractuellement convenu lors de la commande.
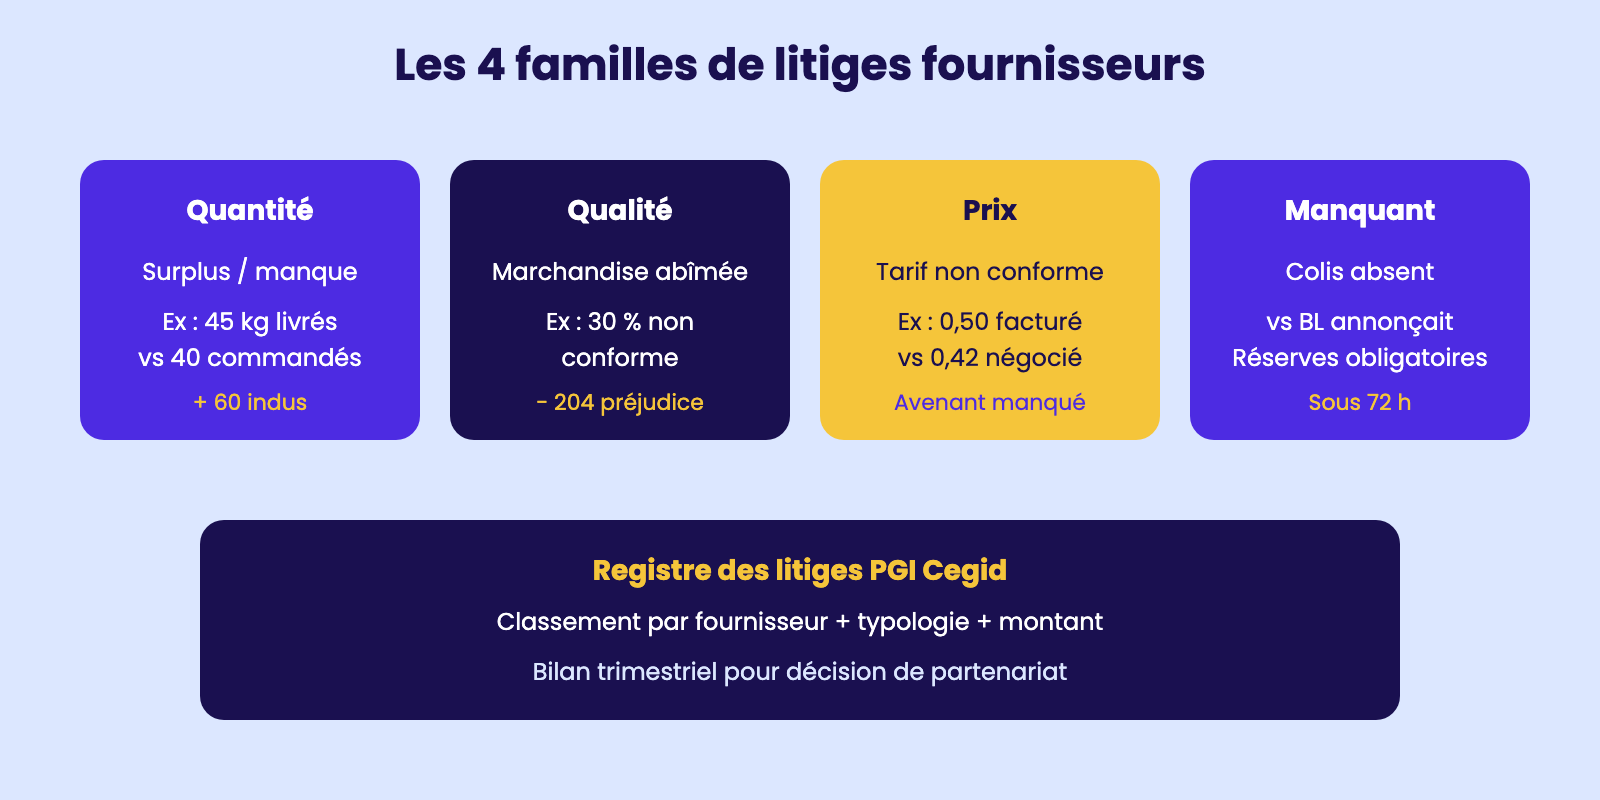
Inès Marchetti, assistante de gestion chez Resto Traiteur Méditerranée, classe systématiquement les litiges qu'elle rencontre en quatre familles principales, parce qu'à chaque famille correspond une procédure de traitement distincte dans le PGI Cegid.
La première famille rassemble les écarts de quantité : le fournisseur Viandes & Co a livré quarante-cinq kilogrammes de filet de bœuf alors que le bon de commande BC-2026-211 n'en mentionnait que quarante, ce qui représente un surplus facturé de cinq kilogrammes à douze euros le kilo soit soixante euros indus.
Inès doit alors décider, en concertation avec le chef de cuisine, soit de conserver le surplus et de demander un avoir partiel sur le tarif, soit de retourner les cinq kilogrammes et d'exiger un avoir intégral.
La deuxième famille concerne les défauts de qualité : sur la livraison Légumes Bio du dix mars, trente pour cent de la marchandise se révèle abîmée ou non conforme aux exigences sanitaires, ce qui sur une facture totale de six cent quatre-vingts euros TTC représente un préjudice de deux cent quatre euros.
La troisième famille rassemble les erreurs de prix :
Inès découvre que le fournisseur Emballages Plus a facturé les barquettes en aluminium au tarif catalogue de zéro virgule cinquante centime alors que l'avenant tarifaire signé en janvier prévoyait un prix négocié de zéro virgule quarante-deux centime.
La quatrième famille englobe les manquants ou livraisons partielles : un colis annoncé sur le bon de livraison mais physiquement absent à la réception.
Chaque famille déclenche une procédure documentée et tracée dans le PGI, ce qui garantit la preuve écrite indispensable en cas de contestation ultérieure devant le tribunal de commerce.
Inès tient un registre numérique des litiges, classé par fournisseur et par typologie, qu'elle exploite chaque trimestre pour identifier les fournisseurs récurrents et proposer à la direction la sortie progressive des partenariats les plus problématiques.
Les 4 familles de litiges fournisseurs
4.2 – La procédure de contestation : écrit, pièces justificatives, délais
La procédure de contestation est l'enchaînement formalisé des actes que l'assistante de gestion doit accomplir lorsqu'un litige est constaté afin que la contestation soit juridiquement opposable au fournisseur.
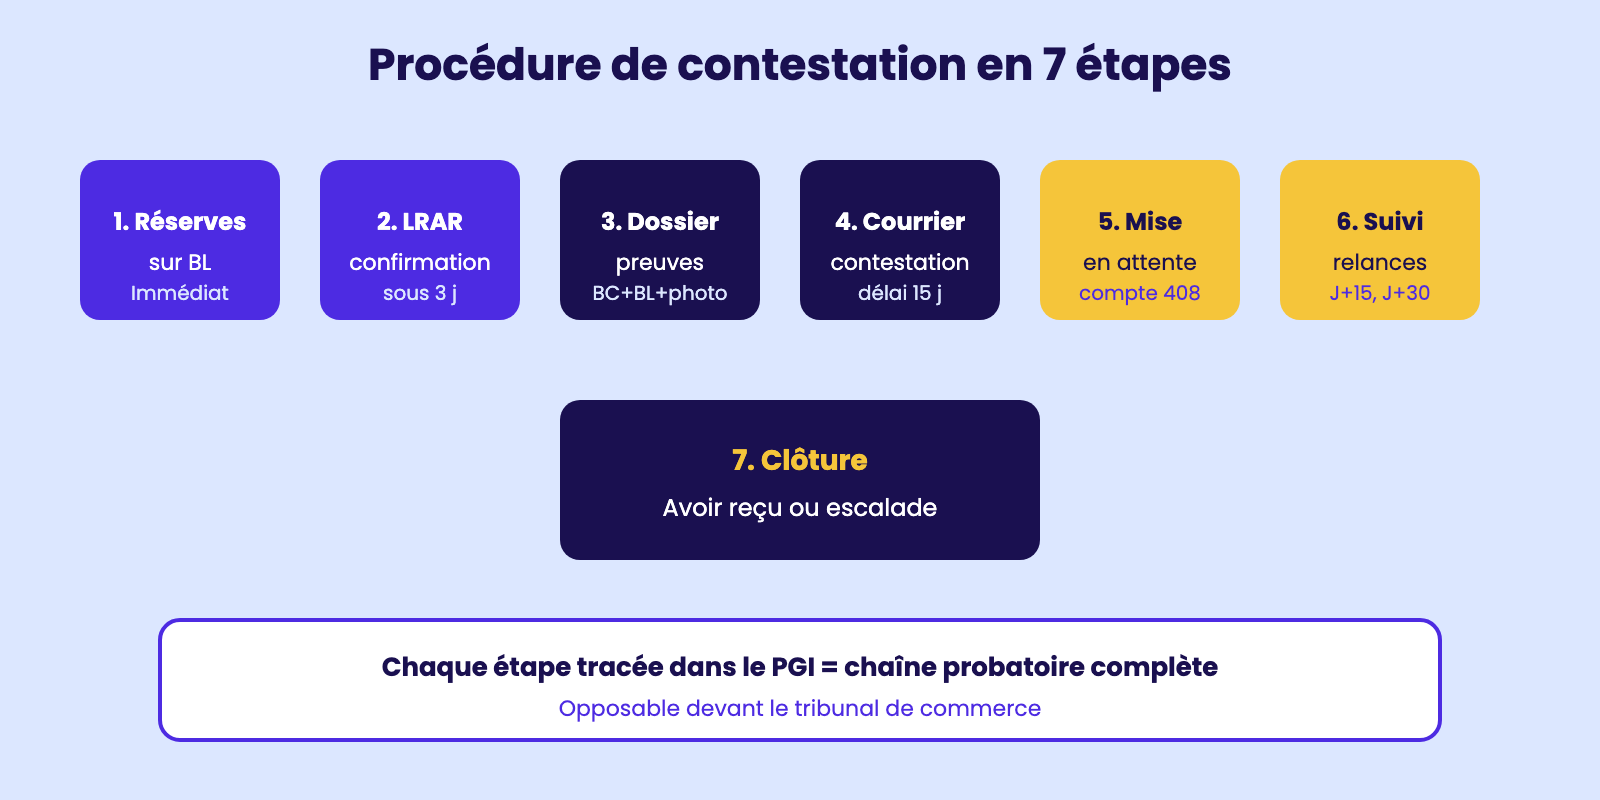
Inès Marchetti, dans son cabinet d'expertise comptable Audit Sud qui assiste plusieurs PME, applique une procédure standardisée en sept étapes que la jurisprudence commerciale a progressivement consacrée.
Première étape, la formalisation immédiate des réserves : dès la réception physique, le magasinier doit inscrire sur le bon de livraison signé toutes les anomalies constatées (« cinq kilos en surplus », « trois barquettes éclatées »), car en l'absence de réserve écrite lors de la livraison, la marchandise est réputée acceptée conformément à l'article L.133-3 du Code de commerce.
Deuxième étape, la confirmation écrite des réserves sous trois jours ouvrés par lettre recommandée avec accusé de réception ou par courriel signé électroniquement, conformément à la jurisprudence Chronopost.
Troisième étape, la constitution du dossier de preuves : Inès numérise le bon de commande original, le bon de livraison annoté, la facture contestée, des photographies datées de la marchandise non conforme, et les éventuels échanges de courriels antérieurs ; elle classe le tout dans un dossier numérique horodaté du PGI. Quatrième étape, la rédaction du courrier de contestation :
Inès utilise un modèle interne qui rappelle les références commerciales, expose les faits avec dates et chiffres précis, énonce la demande (avoir, remplacement, remboursement), fixe un délai de réponse de quinze jours et mentionne les voies de recours en cas de silence. Cinquième étape, la mise en attente comptable de la facture contestée : elle bascule la pièce dans le sous-compte « 408 Fournisseurs factures à recevoir – litiges » pour la sortir des dettes exigibles. Sixième étape, le suivi calendaire :
Inès programme dans le PGI une relance automatique à J+15 et une mise en demeure à J+30 si aucune réponse n'est parvenue. Septième étape, la clôture du litige par l'obtention de l'avoir ou par escalade contentieuse.
Chaque étape génère une trace numérique dans le PGI, ce qui constitue la chaîne probatoire complète exigible devant un juge.
Procédure de contestation en 7 étapes
4.3 – La demande d'avoir : conditions, rédaction, suivi jusqu'à réception
La demande d'avoir est l'acte par lequel l'entreprise cliente sollicite formellement du fournisseur l'émission d'un document de compensation financière reconnaissant l'anomalie et chiffrant le préjudice subi.
Karim Belaïd, assistant de gestion à l'agence de voyage Évasion & Continents, formule en moyenne quinze demandes d'avoir par mois auprès de ses prestataires hôteliers ou aériens, ce qui en fait un acte de gestion routinier mais qu'il traite avec une rigueur sans faille.
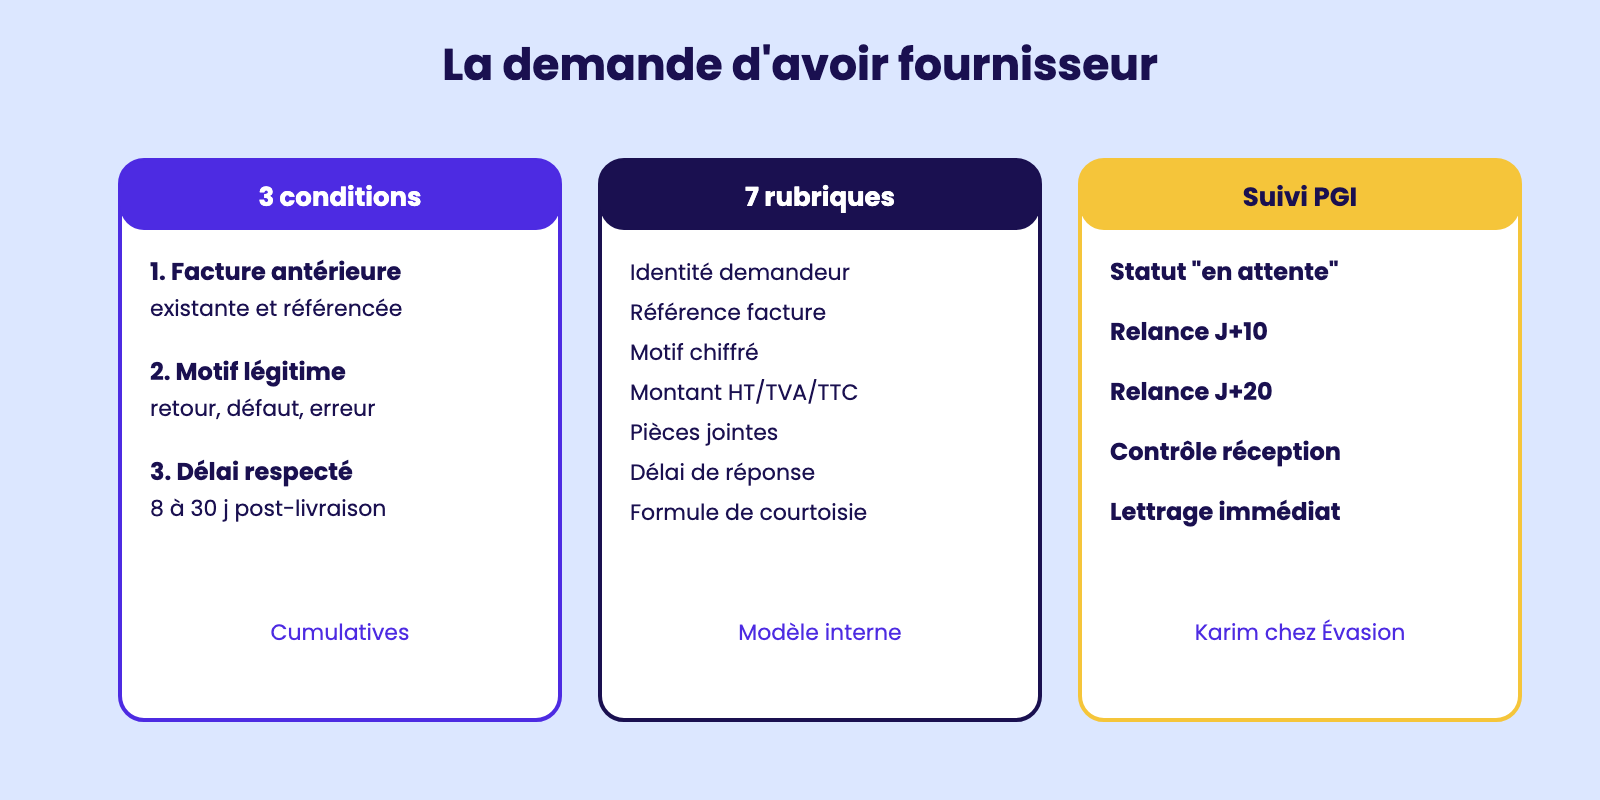
La demande d'avoir n'est recevable que si trois conditions cumulatives sont réunies. Première condition, l'antériorité de la facture initiale : il faut qu'une facture régulièrement émise par le fournisseur existe préalablement, car un avoir ne peut juridiquement être autonome, il doit obligatoirement référencer la facture qu'il vient compenser ou annuler.
Deuxième condition, l'existence d'un motif légitime contractuel ou légal : retour de marchandise, défaut de conformité, erreur tarifaire prouvée, geste commercial explicitement consenti par le fournisseur.
Troisième condition, le respect du délai contractuel de réclamation : la plupart des conditions générales de vente prévoient un délai de huit à trente jours après livraison ou facturation pour formuler une réclamation, faute de quoi la facture est définitivement acceptée.
Karim rédige la demande d'avoir selon un modèle interne validé par le responsable comptable, qui comprend toujours sept rubriques : identité complète du demandeur et du destinataire, référence précise de la facture concernée (numéro, date, montant), description factuelle et chiffrée du motif, montant exact demandé en avoir (HT, TVA, TTC), pièces justificatives jointes, délai de réponse attendu, formule de courtoisie ouvrant sur le maintien de la relation commerciale.
Une fois le courrier ou le courriel envoyé, Karim ouvre un suivi dans le PGI Sage avec un statut « avoir en attente » et programme une relance à J+10 puis J+20 si l'avoir n'a pas été reçu.
Lorsque l'avoir parvient, Karim contrôle la conformité au montant demandé, vérifie qu'il référence bien la facture initiale, puis procède à son enregistrement comptable et à son lettrage immédiat avec la facture concernée. Tout écart entre l'avoir reçu et l'avoir demandé déclenche une nouvelle phase de négociation tracée dans le journal de bord du dossier fournisseur.
La demande d'avoir fournisseur
4.4 – L'enregistrement comptable d'un avoir fournisseur : écriture, imputation sur le compte
L'enregistrement comptable d'un avoir fournisseur est l'opération technique par laquelle la diminution de la dette commerciale est inscrite dans les livres comptables de l'entreprise, en parfaite symétrie inversée avec l'écriture de la facture initiale.
Margaux Petit, assistante de gestion à la mutuelle Solidarité Plus à Lyon, traite quotidiennement des avoirs émis par les prestataires médicaux suite aux contestations de facturation : remboursement de surfacturation sur une consultation, ristourne de fin d'année négociée avec un fournisseur de bureau, retour d'imprimés non conformes commandés à l'imprimeur Rotative Centrale.
Le principe comptable est limpide et constitue le miroir exact de l'enregistrement d'une facture d'achat. Lors de la facture initiale, on débitait le compte de charge concerné et la TVA déductible et on créditait le compte fournisseur ; lors de l'avoir, on inverse strictement : on débite le compte fournisseur pour le montant TTC, et on crédite à la fois le compte de charge pour le montant HT et le compte de TVA déductible pour le montant de TVA.
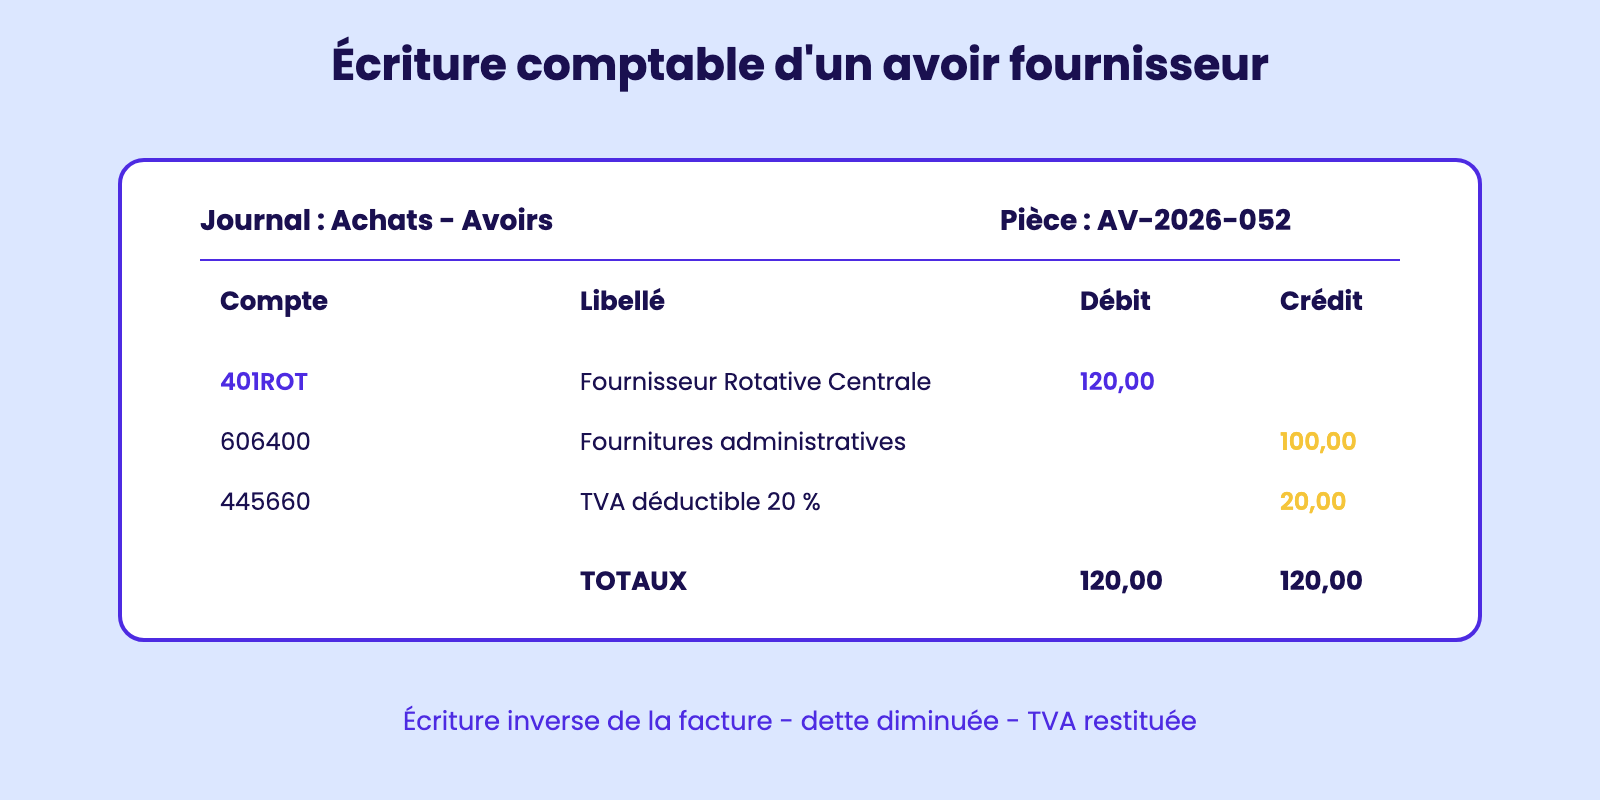
Considérons l'avoir AV-2026-052 d'un montant total de cent vingt euros TTC, composé de cent euros HT et de vingt euros de TVA, émis par l'imprimeur Rotative Centrale en compensation d'un défaut de qualité sur la commande C-2026-088.
Margaux ouvre le journal des achats du PGI Sage et passe l'écriture suivante : débit 401ROT « Fournisseur Rotative Centrale » pour cent vingt euros, crédit 606400 « Fournitures administratives » pour cent euros, crédit 445660 « TVA déductible sur autres biens et services » pour vingt euros. L'égalité débit-crédit est respectée et le PGI valide l'écriture.
Cette opération produit trois effets immédiats : la dette envers Rotative Centrale est diminuée de cent vingt euros dans le passif du bilan, la charge d'achat initialement enregistrée est régularisée à la baisse dans le compte de résultat, et la TVA précédemment récupérée auprès du Trésor public est restituée pour le montant correspondant via la prochaine déclaration mensuelle CA3.
Margaux procède ensuite au lettrage de l'avoir : si l'avoir vient compenser une facture précise non encore réglée, il s'impute directement sur le règlement futur, ce qui réduit le montant à virer au fournisseur ; si l'avoir vient régulariser une facture déjà réglée, il génère une créance à imputer sur la prochaine facture du même fournisseur. Cette discipline comptable garantit la sincérité absolue du compte 401 « Fournisseurs ».
Écriture comptable d'un avoir fournisseur
4.5 – L'escalade au contentieux : mise en demeure, médiation, recours juridiques
L'escalade au contentieux est la procédure graduée que l'assistant de gestion doit déclencher lorsque la phase amiable n'a pas permis d'obtenir l'avoir demandé ou la régularisation attendue, et qu'il devient nécessaire de mobiliser les outils juridiques pour faire valoir les droits de l'entreprise.
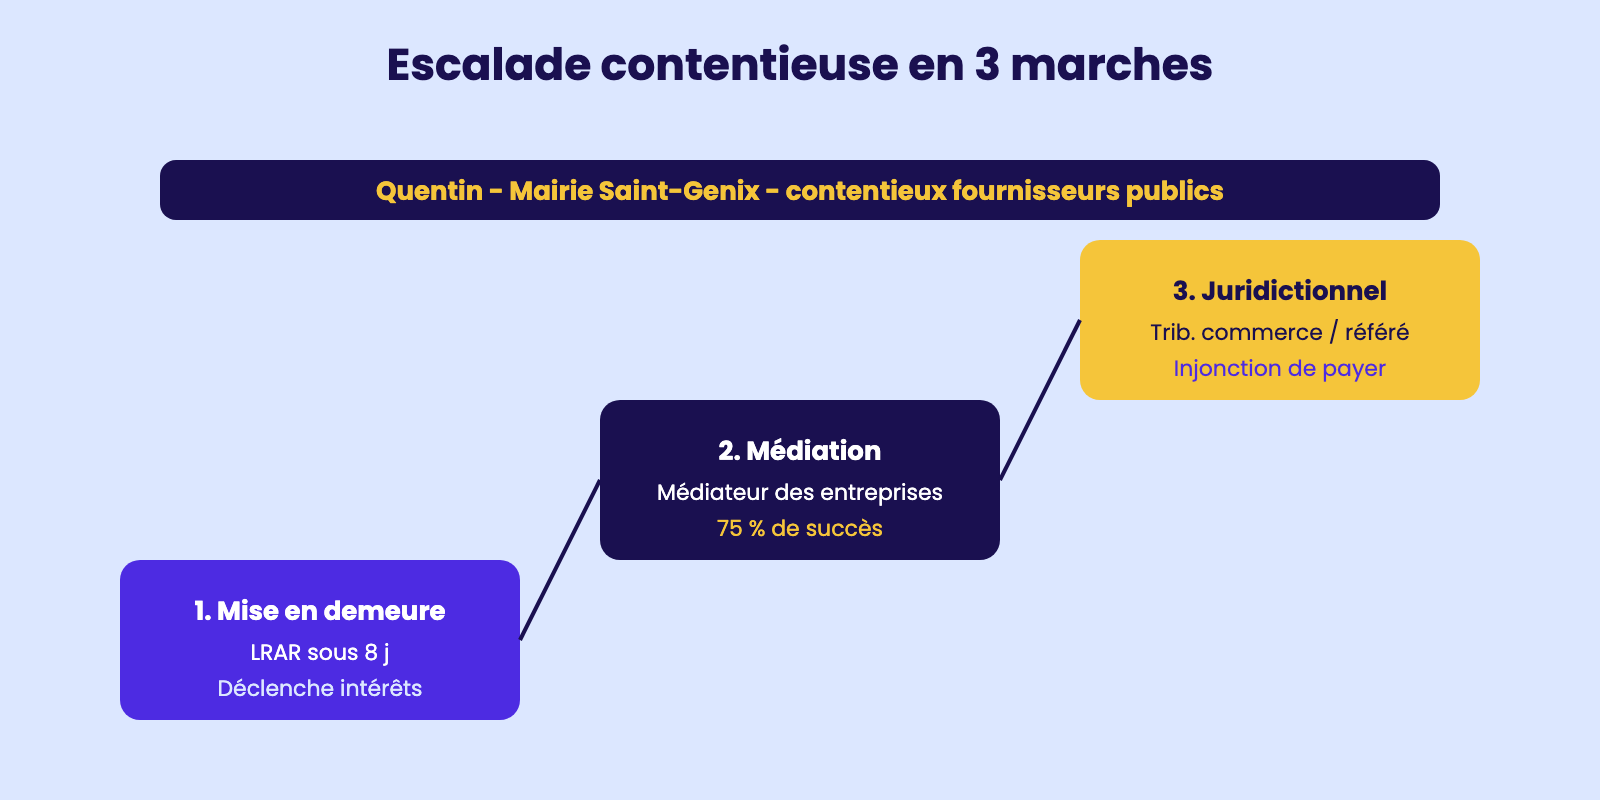
Quentin Dauphin, assistant de gestion à la mairie de Saint-Genix-sur-Guiers, gère le contentieux des fournisseurs publics avec une rigueur particulière car les deniers en jeu sont des fonds publics et toute négligence engagerait sa responsabilité administrative. L'escalade obéit à un escalier en trois marches dont chaque palier doit être documenté avant le passage au suivant.
Première marche, la mise en demeure : Quentin rédige et adresse au fournisseur défaillant une lettre recommandée avec accusé de réception portant explicitement la mention « mise en demeure » en objet, rappelant les références de la créance contestée, sommant le débiteur d'exécuter son obligation sous huit jours et prévenant qu'à défaut, des poursuites judiciaires seront engagées.
La mise en demeure produit deux effets juridiques majeurs : elle fait courir les intérêts moratoires au taux légal et elle constitue le point de départ du délai de prescription.
Deuxième marche, la médiation institutionnelle : à défaut d'accord à l'issue de la mise en demeure, Quentin saisit le médiateur des entreprises, organe gratuit placé auprès du ministère de l'Économie, dont la mission est de favoriser la résolution amiable des différends interentreprises et qui obtient près de soixante-quinze pour cent de succès en moyenne. Quentin peut également recourir à la médiation conventionnelle, plus rapide et confidentielle, ou à la procédure participative négociée par avocats.
Troisième marche, le recours juridictionnel : à défaut de médiation aboutie, le tribunal de commerce est compétent pour les litiges entre commerçants, le tribunal judiciaire pour les litiges avec un fournisseur non commerçant.
Quentin engage la procédure d'injonction de payer pour les créances certaines et liquides, simple et économique, ou la procédure de référé provision pour obtenir rapidement une décision exécutoire, ou enfin la procédure de fond pour les litiges complexes.
Chaque étape contentieuse fait l'objet d'une fiche de suivi dans le PGI avec dates, montants, pièces, ce qui permet à la directrice administrative de la mairie de piloter le portefeuille de contentieux et d'arbitrer les abandons éventuels.
Il n'y a aucune réaction pour le moment.
pour être le premier à laisser un commentaire.