📝 – Les principes fondamentaux de la TVA
Chapitre 1 – Les principes fondamentaux de la TVA
1.1 – Définition de la TVA : impôt indirect sur la consommation, mécanisme général
La taxe sur la valeur ajoutée, créée en France en 1954 par Maurice Lauré, est devenue le modèle fiscal le plus copié de la planète : plus de cent soixante pays l'ont adoptée.
Sa logique tient en une phrase : c'est un impôt indirect, supporté économiquement par le consommateur final, mais collecté à chaque étape de la chaîne économique par les entreprises pour le compte de l'État. Comprendre cette mécanique est la condition de toute pratique professionnelle sereine.
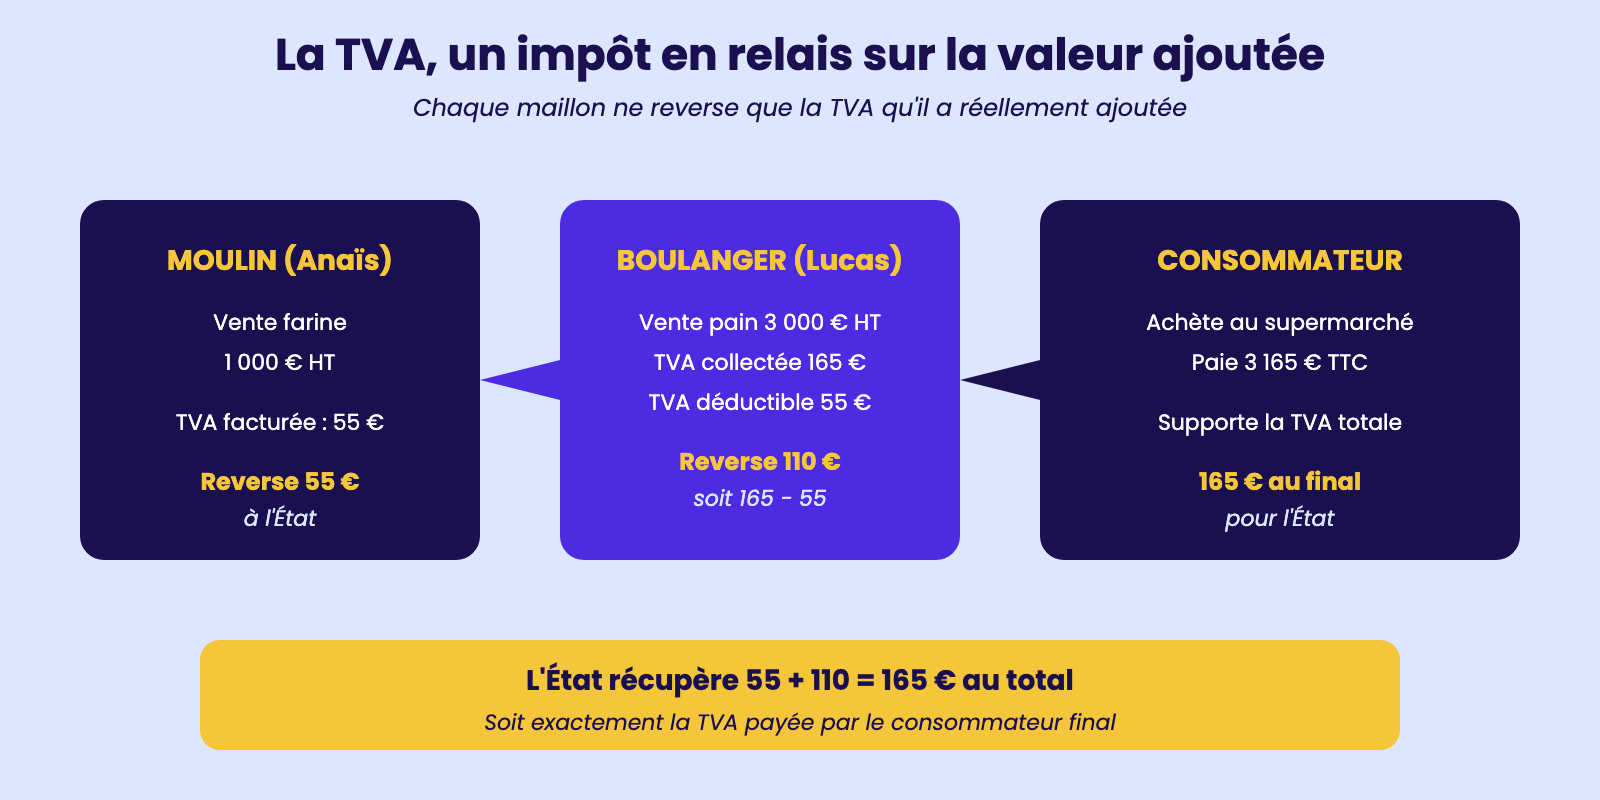
Prenons l'exemple concret de la filière du pain. Anaïs exploite un moulin à Romorantin et vend de la farine à Lucas, boulanger, pour 1 000 € hors taxes. Elle facture 55 € de TVA (taux 5,5 % sur les produits alimentaires) et reverse cette somme à l'État après l'avoir collectée.
Lucas, lui, transforme la farine en pain qu'il vend 3 000 € HT à un supermarché ; il facture 165 € de TVA. Cependant, comme il a déjà payé 55 € de TVA à Anaïs, il ne reverse à l'État que la différence : 165 − 55 = 110 €.
À chaque étape, l'entreprise n'acquitte que la TVA sur la valeur qu'elle a ajoutée, ce qui explique le nom de l'impôt. Au final, c'est le consommateur qui passe à la caisse du supermarché qui supporte la totalité de l'imposition, intégrée au prix de sa baguette.
Cette architecture présente une élégance redoutable : elle évite la cascade fiscale qui frappait les anciens impôts cumulatifs, garantit la neutralité économique entre circuits de distribution courts et longs, et fournit à l'État une recette régulière, en rythme avec l'activité.
Pour l'assistant de gestion, retenir l'image du « relais » est utile : l'entreprise ne fait que transmettre à l'État ce qu'elle a perçu, après avoir déduit ce qu'elle a elle-même payé.
Cette neutralité explique aussi pourquoi la TVA n'apparaît jamais en charge ni en produit dans le compte de résultat d'une entreprise normalement assujettie : elle transite par les comptes de bilan 4456 (TVA déductible), 4457 (TVA collectée) et 44551 (TVA à décaisser), simples comptes de tiers vis-à-vis du Trésor public.
La TVA, un impôt en relais sur la valeur ajoutée
1.2 – Les assujettis et les redevables : entreprises concernées, franchise en base
Le code général des impôts distingue avec soin deux notions souvent confondues : l'assujetti et le redevable.
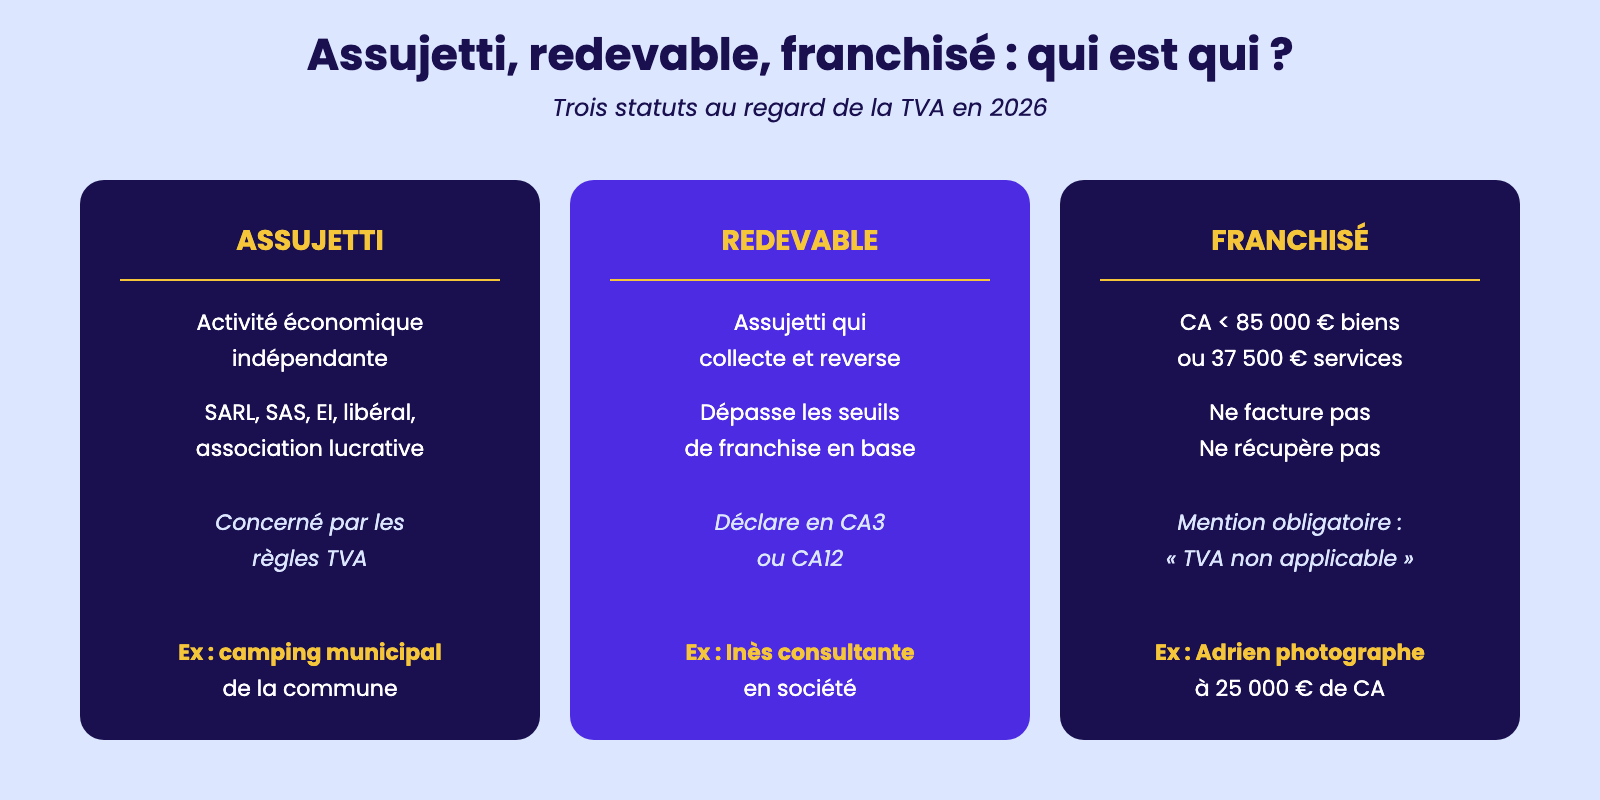
Un assujetti est toute personne physique ou morale qui exerce une activité économique de manière indépendante, quels que soient son statut juridique, ses objectifs ou ses résultats.
Un redevable, plus précisément, est un assujetti qui doit effectivement déclarer et reverser de la TVA à l'État, parce qu'il dépasse les seuils de la franchise en base ou parce qu'il a opté pour l'assujettissement.
Cette distinction permet à un même statut, l'entreprise individuelle par exemple, de relever de l'un ou de l'autre régime selon le niveau d'activité.
Sont assujetties par nature les sociétés commerciales (SARL, SAS, SA), les entreprises individuelles, les professions libérales, mais aussi certaines structures qui s'en seraient bien passées :
l'association culturelle qui organise un festival payant, le syndicat de copropriétaires qui revend l'électricité de la borne de recharge, la collectivité locale qui exploite un parking municipal.
Camille, juriste dans une mairie, l'a découvert à ses dépens lorsque la chambre régionale des comptes a souligné l'absence de déclaration de TVA pour les recettes du camping municipal : la mairie était assujettie au titre de cette activité concurrentielle, indépendamment de son statut de personne publique.
La franchise en base de TVA, prévue par l'article 293 B du CGI, constitue un régime de faveur destiné aux structures de petite taille.
En 2026, les seuils sont de 85 000 € pour les ventes de biens et de 37 500 € pour les prestations de services, avec un seuil majoré toléré pendant deux ans.
En deçà, l'entrepreneur ne facture pas de TVA, ne la collecte pas pour l'État, mais ne peut pas non plus déduire celle qu'il paie sur ses achats. Adrien, photographe indépendant qui réalise 25 000 € de prestations, profite de cette simplicité : sa déclaration mensuelle se résume à zéro.
En revanche, ses clients particuliers paient moins cher car aucune TVA ne grève le prix, alors que ses clients professionnels n'y trouvent pas d'intérêt puisqu'ils ne pourront rien récupérer.
Inès, consultante en informatique qui facture exclusivement des sociétés assujetties, choisit au contraire l'option volontaire pour la TVA dès la création de son activité, ce qui lui permet de récupérer la TVA sur son ordinateur professionnel et son abonnement logiciel.
Assujetti, redevable, franchisé : qui est qui ?
1.3 – Le mécanisme de déductibilité : TVA collectée, TVA déductible, TVA nette due
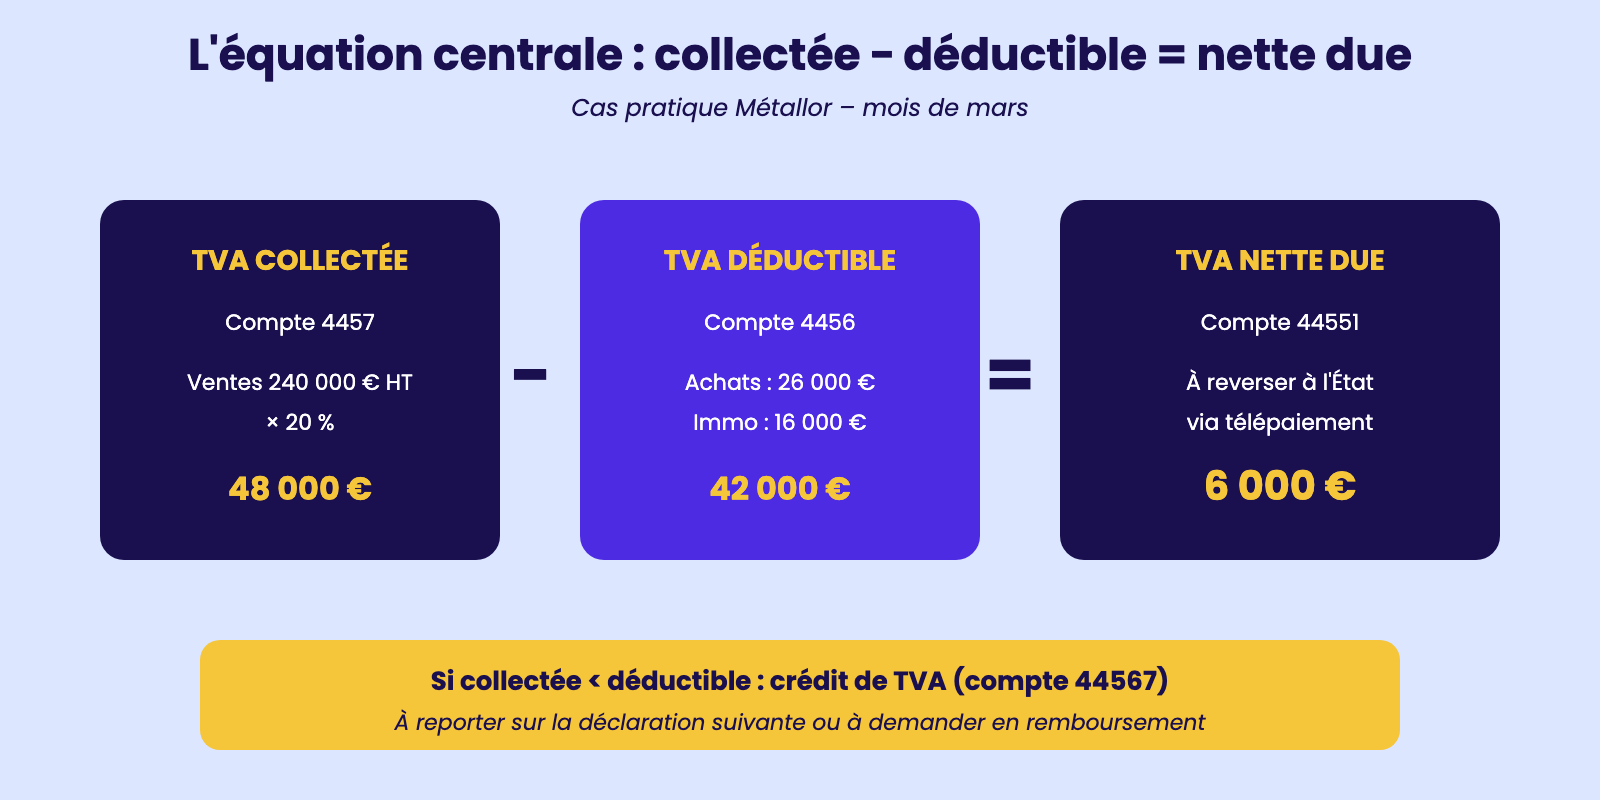
Le moteur intellectuel de la TVA tient dans une équation toute simple : TVA nette due = TVA collectée − TVA déductible. Pourtant, cette formule en apparence triviale masque une opération comptable continue qui mobilise l'assistant de gestion plusieurs heures par mois.
Tout part de la facture : à chaque vente émise, l'entreprise enregistre la TVA collectée au compte 4457 ; à chaque achat reçu, elle enregistre la TVA déductible au compte 4456.
À la fin de la période déclarative, le solde net est calculé puis transféré en compte 44551 « TVA à décaisser », sauf si le résultat est négatif, auquel cas il s'agit d'un crédit de TVA (compte 44567).
Sophie, assistante chez l'entreprise Métallor (chaudronnerie industrielle, taux 20 %), illustre ce travail au quotidien. Pour le mois de mars, Métallor a facturé 240 000 € HT de ventes de pièces métalliques, soit 48 000 € de TVA collectée.
Les achats du mois s'élèvent à 130 000 € HT (matières premières, gaz industriel, entretien des machines), ce qui représente 26 000 € de TVA déductible sur biens et services.
À cela s'ajoute une nouvelle presse hydraulique achetée 80 000 € HT, soit 16 000 € de TVA déductible sur immobilisations.
Le calcul final est mécanique : 48 000 − 26 000 − 16 000 = 6 000 € de TVA à décaisser. Sophie inscrit ce montant ligne 22 du CA3, vérifie la cohérence avec sa balance comptable, puis ordonne le télépaiement avant le 19 avril.
Trois pièges méritent d'être signalés.
Premier piège, le fait générateur : pour une vente de biens, la TVA est exigible à la livraison ; pour une prestation de services, à l'encaissement, sauf option pour les débits. Théo, comptable dans une agence digitale, a souvent dû recadrer une équipe commerciale qui voulait reverser la TVA dès l'émission de la facture, en oubliant que la trésorerie pouvait n'arriver que deux mois plus tard.
Deuxième piège, les régularisations : un avoir adressé à un client en avril modifie rétroactivement la TVA collectée du mois.
Troisième piège, le crédit de TVA, qu'il faut soit reporter sur la déclaration suivante, soit demander en remboursement, mais qu'il ne faut jamais oublier dans un coin de la balance.
Maîtriser ce triptyque collectée − déductible − nette due, c'est tenir le cœur de la déclaration de TVA.
L'équation centrale : collectée − déductible = nette due
1.4 – Les opérations imposables et les opérations exonérées : catégories et exemples
Toutes les opérations ne sont pas traitées identiquement par le code général des impôts.
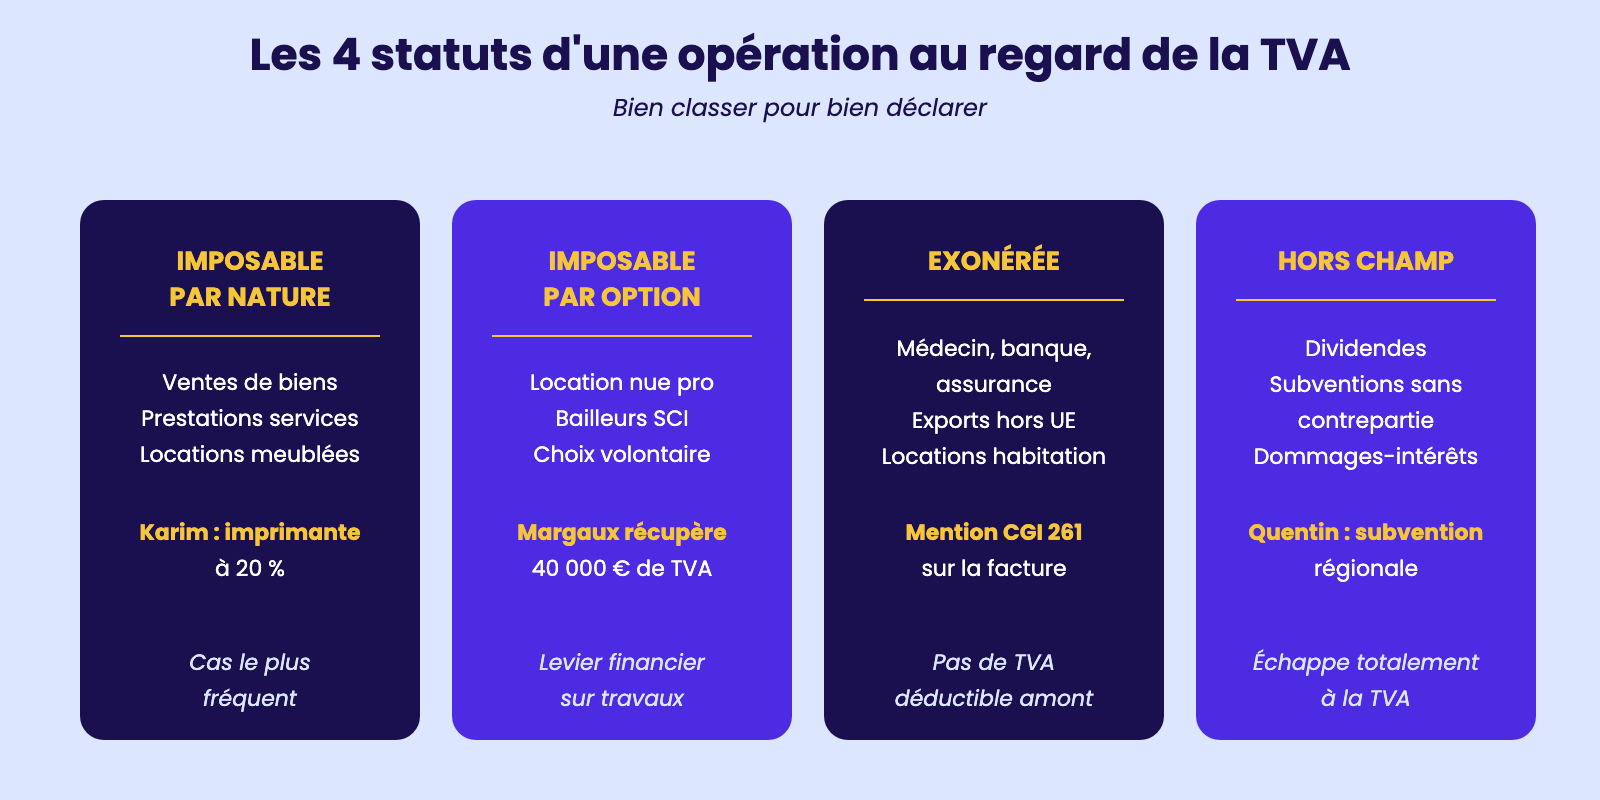
On distingue quatre grandes catégories qui structurent le quotidien de l'assistant : les opérations imposables par nature, les opérations imposables par option, les opérations exonérées et les opérations hors champ.
La frontière entre ces familles n'est pas toujours intuitive, et c'est précisément là que se nichent les erreurs de déclaration les plus fréquentes, sanctionnées par l'administration fiscale.
Les opérations imposables par nature couvrent la majorité du paysage économique : ventes de biens, prestations de services, locations de meubles, livraisons à soi-même.
Quand Karim, gérant d'une SAS de distribution de fournitures de bureau, vend une imprimante à un cabinet d'avocats, il facture forcément la TVA au taux applicable (20 % sur cette imprimante).
Les opérations imposables par option concernent des activités normalement exonérées mais pour lesquelles le code général des impôts ouvre une faculté de soumission volontaire.
Margaux, gestionnaire d'un immeuble loué nu à usage professionnel, peut opter pour la TVA afin de récupérer celle sur les travaux de rénovation :
cette option lui permet de déduire 40 000 € de TVA sur la mise aux normes du bâtiment, ce qui change radicalement l'équilibre financier de l'opération.
Les opérations exonérées sont les plus délicates à identifier.
Elles couvrent notamment les activités médicales (consultation d'un médecin libéral, soin d'un kinésithérapeute), les opérations bancaires et d'assurance, l'enseignement, les locations d'immeubles nus à usage d'habitation, les exportations hors UE et les livraisons intracommunautaires de biens.
Attention : exonération ne signifie pas absence de mention sur la facture, qui doit indiquer le fondement juridique (« article 261-4-1° du CGI » pour un médecin).
Enfin, les opérations hors champ échappent purement et simplement à la logique de la TVA : dividendes versés par une filiale, subventions d'équilibre non liées au prix, dommages et intérêts.
Quentin, comptable dans une association culturelle subventionnée, a longtemps cru devoir collecter de la TVA sur la subvention de fonctionnement versée par la région ; son expert-comptable lui a expliqué que cette dotation, sans lien direct avec un prix de prestation, restait hors champ.
Bien classer chaque opération suppose une lecture attentive du contrat et, en cas de doute, une consultation du BOFiP ou d'un conseil fiscaliste.
Les 4 statuts d'une opération au regard de la TVA
1.5 – La franchise en base de TVA : seuils, avantages, inconvénients, option volontaire
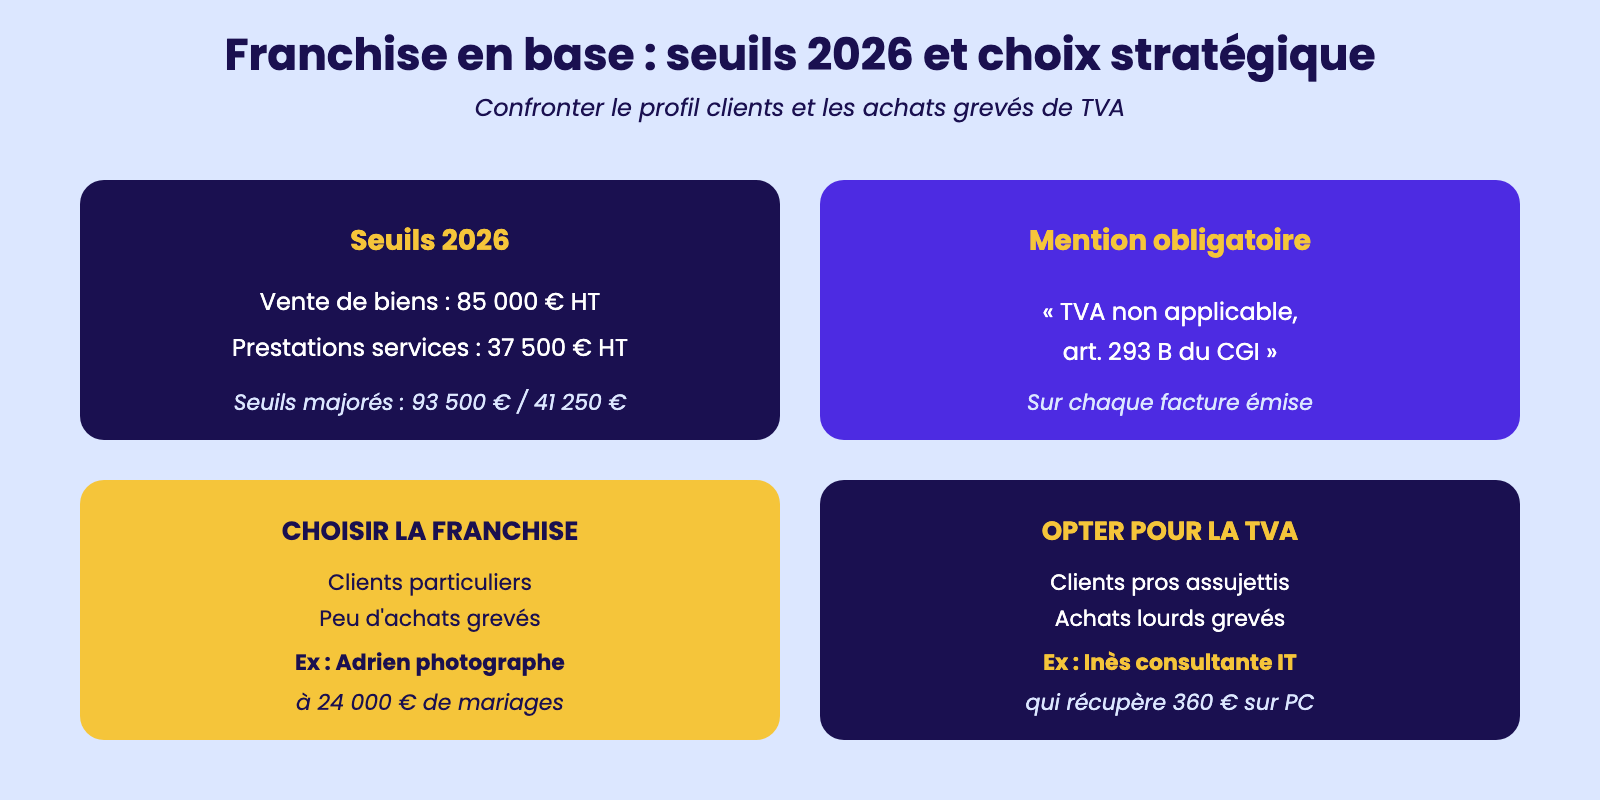
La franchise en base, autrefois pensée comme une simple commodité pour les très petites activités, est devenue un véritable choix stratégique au fur et à mesure que les seuils ont été relevés. Pour l'année 2026, les plafonds sont les suivants :
85 000 € de chiffre d'affaires hors taxes pour les activités de vente de marchandises ou de fourniture de logement (hors locations meublées de tourisme classées), et 37 500 € pour les prestations de services et les professions libérales. À ces seuils s'ajoute un mécanisme de tolérance :
tant que le chiffre d'affaires reste sous un seuil majoré (93 500 € pour les biens, 41 250 € pour les services), la franchise est maintenue pour l'année en cours, mais elle prendra fin dès le 1er jour du mois de dépassement si le seuil majoré est franchi.
Les avantages de ce régime sont nombreux pour les très petites structures. Adrien, photographe indépendant qui photographie principalement des mariages et des particuliers à 24 000 € de chiffre d'affaires, gagne un temps précieux : aucune déclaration mensuelle ou trimestrielle, aucun calcul de TVA, aucun risque d'erreur.
Surtout, il peut afficher des prix attractifs face à ses concurrents assujettis, puisque le prix qu'il facture est aussi le prix final perçu par le client, sans surcouche fiscale.
La mention obligatoire « TVA non applicable, art. 293 B du CGI » figure sur ses factures, signalant à la clientèle qu'aucune TVA ne pourra être déduite. Pour un public de particuliers, c'est un argument commercial puissant.
Les inconvénients, en revanche, deviennent rapidement décisifs dès que l'activité s'oriente vers la clientèle professionnelle.
Inès, consultante en informatique facturant exclusivement des sociétés, a immédiatement opté pour l'assujettissement volontaire :
ses clients récupèrent la TVA qu'elle facture, donc ils ne voient aucune différence avec un prestataire franchisé, mais elle peut elle-même déduire la TVA sur son ordinateur professionnel à 1 800 € HT (soit 360 € récupérés), son abonnement à un logiciel SaaS, ses formations techniques, son abonnement téléphonique.
L'option pour le paiement de la TVA s'exerce par écrit auprès du service des impôts des entreprises, court pour deux années civiles minimum et se renouvelle tacitement.
Avant de la signer, l'expert-comptable construit toujours un comparatif chiffré sur trois ans, en intégrant la complexité administrative supplémentaire et le profil exact des clients.
Camille, cogérante d'une micro-pâtisserie ouverte en 2026 et qui anticipe un dépassement de seuil d'ici dix-huit mois, a choisi d'opter dès la création : elle évitera ainsi la rupture commerciale liée à l'augmentation de 20 % de ses prix au moment du basculement automatique.
Il n'y a aucune réaction pour le moment.
pour être le premier à laisser un commentaire.