📝Identifier et signaler les risques financiers de l'organisation
5.1 – Les signaux d'alerte financiers : détérioration de la trésorerie, impayés, perte de marge
Toute organisation envoie en permanence des signaux discrets sur sa santé financière. Les détecter à temps, c'est se donner les moyens d'agir avant que la situation ne devienne critique.
À l'inverse, un signal ignoré peut, en quelques semaines ou quelques mois, basculer une PME en redressement judiciaire. L'assistant de gestion, parce qu'il manipule chaque mois les chiffres et observe les flux, est souvent le premier à percevoir ces signaux faibles. Encore faut-il savoir les reconnaître.
Trois grandes familles de signaux méritent une vigilance constante. Premier signal : la détérioration progressive de la trésorerie.
Elle se manifeste par une baisse régulière du solde de fin de mois, par l'apparition récurrente de découverts bancaires, par des reports d'échéances avec les fournisseurs, par une augmentation des agios.
Quand la trésorerie consomme 5 000 € par mois sans cause événementielle identifiée, c'est une fuite structurelle qu'il faut diagnostiquer immédiatement. Deuxième signal : la montée des impayés clients. Le ratio « créances échues de plus de 60 jours / créances totales » est un thermomètre précieux : au-delà de 15 %, une procédure de relance renforcée s'impose ; au-delà de 25 %, un risque sérieux de pertes définitives est probable.
Troisième signal : la perte de marge. Un taux de marge brute qui s'érode de 1 point par mois, même sans variation de volume, signale soit une hausse des coûts non répercutée, soit une politique commerciale trop généreuse, soit un changement défavorable de mix produit. Karim, gérant d'une PME de menuiserie à Lille, a appris à repérer ces signaux après une alerte sérieuse en année 4.
Aujourd'hui, son assistant Quentin lui adresse chaque vendredi un mini-tableau de bord avec quatre indicateurs : solde bancaire de la semaine, créances échues de plus de 30 jours, marge brute du mois en cours, et nombre de devis non transformés depuis plus de 15 jours.
Cette discipline lui a permis, l'an dernier, de repérer en deux semaines un retournement de marché sur le bois d'œuvre et d'adapter sa tarification avant que la marge ne se dégrade durablement. La détection précoce est, en finance, le plus puissant des leviers.
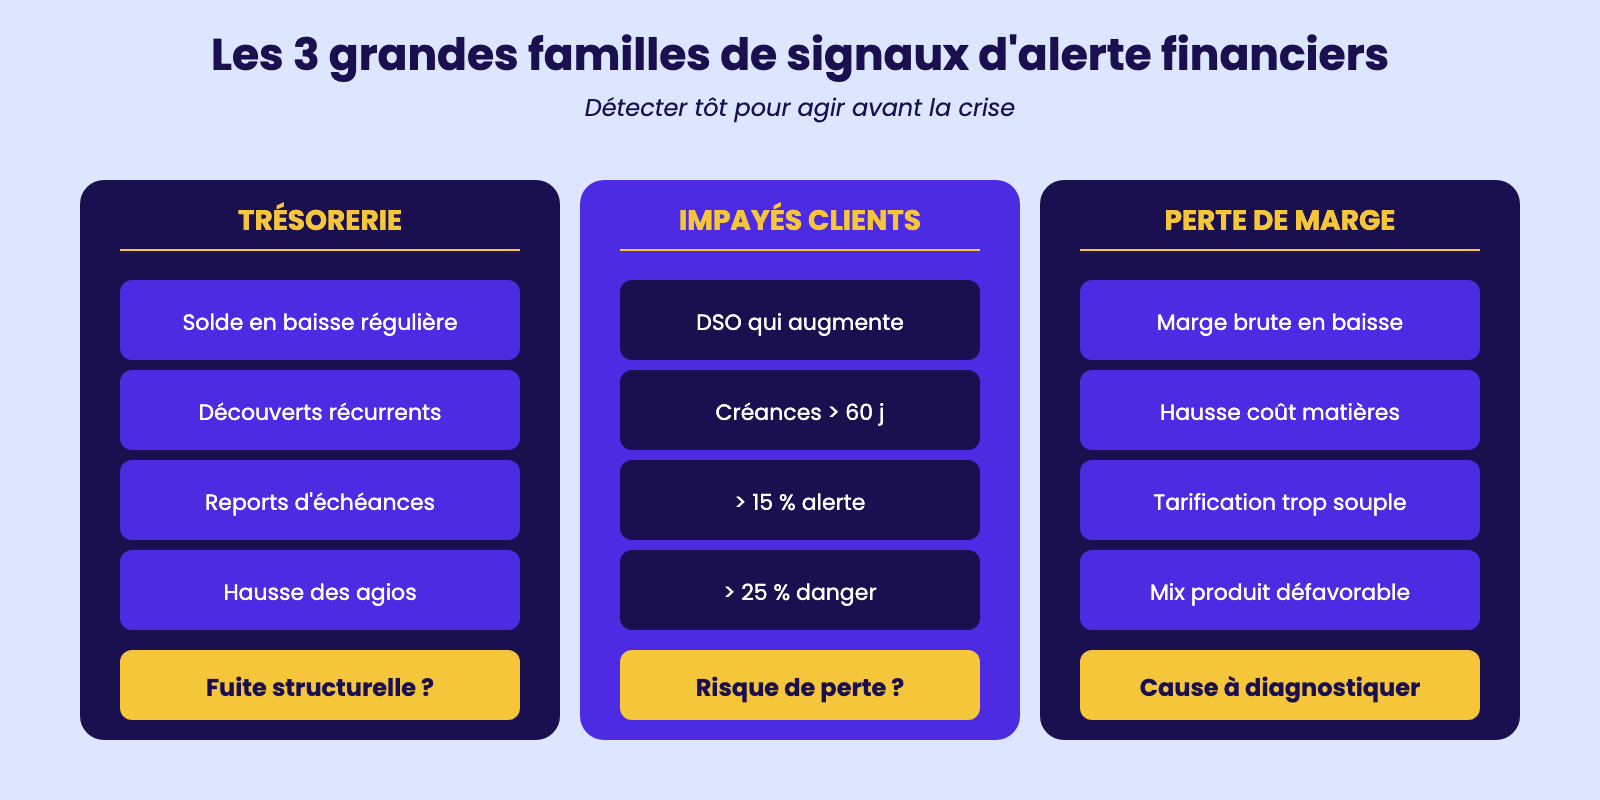
Les 3 grandes familles de signaux d'alerte financiers
5.2 – Le risque de concentration clients : détection, mesure, couverture (assurance-crédit)
Le risque de concentration clients désigne la dépendance excessive d'une organisation vis-à-vis d'un nombre restreint de clients qui pèsent lourdement dans son chiffre d'affaires.
Cette situation, fréquente dans les PME sous-traitantes ou dans les agences de services en démarrage, expose l'entreprise à un risque majeur : la perte d'un seul de ces clients peut entraîner une chute brutale et durable de l'activité, parfois jusqu'au dépôt de bilan.
La détection passe par le calcul régulier de la concentration client. Plusieurs ratios existent. Le plus simple consiste à mesurer la part du premier client dans le chiffre d'affaires : au-delà de 25 %, l'alerte se justifie ; au-delà de 40 %, le risque est sérieux ; au-delà de 60 %, l'entreprise vit sous perfusion.
On complète cette analyse par la concentration des trois ou cinq premiers clients : si trois clients pèsent 70 % du CA, l'effet de concentration est massif même si aucun n'atteint individuellement le seuil critique.
La maturité du portefeuille, c'est-à-dire l'ancienneté moyenne pondérée de la relation, ajoute une dimension qualitative : un client présent depuis dix ans est moins risqué qu'un nouvel entrant représentant la même part de CA.
La couverture passe par trois leviers complémentaires. Premier levier : la diversification commerciale, qui suppose une politique active de prospection et l'objectif explicite de capter de nouveaux clients pour réduire le poids du portefeuille existant. Deuxième levier :
l'assurance-crédit, contrat souscrit auprès d'un assureur spécialisé (Coface, Atradius, Allianz Trade) qui couvre le risque d'impayé d'un client défaillant en échange d'une prime annuelle d'environ 0,1 à 0,3 % du CA assuré. Troisième levier : la garantie par acompte, caution bancaire ou nantissement, exigée à la commande pour les contrats importants.
Adrien, gérant d'une entreprise du BTP toulousaine dont le premier client (un grand promoteur régional) pesait 52 % du CA, a engagé un plan en trois ans : assurance-crédit sur ce client (prime annuelle 8 500 €), exigence d'un acompte de 30 % à la signature, et politique de prospection auprès de nouveaux promoteurs. Trois ans plus tard, le premier client ne représente plus que 28 % du CA et l'entreprise dort beaucoup mieux.
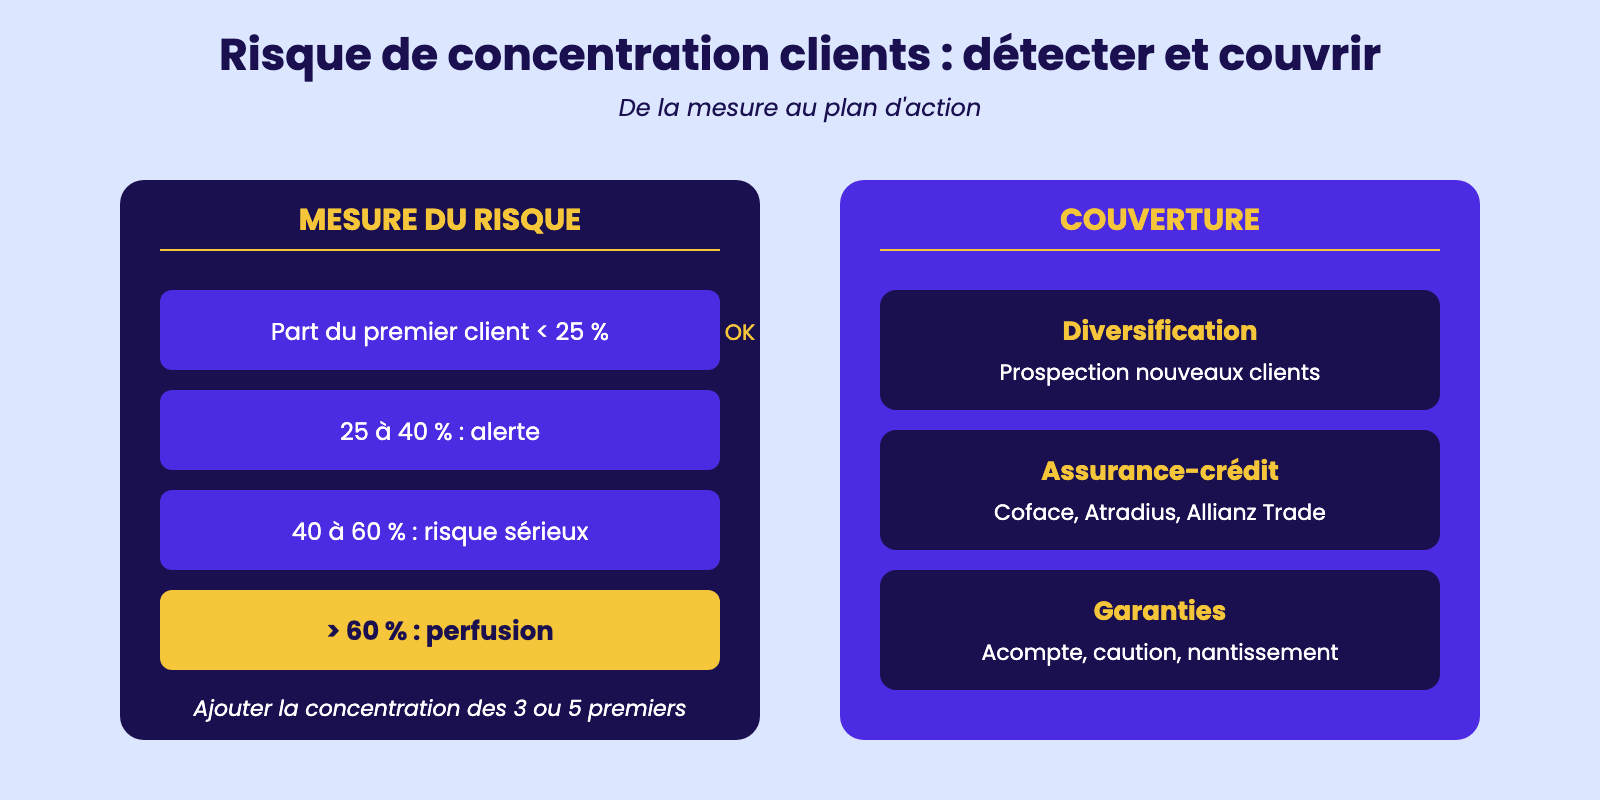
Risque de concentration clients : détecter et couvrir
5.3 – Le risque fournisseur : dépendance, rupture d'approvisionnement, alternatives
Symétrique du risque clients, le risque fournisseur traduit la dépendance d'une organisation vis-à-vis de certains de ses fournisseurs stratégiques. Une rupture d'approvisionnement, qu'elle soit due à une défaillance économique, à un événement géopolitique, à une catastrophe naturelle ou à une décision commerciale unilatérale, peut paralyser l'activité, faire perdre des contrats clients et entamer durablement la réputation.
La crise sanitaire de 2020 et les tensions sur les semi-conducteurs en 2021-2022 ont rappelé à toute une génération de dirigeants l'urgence de cartographier et de réduire ce risque.
La détection repose sur la classification du panel fournisseurs selon deux axes : criticité (impact sur l'activité en cas de rupture) et dépendance (part du fournisseur dans les achats totaux).
Un fournisseur unique de matière première stratégique, représentant 35 % des achats, croise les deux risques au plus haut niveau et appelle une action immédiate. À l'inverse, un fournisseur de fournitures de bureau, même s'il représente 20 % des dépenses administratives, n'a qu'un impact opérationnel limité en cas de rupture.
La matrice criticité × dépendance permet de hiérarchiser les fournisseurs en quatre cadrans et d'orienter les actions de réduction du risque.
Les alternatives pour réduire ce risque sont multiples. Identifier et qualifier des fournisseurs alternatifs (au moins deux pour chaque matière critique) prend du temps mais s'avère décisif en cas de crise. Constituer un stock de sécurité plus élevé sur les matières les plus critiques, même si cela alourdit le BFR, peut justifier son coût.
Contractualiser avec le fournisseur stratégique des clauses de garantie d'approvisionnement, de pénalités en cas de rupture, ou de priorité commerciale, donne un cadre juridique. Enfin, certaines PME choisissent l'intégration verticale partielle, c'est-à-dire la production interne d'une part des matières précédemment achetées.
Margaux, assistante de gestion dans une PME de plasturgie à Saint-Étienne, a cartographié en 2022 les vingt principaux fournisseurs : sept ont été identifiés comme critiques, et un programme de qualification de seconds fournisseurs a été lancé pour trois d'entre eux, avec un stock de sécurité doublé sur deux matières.
Le surcoût annuel (15 000 € de stock immobilisé) est jugé acceptable face au risque d'arrêt de production
.
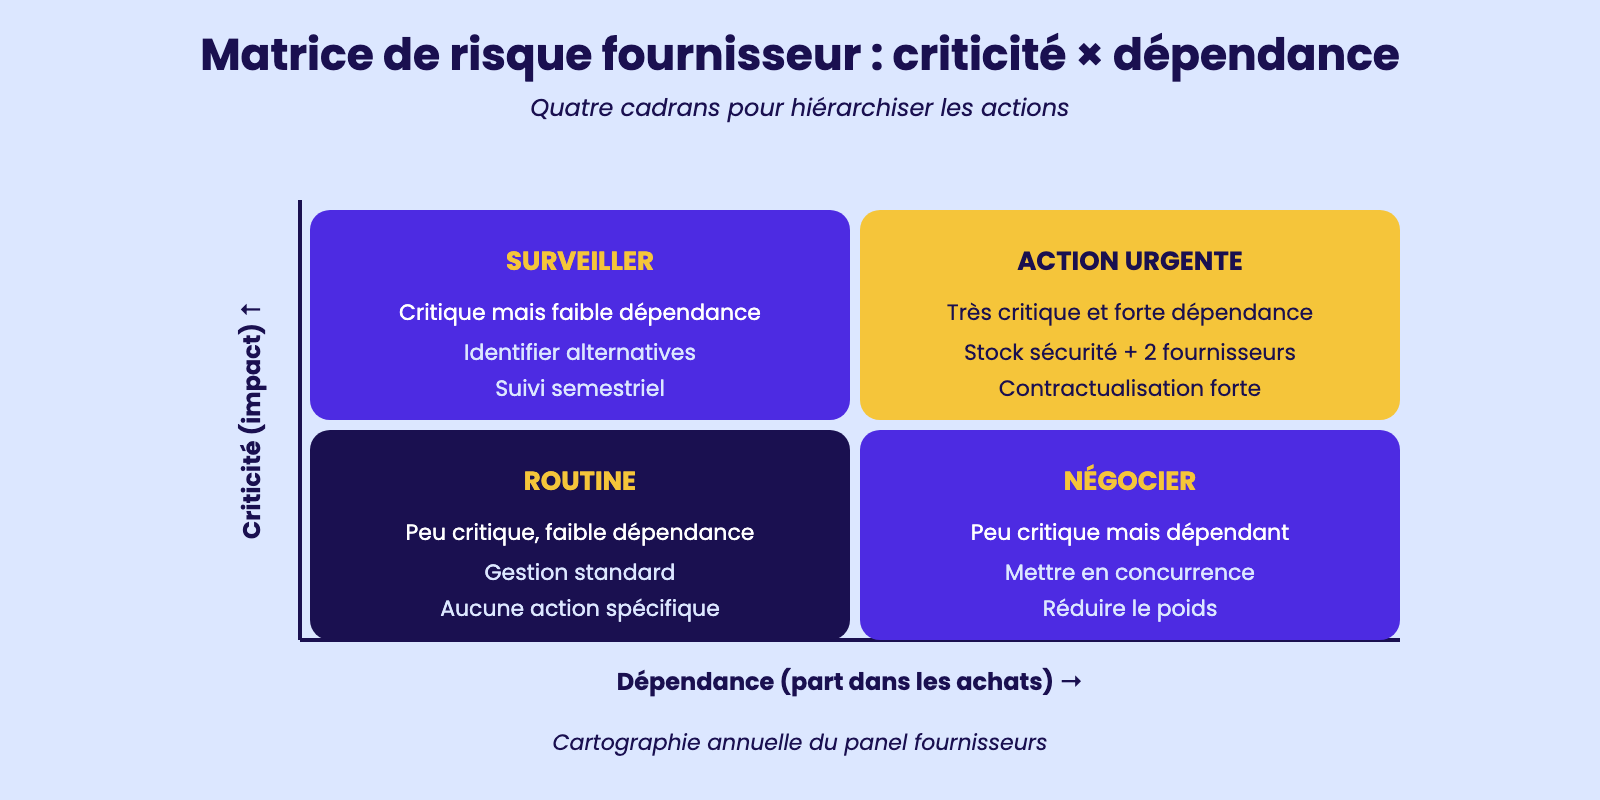
Matrice de risque fournisseur : criticité × dépendance
5.4 – La procédure de remontée d'alerte : déclencheur, destinataires, urgence, format
Détecter un signal d'alerte ne suffit pas : encore faut-il que l'information remonte efficacement vers la direction, dans un délai et un format qui permettent une décision rapide.
Une procédure formalisée de remontée d'alerte donne à l'assistant de gestion à la fois la légitimité d'agir et le cadre méthodologique pour le faire correctement. Sans procédure, les alertes se diluent dans les courriels et les couloirs, et les décisions arrivent souvent trop tard.
Une procédure de remontée d'alerte se construit autour de quatre questions méthodologiques. D'abord, le déclencheur : à partir de quel seuil ou de quel événement l'alerte se justifie-t-elle ? Les organisations matures définissent des seuils chiffrés (trésorerie inférieure à 30 jours de masse salariale, créance individuelle de plus de 25 000 € échue depuis 30 jours, écart de marge brute supérieur à 3 points sur le mois, perte d'un client représentant plus de 10 % du CA).
Ces seuils, validés par la direction, suppriment toute ambiguïté sur le moment où alerter et déchargent l'assistant de la responsabilité du jugement subjectif.
Ensuite, les destinataires : qui doit recevoir l'alerte ? La règle est généralement la suivante : alerte de niveau 1 (vigilance) au responsable financier ou au gérant ; alerte de niveau 2 (incident sérieux) au gérant et au comptable, avec copie à l'expert-comptable ; alerte de niveau 3 (crise) au CODIR complet et à l'avocat de l'entreprise si nécessaire.
L'urgence se mesure par le délai de remontée : 24 heures pour le niveau 1, immédiat pour les niveaux 2 et 3. Le format de l'alerte privilégie une note courte d'une page maximum, comportant le constat factuel (chiffres précis, dates), l'analyse de la cause probable, l'évaluation de l'impact financier, les actions immédiates proposées et les décisions attendues de la direction.
Sophie, gérante d'une SARL informatique à Nantes, a mis en place cette procédure après une mésaventure de retard d'encaissement de 80 000 € qui avait échappé à sa vigilance pendant six semaines. Aujourd'hui, son assistant Théo lui transmet en moyenne une alerte par mois, ce qui lui permet d'intervenir sans délai et de garder le contrôle.
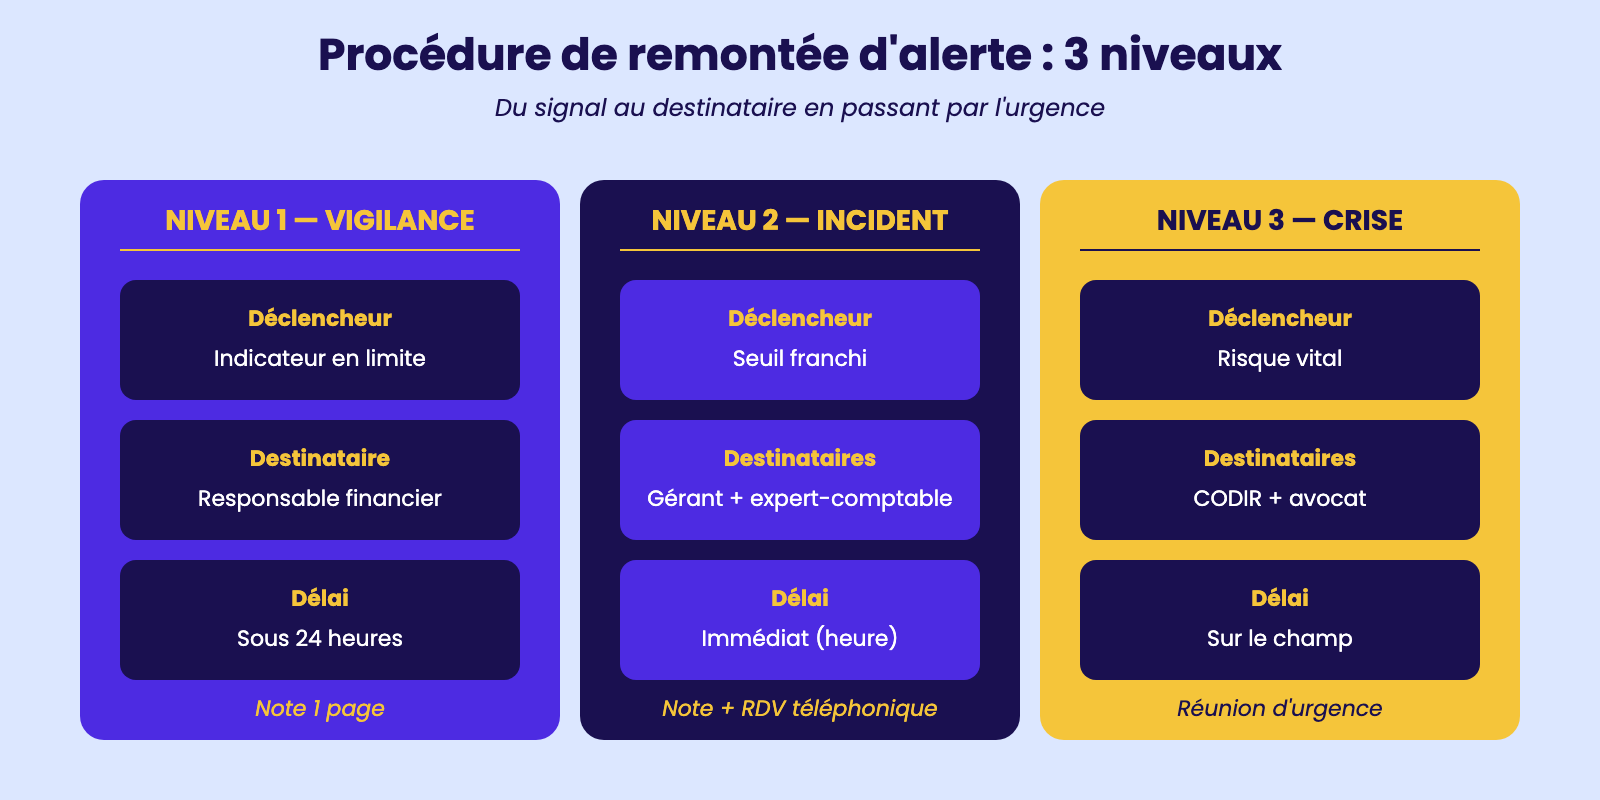
Procédure de remontée d'alerte : 3 niveaux
5.5 – Le plan de redressement financier : actions correctives, horizon, suivi des effets
Lorsque la situation financière s'est sérieusement dégradée, l'organisation entre dans une phase où la gestion courante ne suffit plus : il faut un plan de redressement structuré, c'est-à-dire un programme d'actions ciblées, échelonnées dans le temps, et soumises à un suivi rigoureux.
Un plan de redressement n'est pas un document théorique : c'est un engagement opérationnel qui mobilise toute l'équipe pour ramener l'entreprise à l'équilibre. Sa construction respecte une logique en trois temps.
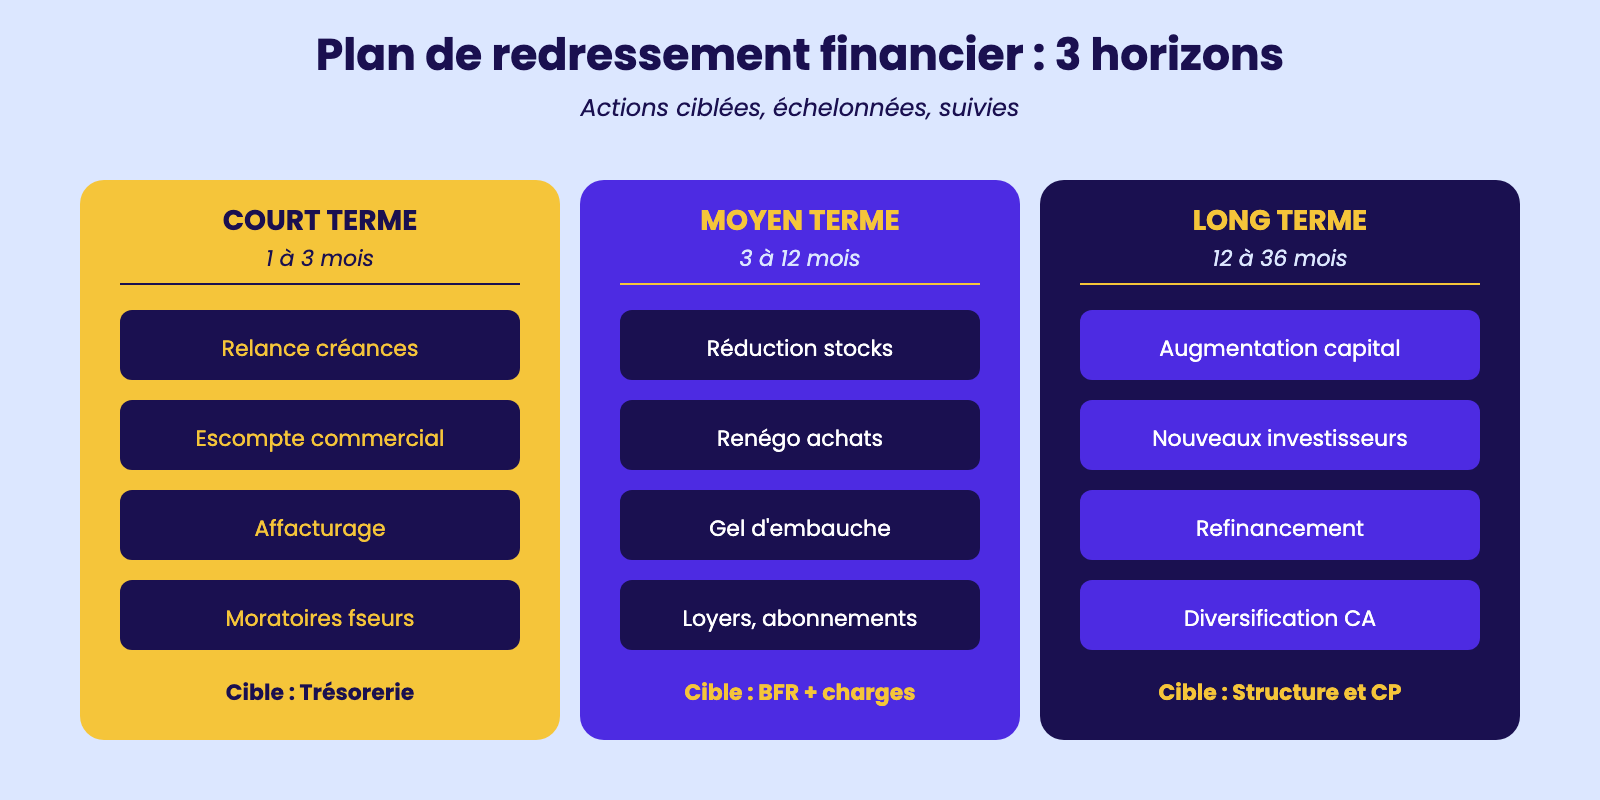
Premier temps : l'identification des actions correctives par grand poste. Sur la trésorerie, on accélère les encaissements (relances renforcées, escompte commercial, affacturage), on étale les décaissements non critiques (négociation de moratoires fournisseurs et fiscaux), on cherche une ligne de crédit court terme auprès des banques ou de la BPI.
Sur le résultat, on attaque les charges variables (négociation fournisseurs, optimisation des achats) et les charges fixes (loyers, abonnements, masse salariale via gel d'embauche ou non-renouvellement des CDD).
Sur le BFR, on relance fermement les créances, on réduit les stocks, on rationalise les références. Sur les capitaux propres, on étudie une augmentation de capital ou l'entrée d'un investisseur.
Deuxième temps : l'échelonnement dans le temps. Un plan de redressement type couvre trois horizons. Le court terme (1 à 3 mois) cible les actions de trésorerie immédiate.
Le moyen terme (3 à 12 mois) déploie les actions structurelles sur le BFR et les charges. Le long terme (12 à 36 mois) reconstruit la rentabilité et la solvabilité. Chaque action est associée à un responsable, un délai et un indicateur de mesure.
Troisième temps : le suivi des effets. Un comité de pilotage hebdomadaire ou bimensuel passe en revue chaque action, mesure son impact réel, ajuste ou complète si nécessaire. Anaïs, dirigeante d'une association culturelle marseillaise en difficulté après la perte d'une subvention, a piloté un plan en dix-huit mois :
renégociation du loyer (–18 %), réduction des permanences administratives (–22 % de masse salariale grâce à un départ non remplacé), lancement d'une billetterie en ligne (+12 % de recettes propres) et appel à mécénat (+28 000 €). Le déficit a été résorbé, la trésorerie est repassée positive et la structure a retrouvé sa marge de manœuvre.
Il n'y a aucune réaction pour le moment.
pour être le premier à laisser un commentaire.