📝3 – Les modalités et procédures de règlement des fournisseurs
Chapitre 3 – Les modalités et procédures de règlement des fournisseurs
3.1 – Les modes de paiement : virement, LCR, prélèvement, chèque — avantages et risques
Le choix du mode de paiement engage la sécurité financière, le coût administratif et la qualité de la relation commerciale avec le fournisseur. Théo Bernard maîtrise les quatre instruments principaux que la pratique française a consacrés.
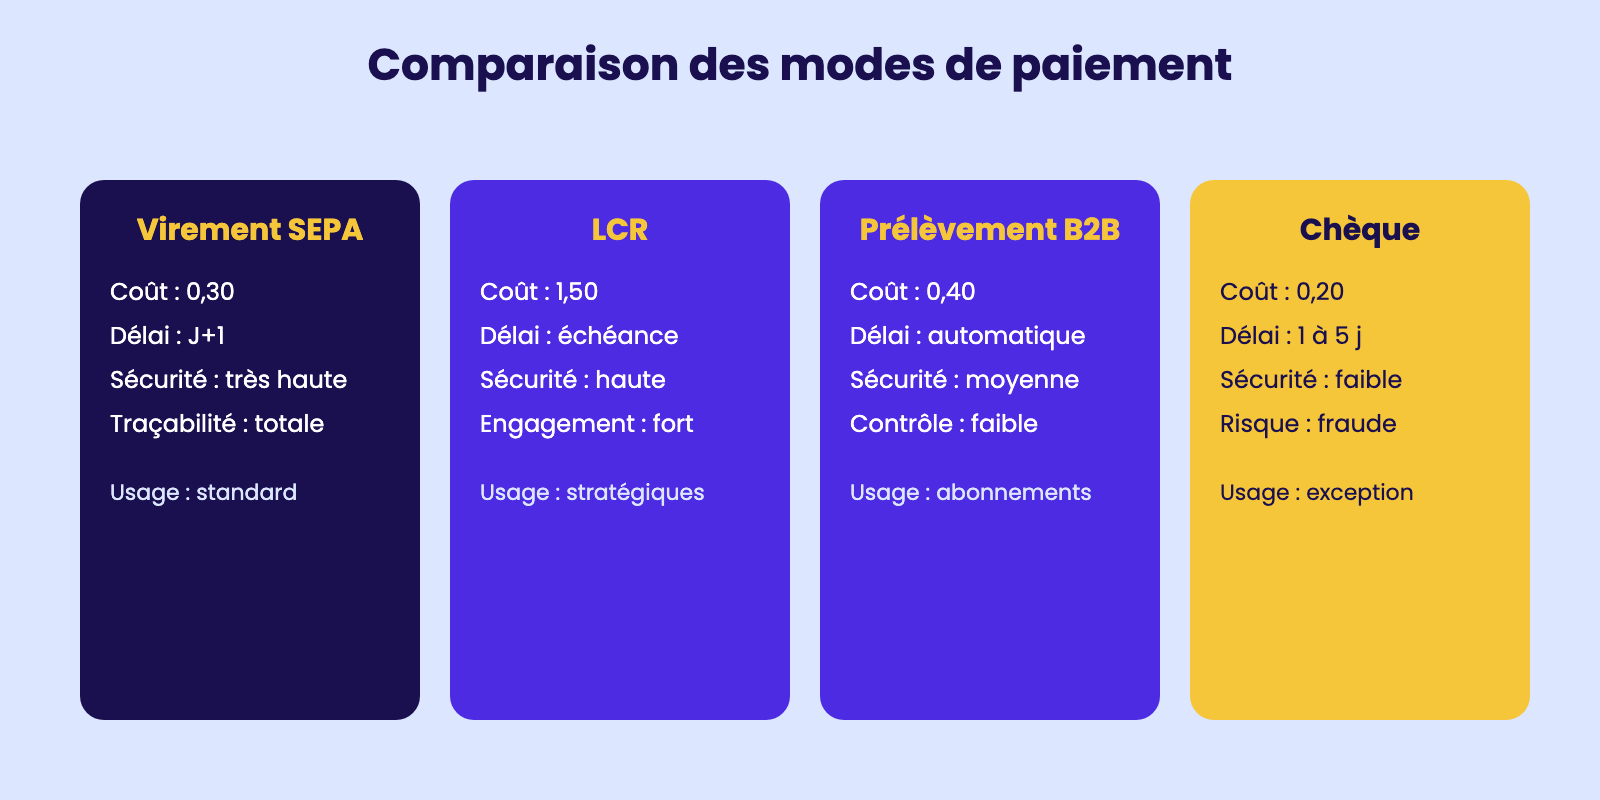
Le virement bancaire SEPA constitue le standard moderne : initié par l'entreprise via l'interface bancaire ou directement depuis le PGI Sage 100 grâce à un fichier au format XML pain.001, il offre une traçabilité totale, une exécution sous un jour ouvré dans la zone euro, et une intégration native dans la comptabilité grâce à la confirmation automatique par retour de fichier MT940.
Son coût est faible, environ zéro virgule trente centime par opération, et sa sécurité est élevée car protégée par la signature électronique du dirigeant ou de Madame Lefèvre via le boîtier d'authentification de la banque.
La lettre de change relevé, dite LCR, est un effet de commerce électronique tiré par le fournisseur sur l'entreprise cliente, qui sera prélevée à échéance après acceptation : son intérêt réside dans la programmation anticipée du paiement et dans la possibilité pour le fournisseur de l'escompter auprès de sa banque pour anticiper sa trésorerie ; en contrepartie elle engage juridiquement l'entreprise et le refus de paiement à échéance peut entraîner un protêt et un fichage Banque de France.
Le prélèvement SEPA B2B fonctionne sur le principe inverse : c'est le fournisseur qui initie le paiement après autorisation contractuelle préalable du client via un mandat ; il convient aux factures récurrentes comme les abonnements télécoms ou énergie, mais il prive l'entreprise du contrôle du moment exact du débit.
Le chèque, bien que déclinant, demeure utilisé pour des règlements ponctuels de petit montant ou pour des fournisseurs ne disposant pas d'IBAN ; il présente des risques de perte, de fraude par contrefaçon et un délai d'encaissement variable de un à cinq jours.
Madame Lefèvre a fixé une règle interne claire à Théo : virement pour tout paiement supérieur à mille euros, LCR pour les fournisseurs stratégiques qui le réclament, et chèque uniquement par exception validée par sa signature.
Comparaison des modes de paiement
3.2 – Les délais de paiement légaux : 60 jours date de facture ou 45 jours fin de mois
Les délais de paiement entre professionnels en France sont régis par l'article L.441-10 du Code de commerce, profondément réformé par la loi de modernisation de l'économie de 2008 et durci par la loi Sapin II de 2016 puis par la loi PACTE de 2019.
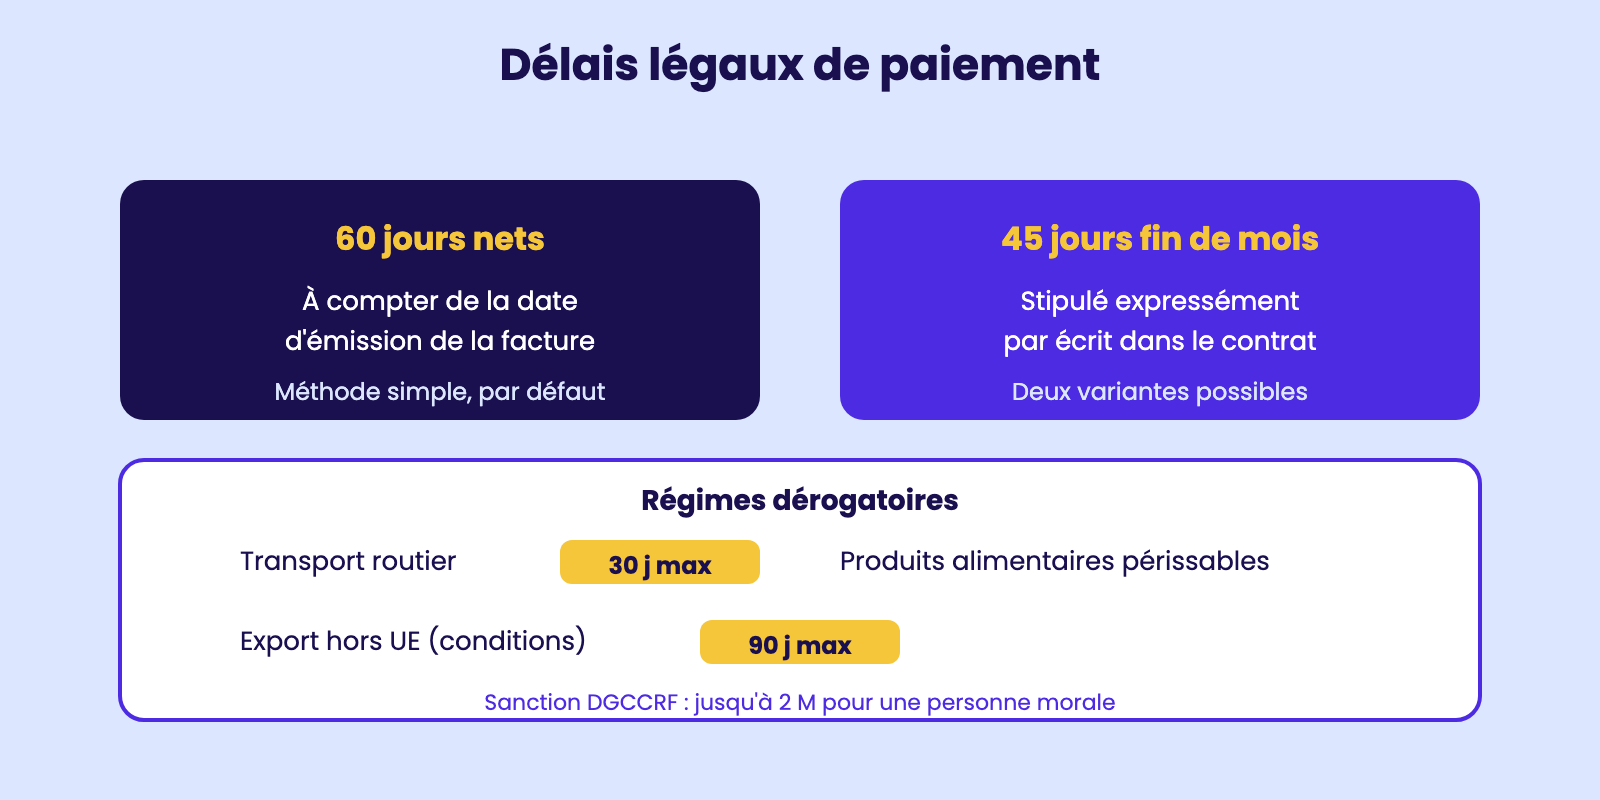
La règle fondamentale est limpide : le délai contractuel ne peut excéder soixante jours nets à compter de la date d'émission de la facture, sauf si les parties stipulent expressément un délai de quarante-cinq jours fin de mois.
Toute clause prévoyant un délai supérieur est juridiquement nulle et exposerait l'entreprise à une amende administrative prononcée par la DGCCRF, sans procès, pouvant atteindre soixante-quinze mille euros pour une personne physique et deux millions d'euros pour une personne morale, montants doublés en cas de récidive dans les deux ans.
Théo Bernard, lorsqu'il négocie avec Madame Lefèvre l'ouverture d'un nouveau compte fournisseur, vérifie systématiquement que les conditions générales d'achat respectent ce plafond légal et que la clause retenue est explicitement formulée par écrit.
La méthode « soixante jours nets » est la plus simple : on ajoute soixante jours calendaires à la date d'émission, sans aucun calcul de fin de mois.
La méthode « quarante-cinq jours fin de mois » accepte deux variantes selon la jurisprudence et il est essentiel de les distinguer : la variante « fin de mois d'abord puis quarante-cinq jours » signifie qu'on remonte à la fin du mois de la date de facture, puis on ajoute quarante-cinq jours ; la variante « date plus quarante-cinq jours puis fin de mois » signifie qu'on ajoute d'abord quarante-cinq jours, puis on remonte à la fin du mois suivant.
Pour une facture émise le douze mars, la première méthode donne le quinze mai, la seconde le trente avril, soit deux semaines d'écart.
Certains secteurs bénéficient de régimes dérogatoires : le transport routier de marchandises plafonné à trente jours, les ventes de produits alimentaires périssables à trente jours, l'export hors Union européenne à quatre-vingt-dix jours sous conditions.
Théo paramètre le délai dans le PGI dès la création du compte fournisseur pour automatiser le calcul.
Délais légaux de paiement
3.3 – L'échéancier de paiement fournisseurs : construction, validation, exécution
L'échéancier de paiement fournisseurs est l'outil opérationnel qui transforme la liste théorique des dettes en un plan d'action chronologique et exécutable. Sa construction obéit à une méthodologie rigoureuse en quatre temps que Théo Bernard applique chaque semaine sous la supervision de Madame Lefèvre.
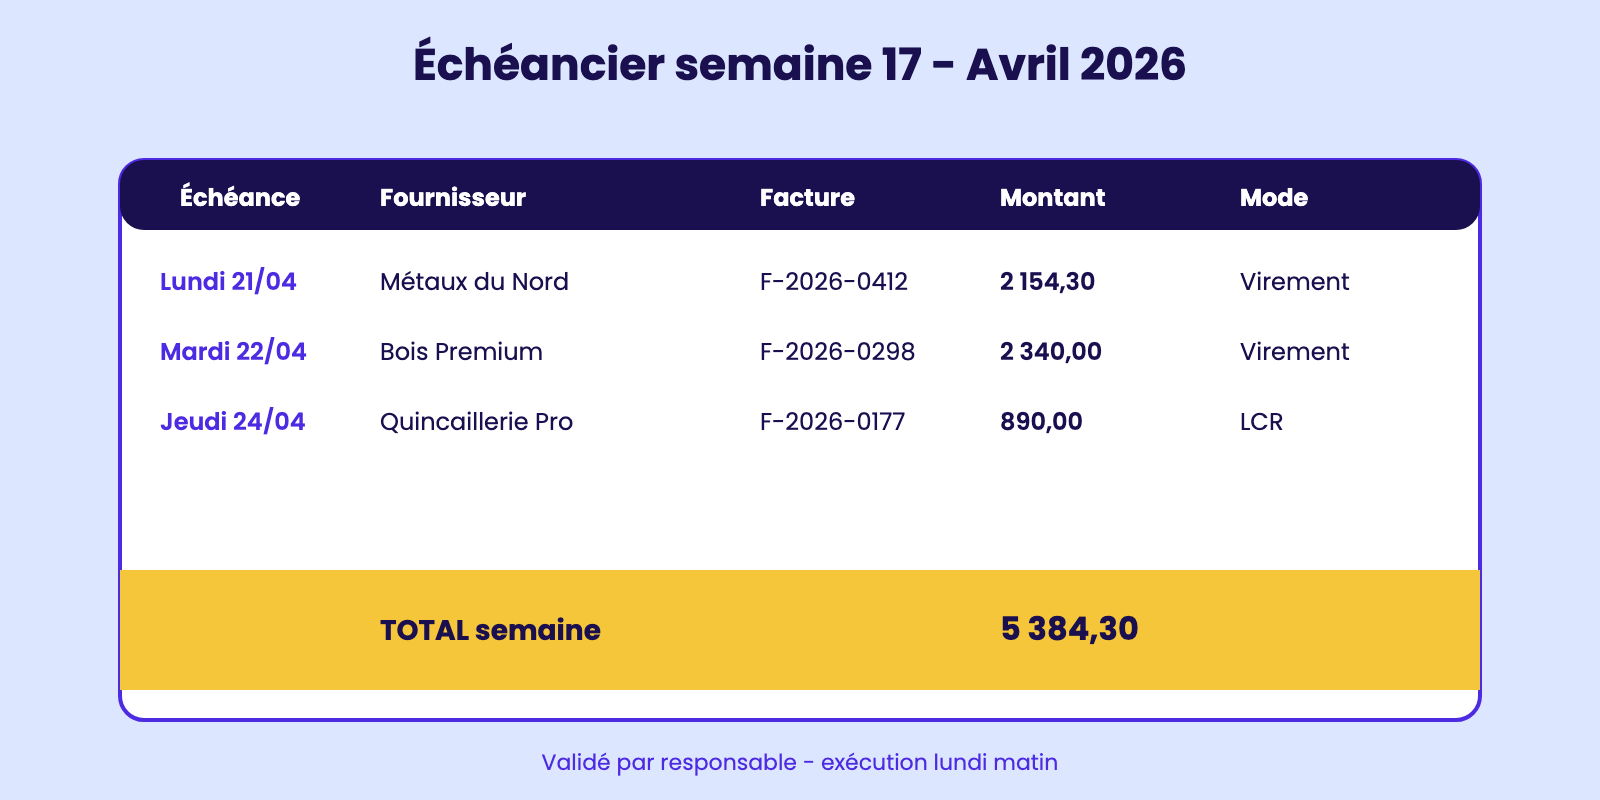
Premier temps, l'extraction des données depuis le PGI Sage 100 : Théo lance le rapport « Échéances fournisseurs à trente jours » qui liste toutes les factures dont l'échéance tombe dans les quatre semaines à venir, avec pour chacune le fournisseur, le numéro de facture, le montant TTC, la date d'échéance contractuelle et le mode de paiement convenu.
Deuxième temps, le tri et la priorisation : Théo classe les factures par date d'échéance croissante puis, à date identique, par montant décroissant, ce qui place naturellement en tête les urgences à fort enjeu.
Il applique ensuite une pondération par criticité fournisseur : un fournisseur stratégique sans alternative immédiate, comme Métaux du Nord qui livre les matériaux d'un chantier en cours, passe avant un fournisseur de papeterie facilement substituable.
Troisième temps, le contrôle de cohérence avec la trésorerie : Théo confronte le total à régler au solde disponible du compte courant et aux prévisions d'encaissements clients sur la même période.
Si l'écart est défavorable, il alerte Madame Lefèvre qui décide soit de mobiliser la ligne de découvert autorisée, soit de demander un report négocié à certains fournisseurs, soit d'accélérer les recouvrements clients.
Quatrième temps, la validation hiérarchique : l'échéancier complet est soumis chaque vendredi matin à Madame Lefèvre qui le contresigne, ce qui constitue l'autorisation formelle d'engager les paiements la semaine suivante. Cinquième temps, l'exécution :
Théo importe le fichier d'échéancier validé dans le module bancaire, génère le fichier XML SEPA et l'envoie à la banque avec la signature électronique de Madame Lefèvre. L'échéancier devient alors un document de traçabilité conservé sept ans dans l'archivage légal du PGI.
Échéancier semaine 17 - Avril 2026
3.4 – Les ordres de virement : préparation, validation hiérarchique, enregistrement dans le PGI
L'ordre de virement est l'acte technique qui matérialise le paiement effectif d'une facture fournisseur. Sa préparation engage la responsabilité financière de l'entreprise et obéit à un protocole strict de séparation des fonctions, conçu pour prévenir la fraude et l'erreur.
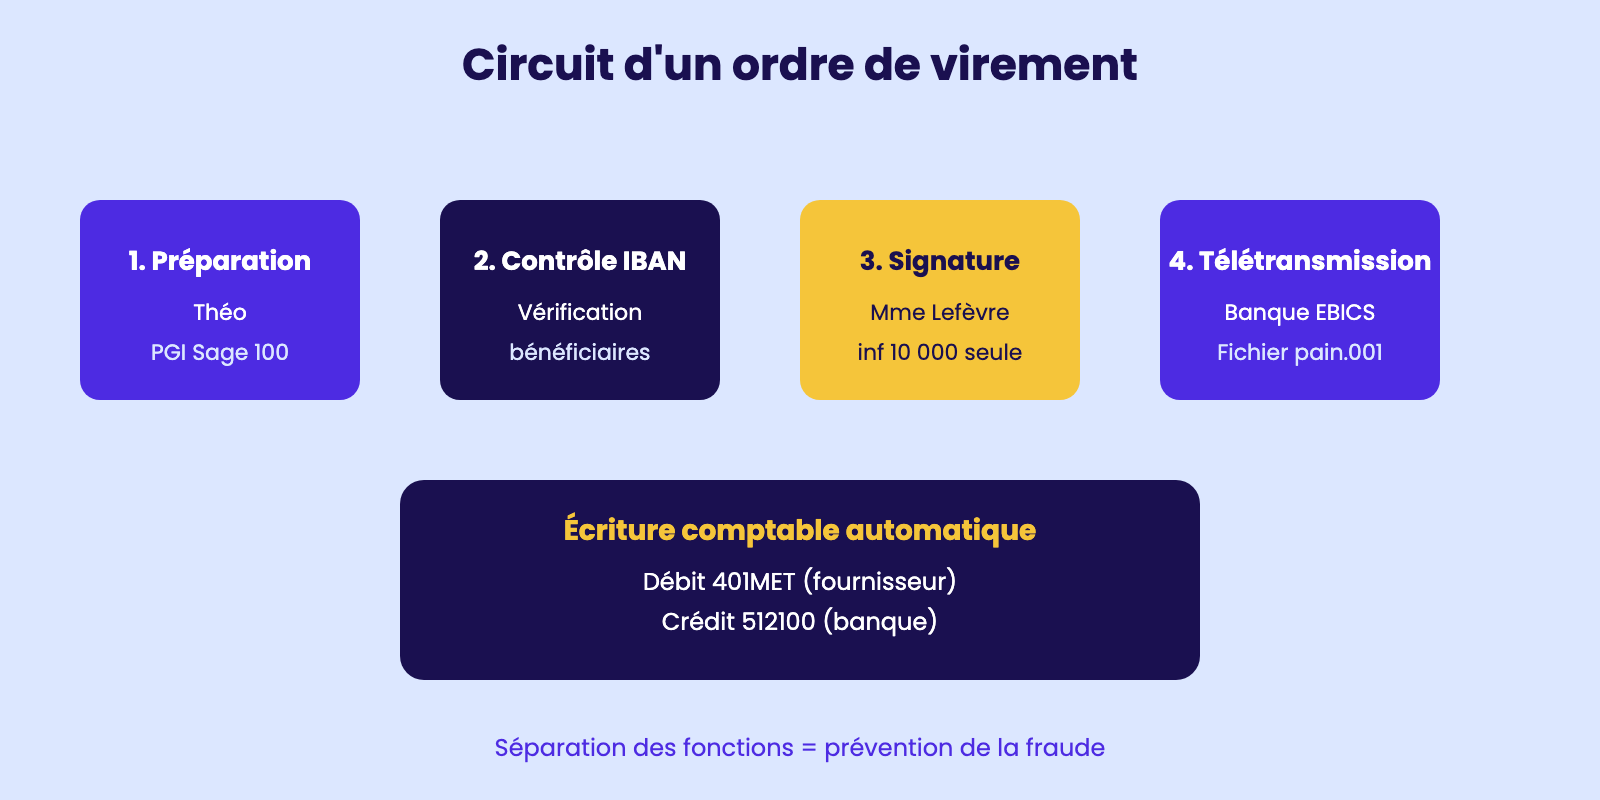
Théo Bernard prépare l'ordre de virement le jeudi pour exécution le lundi suivant. Il commence par sélectionner les factures à régler dans le module « Règlements fournisseurs » du PGI Sage 100 en cochant les lignes de l'échéancier validé.
Le PGI génère automatiquement un brouillon d'ordre de virement comprenant pour chaque ligne le nom du bénéficiaire, l'IBAN et le BIC issus de la fiche fournisseur, le montant en euros, la référence de la facture qui sera transmise dans le motif du virement, et la date d'exécution souhaitée.
Théo vérifie une à une toutes les coordonnées bancaires, en particulier pour tout fournisseur dont l'IBAN aurait été modifié récemment : une fraude classique consiste pour un escroc à se faire passer pour un fournisseur en demandant par mail un changement d'IBAN.
La règle interne fixée par Madame Lefèvre exige que tout changement d'IBAN soit validé par un appel téléphonique au numéro historique du fournisseur, sans utiliser celui figurant dans le mail suspect. Une fois la vérification effectuée, Théo édite un état récapitulatif qu'il porte en signature à Madame Lefèvre.
Celle-ci, en sa qualité de responsable administrative, dispose du pouvoir bancaire pour les virements unitaires inférieurs à dix mille euros et signe l'état après vérification de la cohérence avec l'échéancier hebdomadaire.
Au-delà de ce seuil, la double signature avec le dirigeant est requise. Une fois signé physiquement, Théo génère le fichier XML pain.001 et le télétransmet à la banque via la plateforme EBICS, en l'accompagnant de la signature électronique de Madame Lefèvre obtenue via le boîtier d'authentification.
Le PGI enregistre automatiquement les écritures correspondantes : débit du compte 401MET fournisseur, crédit du compte 512100 banque, ce qui solde la dette commerciale.
Circuit d'un ordre de virement
3.5 – Les pénalités de retard et l'indemnité forfaitaire de recouvrement : règles et calculs
Les pénalités de retard et l'indemnité forfaitaire de recouvrement constituent les sanctions financières automatiques que le législateur a instituées pour décourager les retards de paiement, fléau historique qui asphyxiait les TPE et PME françaises.
Théo Bernard doit en maîtriser parfaitement le mécanisme tant en débiteur de l'entreprise pour anticiper son coût lorsqu'un retard est inévitable qu'en créancier lorsqu'il s'agit de récupérer ces pénalités auprès de clients défaillants.
Les pénalités de retard sont dues automatiquement, sans qu'aucun rappel ne soit nécessaire, dès le lendemain de la date d'échéance contractuelle. Le taux applicable est défini en priorité par le contrat ou les conditions générales de vente, à condition qu'il ne soit pas inférieur à trois fois le taux d'intérêt légal en vigueur.
À défaut de mention contractuelle, le taux légal applicable est celui de la BCE majoré de dix points, soit pour le premier semestre deux mille vingt-six environ douze pour cent annuel.
Le calcul se fait au prorata temporis : pour une facture de deux mille cent cinquante-quatre euros trente payée avec dix-huit jours de retard à un taux contractuel de quinze pour cent, la pénalité s'élève à deux mille cent cinquante-quatre euros trente multiplié par zéro virgule quinze multiplié par dix-huit divisé par trois cent soixante-cinq, soit quinze euros quatre-vingt-treize.
À cette pénalité s'ajoute, depuis la loi de modernisation de l'économie de deux mille douze, une indemnité forfaitaire de recouvrement fixée à quarante euros par facture en retard, montant identique quelle que soit la valeur de la facture, prévu à l'article D.441-5 du Code de commerce. Cette indemnité est cumulable avec les pénalités de retard et avec d'éventuels frais de recouvrement supplémentaires justifiés.
Théo enregistre ces sommes dans le PGI au compte 658 « Charges diverses de gestion courante » lorsque l'entreprise les supporte, ou au compte 768 « Autres produits financiers » lorsqu'elle les perçoit.
Madame Lefèvre demande à Théo de relancer automatiquement par mail tout client en retard dès J+1 en mentionnant explicitement ces sanctions légales : l'effet dissuasif est immédiat dans plus de soixante-dix pour cent des cas.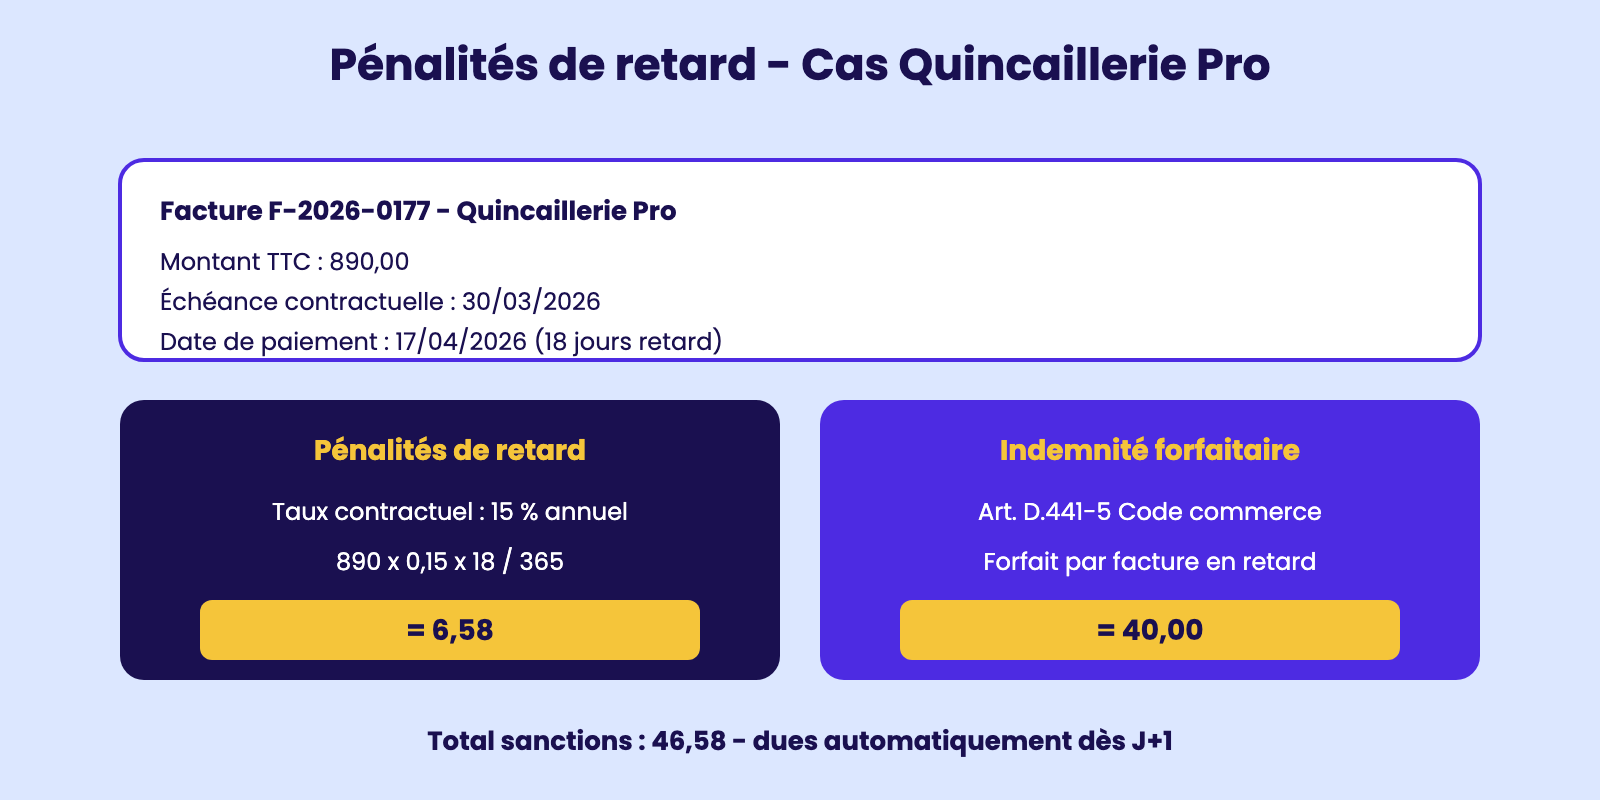
Il n'y a aucune réaction pour le moment.
pour être le premier à laisser un commentaire.