📝– Le suivi des comptes fournisseurs via PGI
Chapitre 2 – Le suivi des comptes fournisseurs via PGI
2.1 – La structure d'un compte fournisseur dans le PGI : débits, crédits, solde
Le compte fournisseur est l'organe central du suivi des dettes commerciales dans le PGI. Il fonctionne selon les principes immuables de la comptabilité en partie double :
un compte fournisseur s'écrit avec deux colonnes, l'une au débit qui enregistre les diminutions de la dette (règlements effectués, avoirs reçus, escomptes obtenus), l'autre au crédit qui enregistre les augmentations de la dette (factures reçues, frais de port refacturés, intérêts de retard subis).
La différence entre la somme des crédits et la somme des débits constitue le solde du compte : si la somme des crédits est supérieure, le solde est créditeur, ce qui signifie que l'entreprise doit encore de l'argent au fournisseur ; si la somme des débits est supérieure, le solde est débiteur, situation rare qui peut indiquer un trop-payé ou un avoir non utilisé.
Théo Bernard ouvre quotidiennement le compte 401MET « Métaux du Nord » dans le PGI Sage 100 et y voit s'afficher l'historique complet : la facture F-2026-0412 inscrite au crédit pour deux mille cent cinquante-quatre euros trente le douze mars, le virement V-2026-118 inscrit au débit pour deux mille cent cinquante-quatre euros trente le onze mai, et un solde nul si le règlement a bien couvert la facture.
Au-delà de ces colonnes basiques, le PGI structure le compte en sous-comptes auxiliaires : un sous-compte « factures en attente », un sous-compte « avoirs en attente », un sous-compte « règlements en cours », et un sous-compte « contentieux ». Cette structuration permet à Théo de répondre en quelques secondes à toute question de Madame Lefèvre du type « combien devons-nous à Métaux du Nord aujourd'hui ? » ou « quelle est la prochaine échéance à régler ? ».
Le compte fournisseur alimente automatiquement la balance générale au passif du bilan, sous la rubrique « Dettes fournisseurs et comptes rattachés », et constitue ainsi un élément fondamental de l'image fidèle des comptes annuels.
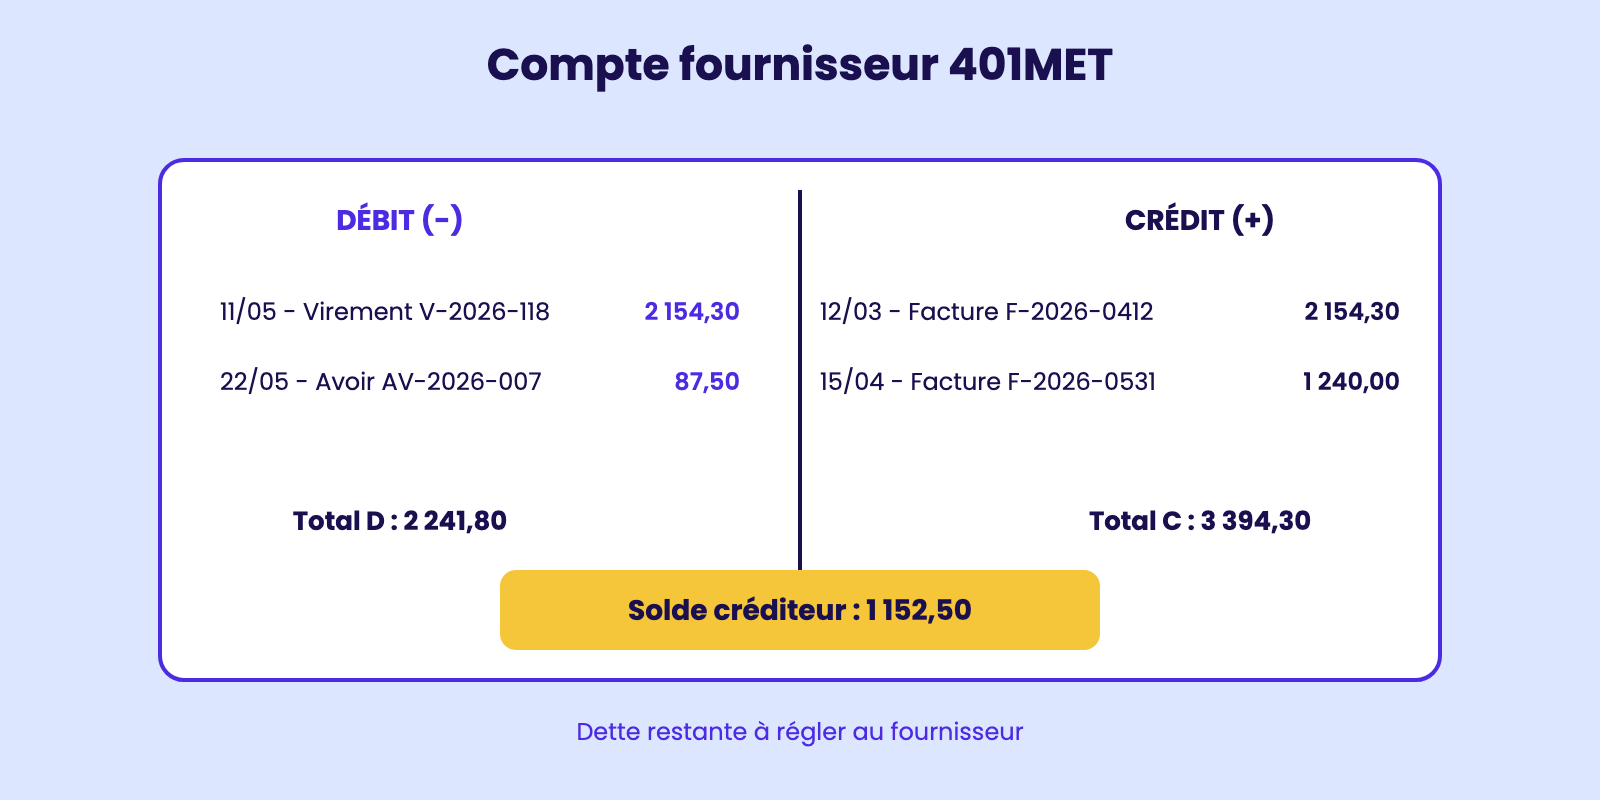
Compte fournisseur 401MET
2.2 – Le lettrage des règlements : principe, méthode, gestion des règlements partiels
Le lettrage est l'opération comptable par laquelle on relie un règlement à la ou aux factures qu'il a payées, en attribuant une même lettre ou un même code aux deux écritures concernées.
C'est la pierre angulaire d'un suivi fournisseur fiable car sans lettrage, un compte fournisseur devient rapidement illisible : on y voit des dizaines d'écritures sans pouvoir distinguer ce qui est réglé de ce qui ne l'est pas.
Dans le PGI Sage 100, Théo Bernard accède au module « Lettrage » du compte 401MET, où s'affichent à gauche les factures non lettrées et à droite les règlements non affectés.
Il sélectionne par exemple la facture F-2026-0412 d'un montant de deux mille cent cinquante-quatre euros trente et le virement V-2026-118 d'un montant identique : il leur attribue la lettre « A » via le bouton « Lettrer ».
Le PGI vérifie automatiquement l'équilibre et marque les deux lignes comme lettrées, donc retirées de la liste des opérations en attente. Le cas des règlements partiels demande davantage d'attention : si Théo paye seulement mille euros sur une facture de deux mille cent cinquante-quatre euros trente, il pratique un lettrage partiel avec la lettre « B », ce qui laisse un reste à régler de mille cent cinquante-quatre euros trente que le PGI affiche distinctement.
Il peut aussi rencontrer le cas du règlement multiple : un virement unique de cinq mille euros couvrant trois factures, qu'il faut alors imputer ligne par ligne dans le respect de la priorité contractuelle des factures les plus anciennes.
La méthode rigoureuse comprend cinq étapes : identification du règlement reçu, recherche des factures correspondantes par montant ou par référence, vérification de la concordance, attribution de la lettre, validation.
Théo procède à un lettrage hebdomadaire systématique, chaque vendredi matin, et produit un état des « non lettrés » qu'il transmet à Madame Lefèvre.
Un volume anormal de non-lettrés signale soit un retard de saisie, soit un problème structurel comme un fournisseur qui paie sans référence de facture, problème qu'il convient de résoudre à la source.
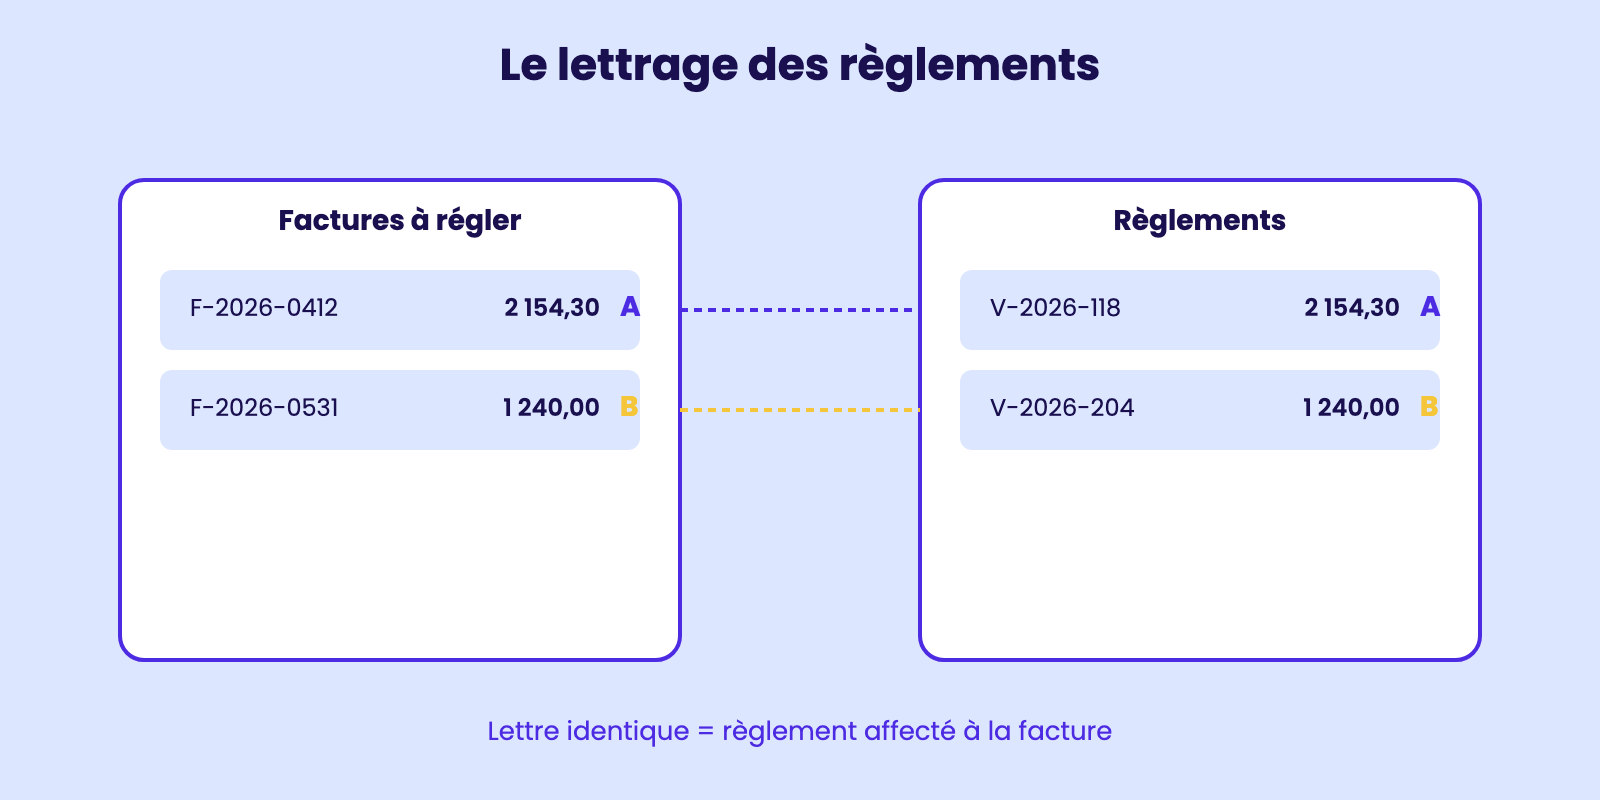
Le lettrage des règlements
2.3 – La balance des fournisseurs : lecture, analyse des soldes, identification des échéances
La balance des fournisseurs est l'état de synthèse qui agrège, à une date donnée, l'ensemble des soldes des comptes fournisseurs ouverts dans la comptabilité auxiliaire.
C'est l'outil de pilotage par excellence du suivi des dettes commerciales et Théo Bernard l'édite chaque lundi matin dans le PGI Sage 100 avant d'entamer sa semaine.
La balance se présente sous forme tabulaire avec une ligne par fournisseur et plusieurs colonnes : numéro de compte, raison sociale, total des débits cumulés, total des crédits cumulés, solde net, et fonctionnalité avancée du PGI, ventilation par tranches d'antériorité (zéro à trente jours, trente-et-un à soixante jours, soixante-et-un à quatre-vingt-dix jours, plus de quatre-vingt-dix jours).
Cette ventilation, appelée « aged trial balance » dans la littérature internationale, est précieuse car elle permet d'identifier en un coup d'œil les fournisseurs en retard de règlement et de prioriser les actions correctives.
Lorsque Théo lit la balance au quinze avril, il observe par exemple que Métaux du Nord présente un solde créditeur de mille cent cinquante-deux euros cinquante intégralement situé dans la tranche zéro à trente jours, ce qui ne pose aucun problème.
En revanche, le fournisseur Quincaillerie Pro affiche un solde de trois mille deux cents euros dont mille huit cents euros dans la tranche soixante-et-un à quatre-vingt-dix jours, signe d'une facture en retard de paiement qui exposera l'entreprise à des pénalités.
La lecture de la balance commence toujours par le total général qui doit correspondre, au centime près, au solde du compte 401 « Fournisseurs » dans la comptabilité générale : c'est le test de cohérence fondamental.
Théo poursuit par le tri par solde décroissant pour identifier les dix plus gros engagements de l'entreprise, puis par le tri par tranche d'antériorité pour identifier les urgences.
Madame Lefèvre consacre chaque lundi quinze minutes à cette analyse partagée avec Théo, et c'est à partir de cette balance qu'elle prend les décisions de paiement de la semaine.
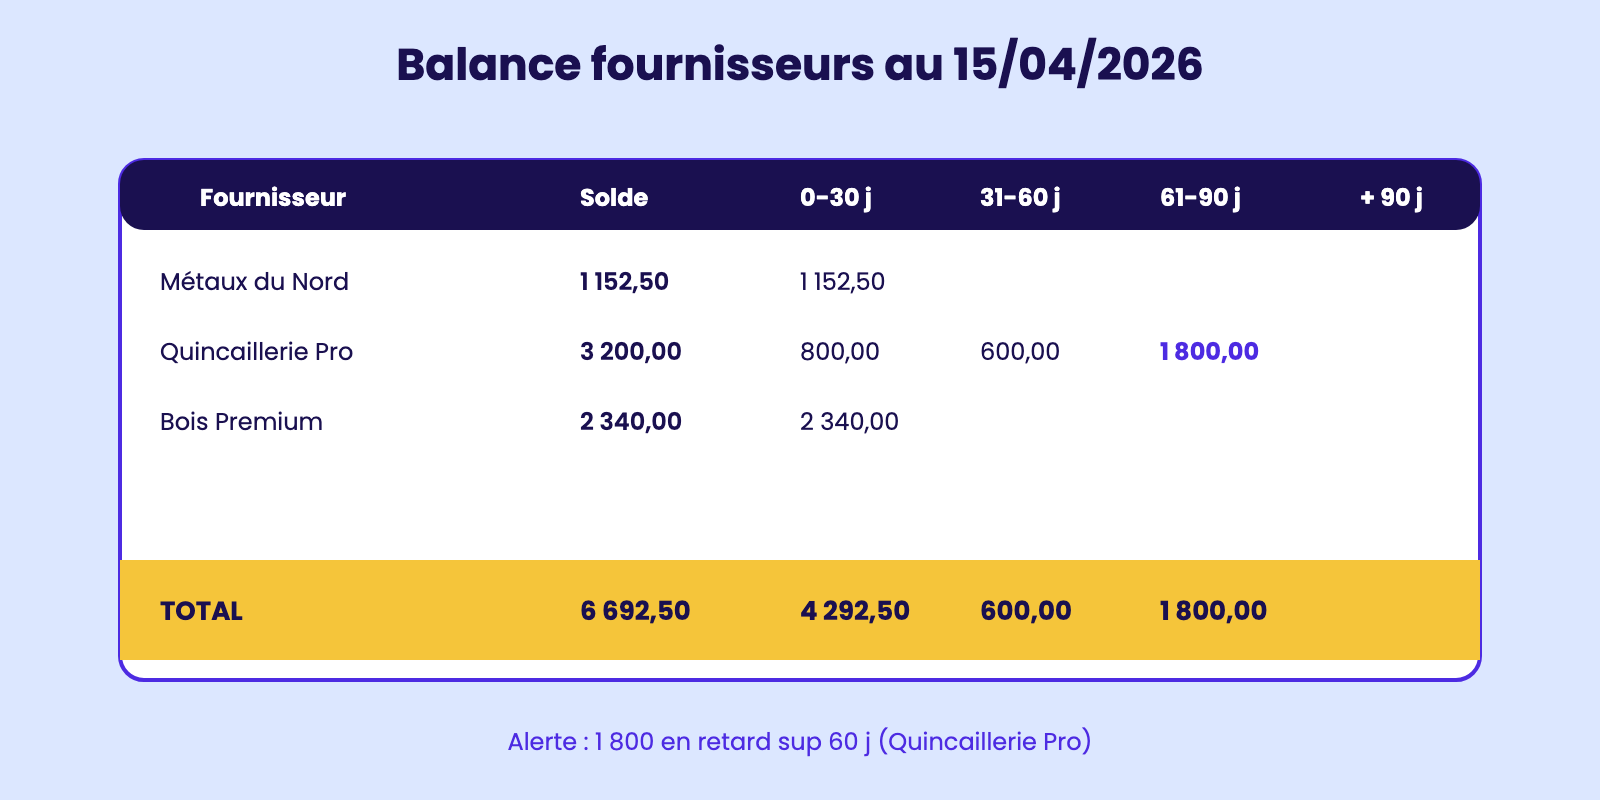
Balance fournisseurs au 15/04/2026
2.4 – La gestion des notes de débit et notes de crédit fournisseurs : enregistrement et suivi
Les notes de débit et les notes de crédit sont des documents complémentaires à la facture initiale qui modifient le montant dû au fournisseur après émission de la facture principale.
Leur compréhension et leur traitement correct sont essentiels pour maintenir un compte fournisseur fidèle à la réalité économique.
Une note de débit fournisseur est émise par le fournisseur lorsqu'il souhaite augmenter le montant initialement facturé : oubli d'un frais de port, application tardive d'une majoration tarifaire validée, correction d'une remise indûment accordée.
Elle se comptabilise exactement comme une facture supplémentaire : débit du compte de charge concerné et de la TVA déductible, crédit du compte fournisseur.
À l'inverse, une note de crédit, aussi appelée avoir, diminue le montant dû : retour de marchandise, remise commerciale a posteriori, ristourne de fin de période, correction d'erreur en faveur du client. Sa comptabilisation est inverse : débit du compte fournisseur, crédit du compte de charge et de la TVA déductible (qui devient alors régularisée).
Théo Bernard reçoit le vingt-deux mai une note de crédit AV-2026-007 émise par Métaux du Nord pour quatre-vingt-sept euros cinquante TTC : il s'agit d'une remise de fin de trimestre négociée par Madame Lefèvre.
Théo l'enregistre dans le PGI au journal des achats avec le signe inverse : il débite 401MET pour quatre-vingt-sept euros cinquante, crédite 601100 pour soixante-douze euros quatre-vingt-douze et crédite 445660 pour quatorze euros cinquante-huit.
Le PGI affecte automatiquement la note de crédit à la facture d'origine si la référence est mentionnée, sinon Théo la lettre manuellement par la suite.
Le suivi des notes de débit et crédit fait l'objet d'un tableau de bord dédié dans le PGI car leur volume anormalement élevé est un signal faible : trop de notes de crédit indiquent des défaillances qualité chez le fournisseur, trop de notes de débit révèlent des négociations mal cadrées en amont.
Théo et Madame Lefèvre analysent ce ratio chaque trimestre lors du comité achats.
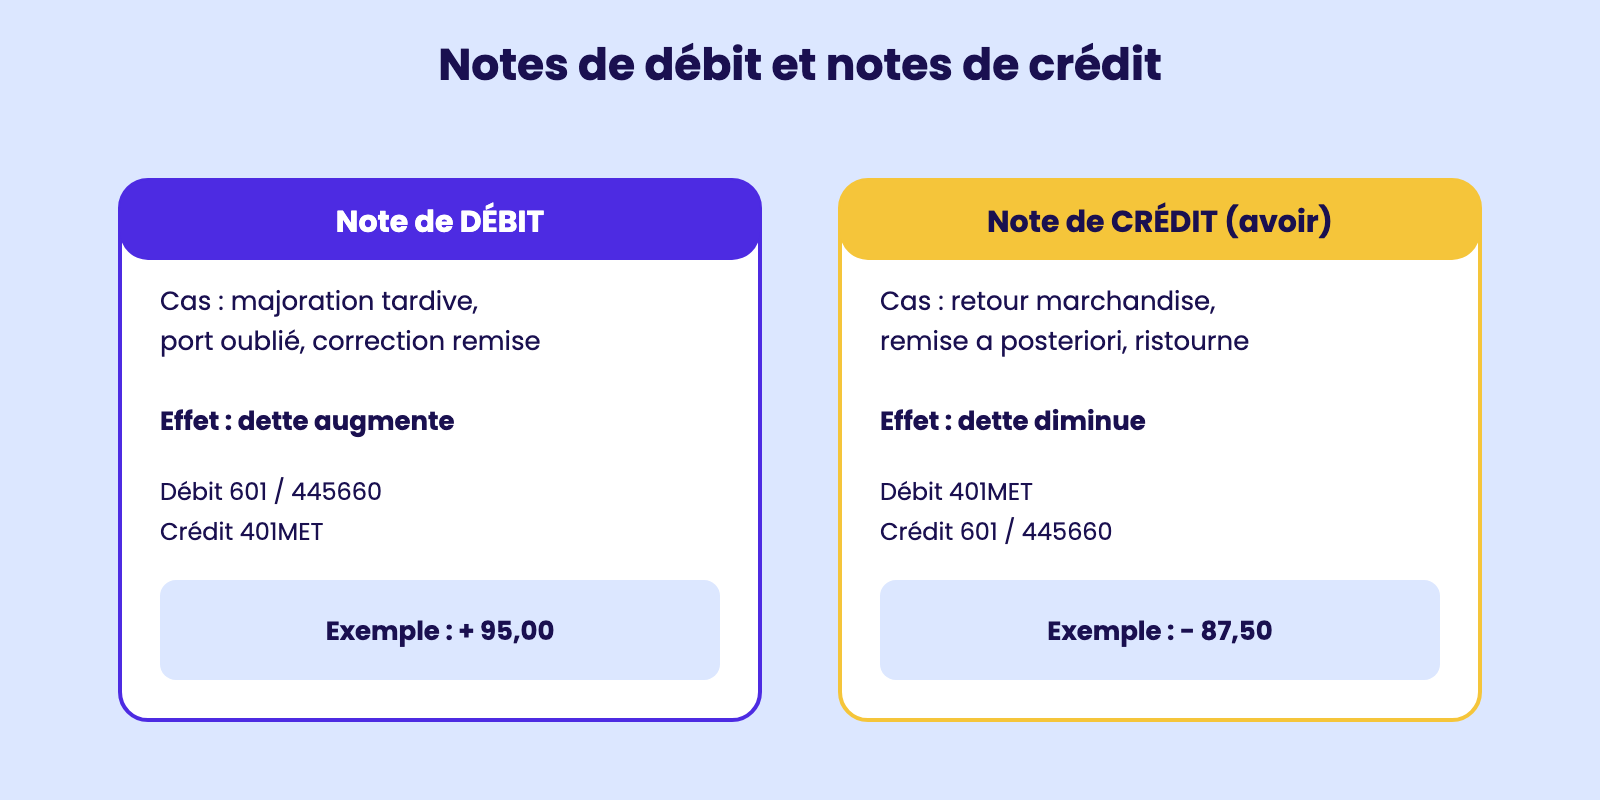
Notes de débit et notes de crédit
2.5 – Le tableau de bord fournisseurs : indicateurs, alertes, reporting périodique
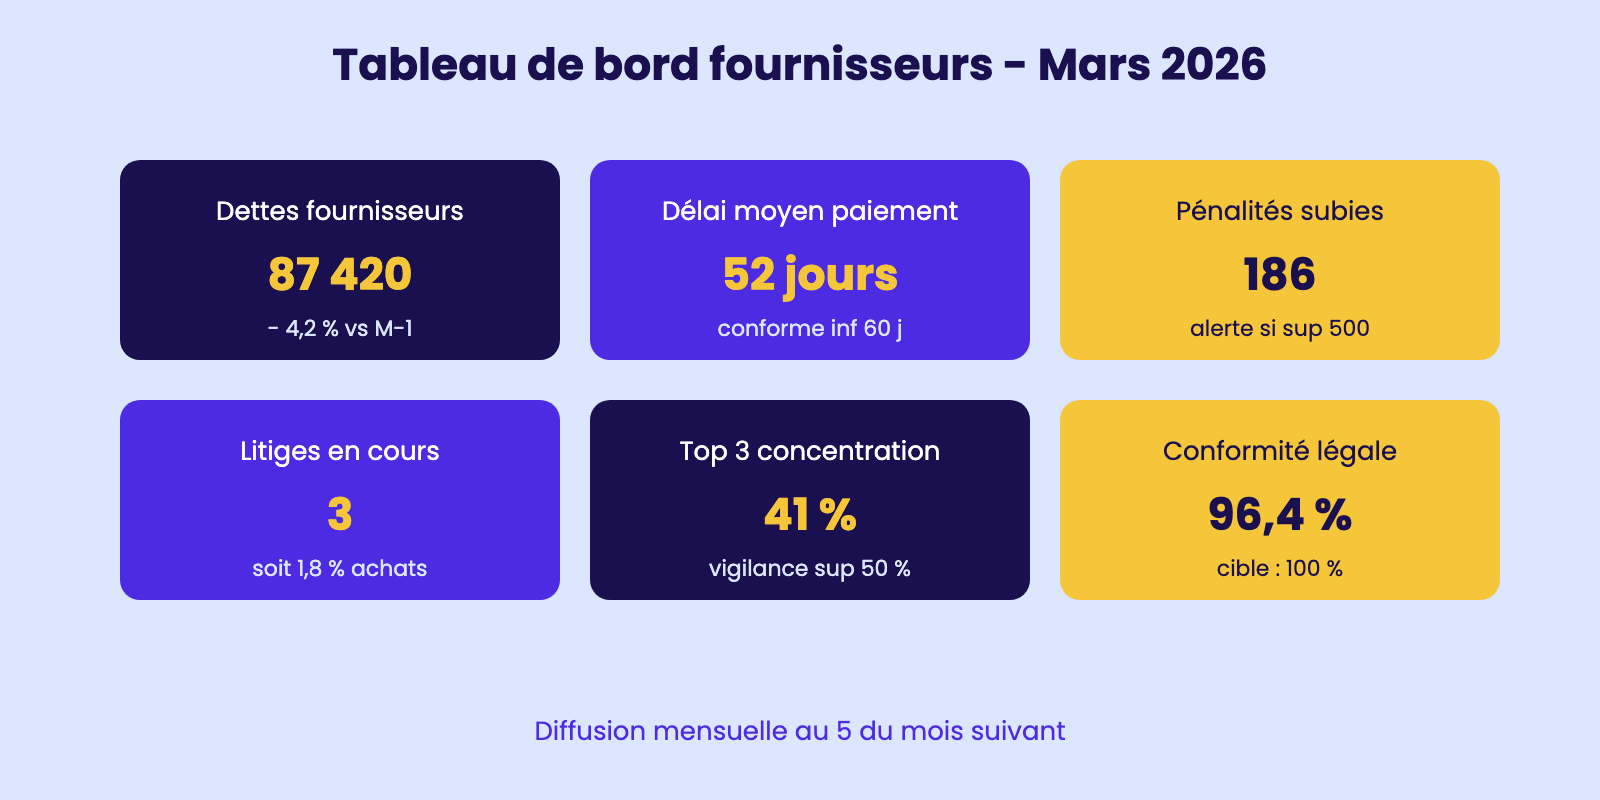
Le tableau de bord fournisseurs est l'instrument de pilotage stratégique que Théo Bernard produit chaque mois pour Madame Lefèvre, qui le présente à son tour au comité de direction de l'Atelier Bois & Métal.
Sa conception obéit aux principes fondamentaux du contrôle de gestion : pertinence des indicateurs, fiabilité des données sources, lisibilité immédiate, périodicité maîtrisée.
Théo construit son tableau autour de huit indicateurs clés extraits du PGI Sage 100 et consolidés dans un classeur Excel via la fonction d'export automatique.
Le premier indicateur est le montant total des dettes fournisseurs à la date de clôture, comparé au montant du mois précédent et au même mois de l'année précédente pour suivre la dynamique d'endettement commercial.
Le deuxième est le délai moyen de paiement effectif, calculé en divisant les dettes fournisseurs par les achats annuels et en multipliant par trois cent soixante-cinq : ce ratio doit rester inférieur ou égal à la moyenne de soixante jours, sinon il révèle une tension de trésorerie.
Le troisième est le taux de litiges en cours, exprimé en pourcentage du chiffre d'affaires achats du mois.
Le quatrième est le montant des pénalités de retard subies, indicateur de la qualité du processus interne. Le cinquième est la concentration des achats sur les trois plus gros fournisseurs, indicateur du risque de dépendance.
Le sixième est le taux d'écarts détectés lors du rapprochement à trois voies. Le septième est le délai moyen de traitement d'une facture, depuis sa réception jusqu'à son enregistrement validé.
Le huitième est le taux de factures réglées dans les délais légaux, indicateur de conformité réglementaire. Théo associe à chaque indicateur un seuil d'alerte : par exemple, dès que le taux de pénalités dépasse zéro virgule cinq pour cent des achats mensuels, une alerte rouge s'affiche dans le tableau et Madame Lefèvre est informée par mail automatique.
Le reporting mensuel est diffusé le cinq de chaque mois suivant et constitue un point d'appui pour les décisions opérationnelles et stratégiques.
Il n'y a aucune réaction pour le moment.
pour être le premier à laisser un commentaire.