📝– Les cotisations sociales : assiette, taux et calcul
Chapitre 3 – Les cotisations sociales : assiette, taux et calcul
3.1 – La structure des cotisations salariales : maladie, retraite, chômage, prévoyance
Les cotisations salariales constituent la part des prélèvements opérés directement sur le salaire brut du salarié. Elles financent la protection sociale et se répartissent en quatre grandes familles : maladie, retraite, chômage et prévoyance. Comprendre cette architecture est essentiel pour expliquer à Sophie, jeune embauchée d'une PME industrielle de Vénissieux, pourquoi elle ne touche pas la totalité de son brut affiché sur le contrat. Le total des cotisations salariales représente en moyenne 21 à 23 % du brut pour un salarié non cadre, et peut grimper à 25 % pour un cadre soumis à des cotisations complémentaires plus élevées.
La famille « maladie » est aujourd'hui largement transférée à la CSG : depuis 2018, la cotisation maladie salariale a été supprimée, remplacée par une hausse de la CSG. Subsistent toutefois quelques cotisations spécifiques en cas de régime local Alsace-Moselle (1,30 % salarial supplémentaire) ou pour des CDD à caractère saisonnier. La famille « retraite » est la plus volumineuse : elle se compose de la cotisation Sécurité sociale plafonnée (6,90 % sur le brut limité au PASS, le plafond annuel de la Sécurité sociale, fixé à 47 100 € en 2025) et de la cotisation retraite complémentaire AGIRC-ARRCO (3,15 % sur la tranche 1 ≤ PASS, 8,64 % sur la tranche 2 entre 1 et 8 PASS).
La famille « chômage » a connu une évolution majeure en 2018 avec la suppression totale de la cotisation salariale d'assurance chômage (auparavant à 2,40 %). Désormais, le financement repose intégralement sur la part patronale (4,05 %) et sur une fraction de la CSG. Pour Karim, salarié d'une PME informatique de Rennes, cette suppression a représenté un gain net de 50 € par mois en 2018.
La famille « prévoyance » correspond aux risques décès, invalidité et incapacité temporaire de travail. Ces cotisations sont en général partagées entre employeur et salarié (en moyenne 0,60 % salarial pour les non-cadres, 1,50 % pour les cadres, en application de l'obligation conventionnelle dite 1,50 % cadres). À ces familles s'ajoutent la CSG/CRDS (9,7 % au total dont 6,8 % déductibles fiscalement) et, depuis 2019, la complémentaire santé d'entreprise obligatoire dont la part patronale est au moins de 50 %, le solde étant payé par le salarié. Pour Théo, salarié d'une mutuelle nantaise, l'ensemble de ses cotisations salariales s'élève à 22,4 % du brut, dont la moitié pour la seule famille retraite.
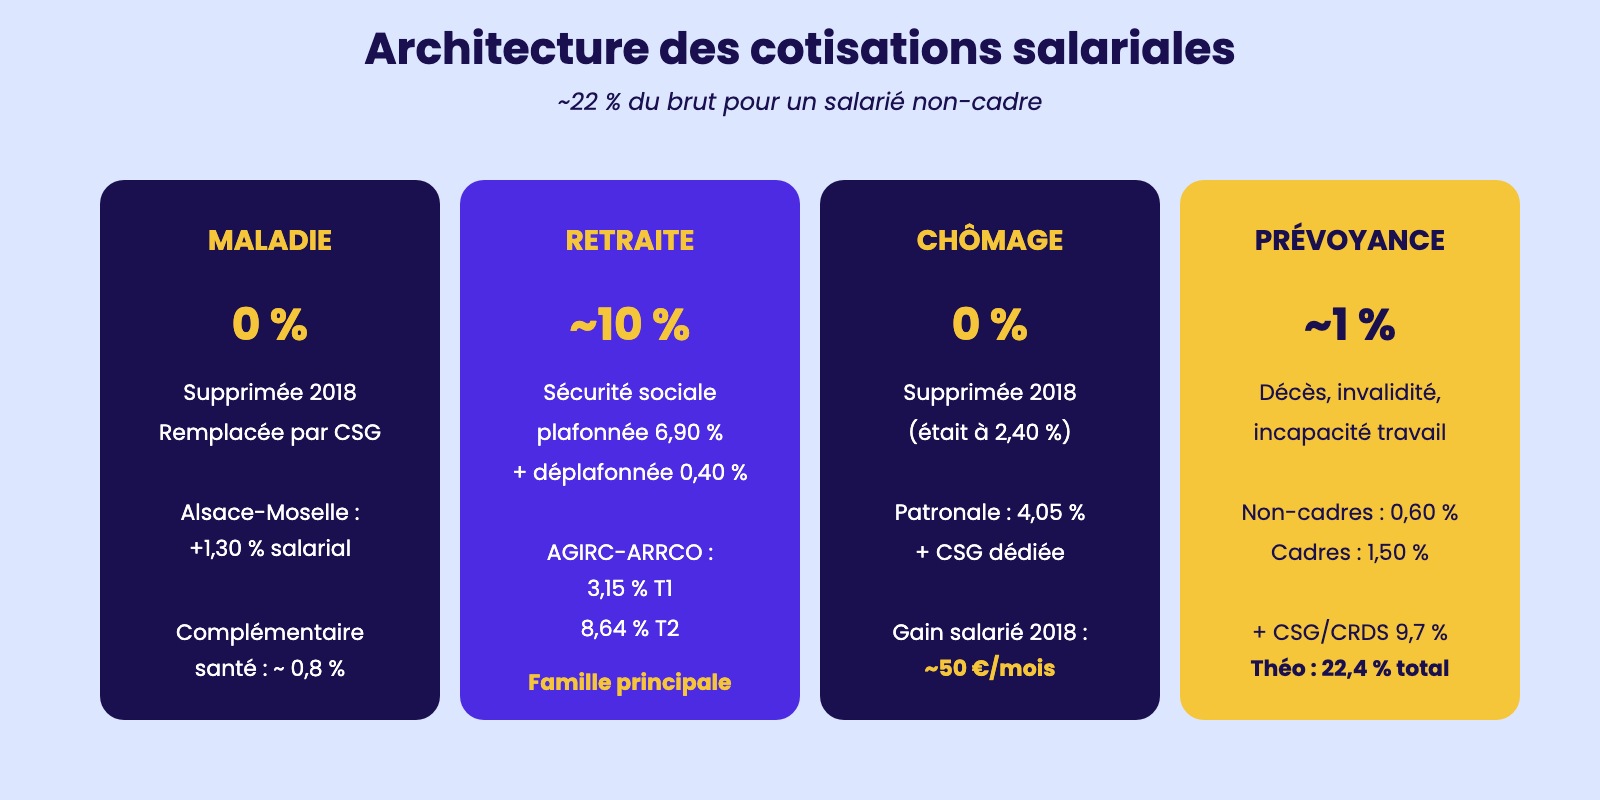
Architecture des cotisations salariales
3.2 – La CSG et la CRDS : assiette (98,25% du brut), taux, part déductible/non déductible
La CSG (Contribution Sociale Généralisée) et la CRDS (Contribution au Remboursement de la Dette Sociale) sont deux prélèvements à finalité sociale dont la maîtrise est indispensable, car ils représentent une part majeure des cotisations salariales et obéissent à des règles spécifiques. Inès, jeune diplômée embauchée comme gestionnaire paie dans un cabinet d'expertise comptable de Toulouse, doit savoir expliquer pourquoi le taux affiché (9,7 %) ne s'applique pas au brut intégral et pourquoi une partie de ces 9,7 % est déductible fiscalement alors que l'autre ne l'est pas.
L'assiette spécifique est la première particularité : la CSG et la CRDS sont calculées sur 98,25 % du brut, et non sur 100 %. Cette réduction de 1,75 % correspond à un abattement forfaitaire représentatif de frais professionnels, applicable depuis 2012 jusqu'au plafond de 4 PASS (au-delà, l'assiette est de 100 %). Pour un brut mensuel de 2 500 €, l'assiette CSG/CRDS sera donc de 2 500 × 0,9825 = 2 456,25 €. Cette finesse de calcul est automatisée dans tous les PGI, mais le débutant doit en comprendre la logique pour ne pas confondre l'assiette CSG avec l'assiette des cotisations Sécurité sociale (calculée, elle, sur 100 % du brut).
Le taux global est de 9,7 %, mais il se décompose en deux parties au traitement fiscal très différent. La CSG déductible représente 6,8 % et bénéficie d'une déductibilité du revenu imposable : autrement dit, le montant de CSG déductible est retranché du brut pour calculer le net imposable. La CSG non déductible (2,4 %) et la CRDS (0,5 %), soit 2,9 % au total, ne sont pas déductibles fiscalement : elles sont prélevées sur le brut mais restent comprises dans le net imposable, ce qui signifie que le salarié paie de l'impôt sur le revenu sur une partie de ces prélèvements.
Cette distinction explique le décalage entre le net à payer et le net imposable. Pour Quentin, salarié d'une PME orléanaise avec un brut de 2 500 €, la CSG/CRDS s'élève à 238,26 € au total, dont 167,03 € déductibles et 71,23 € non déductibles. Le net imposable sera donc supérieur de 71,23 € au net à payer après cotisations. Margaux, gestionnaire de paie dans la même PME, doit savoir reproduire ce calcul à la main lors d'une demande d'attestation pour un crédit bancaire. La CSG s'applique aussi sur d'autres revenus que le salaire : revenus de remplacement (retraites, allocations chômage), revenus du patrimoine, revenus de placement. Pour les revenus de remplacement, des taux réduits ou nuls peuvent s'appliquer selon le revenu fiscal de référence du foyer.
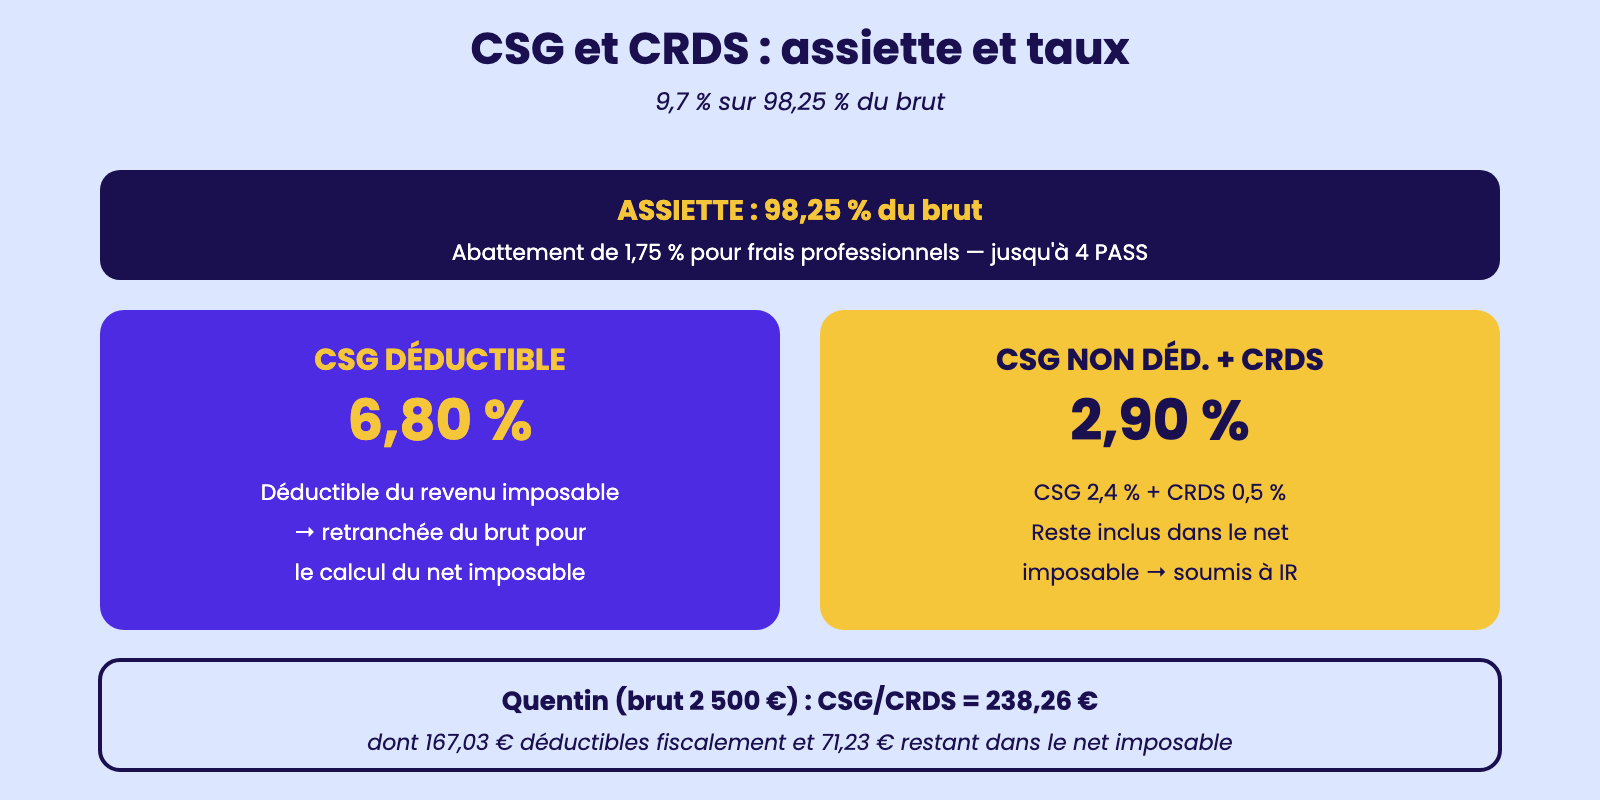
CSG et CRDS : assiette et taux
3.3 – Le plafond de la Sécurité Sociale (PASS) : rôle, montant, tranches de cotisation
Le plafond de la Sécurité sociale (PASS) est un montant de référence fixé chaque année par décret et qui structure de très nombreux calculs de paie. Connaître sa valeur et son utilisation est indispensable pour Lucas, gestionnaire paie chez un cabinet d'expertise comptable de Reims, qui doit calculer correctement les cotisations plafonnées de chaque salarié. En 2025, le PASS annuel s'élève à 47 100 €, soit 3 925 € en valeur mensuelle. Pour 2026, le montant est révisé en fonction de l'évolution du salaire moyen et publié chaque automne.
Le PASS sert d'abord à délimiter l'assiette des cotisations dites « plafonnées » : certaines cotisations ne s'appliquent que jusqu'à un certain seuil de rémunération, au-delà duquel l'assiette devient nulle ou plus faible. C'est le cas de la cotisation Sécurité sociale vieillesse plafonnée (6,90 % salarial appliqués uniquement sur la part du brut ≤ PASS) et de plusieurs lignes patronales. Pour Sophie, cadre dans une PME lyonnaise gagnant 5 000 € de brut mensuel, la cotisation vieillesse plafonnée s'applique sur 3 925 € (le PASS mensuel) et non sur les 5 000 €, alors que les autres cotisations s'appliquent sur le brut intégral.
Le PASS structure également les tranches de cotisation pour la retraite complémentaire AGIRC-ARRCO. La tranche 1 correspond à la part du brut comprise entre 0 et 1 PASS (donc entre 0 et 3 925 €/mois) et supporte une cotisation salariale de 3,15 %. La tranche 2 correspond à la part du brut comprise entre 1 et 8 PASS (entre 3 925 € et 31 400 €/mois) et supporte une cotisation plus élevée de 8,64 % salarial. Pour Karim, cadre dans une fintech parisienne avec un brut de 6 500 €, la cotisation AGIRC-ARRCO se calcule en deux fois : 3,15 % sur 3 925 € (T1) plus 8,64 % sur 2 575 € (T2), soit un total cohérent avec son niveau de rémunération.
Au-delà de l'assiette des cotisations, le PASS sert également de référence pour de nombreux autres seuils : indemnité de rupture conventionnelle exonérée jusqu'à 2 PASS, indemnités journalières SS plafonnées à 1,4 SMIC quand le PASS structure le calcul, plafonnement de la complémentaire santé déductible. Pour Anaïs, assistante administrative dans un cabinet d'avocats marseillais, comprendre que le PASS irrigue l'ensemble du système permet de mieux interpréter les bulletins de paie de ses collègues cadres dont la rémunération dépasse parfois plusieurs PASS. Tous les PGI intègrent automatiquement le PASS mis à jour chaque année, mais le contrôle manuel reste essentiel en début d'année pour vérifier la bonne diffusion de la nouvelle valeur dans les paramétrages.
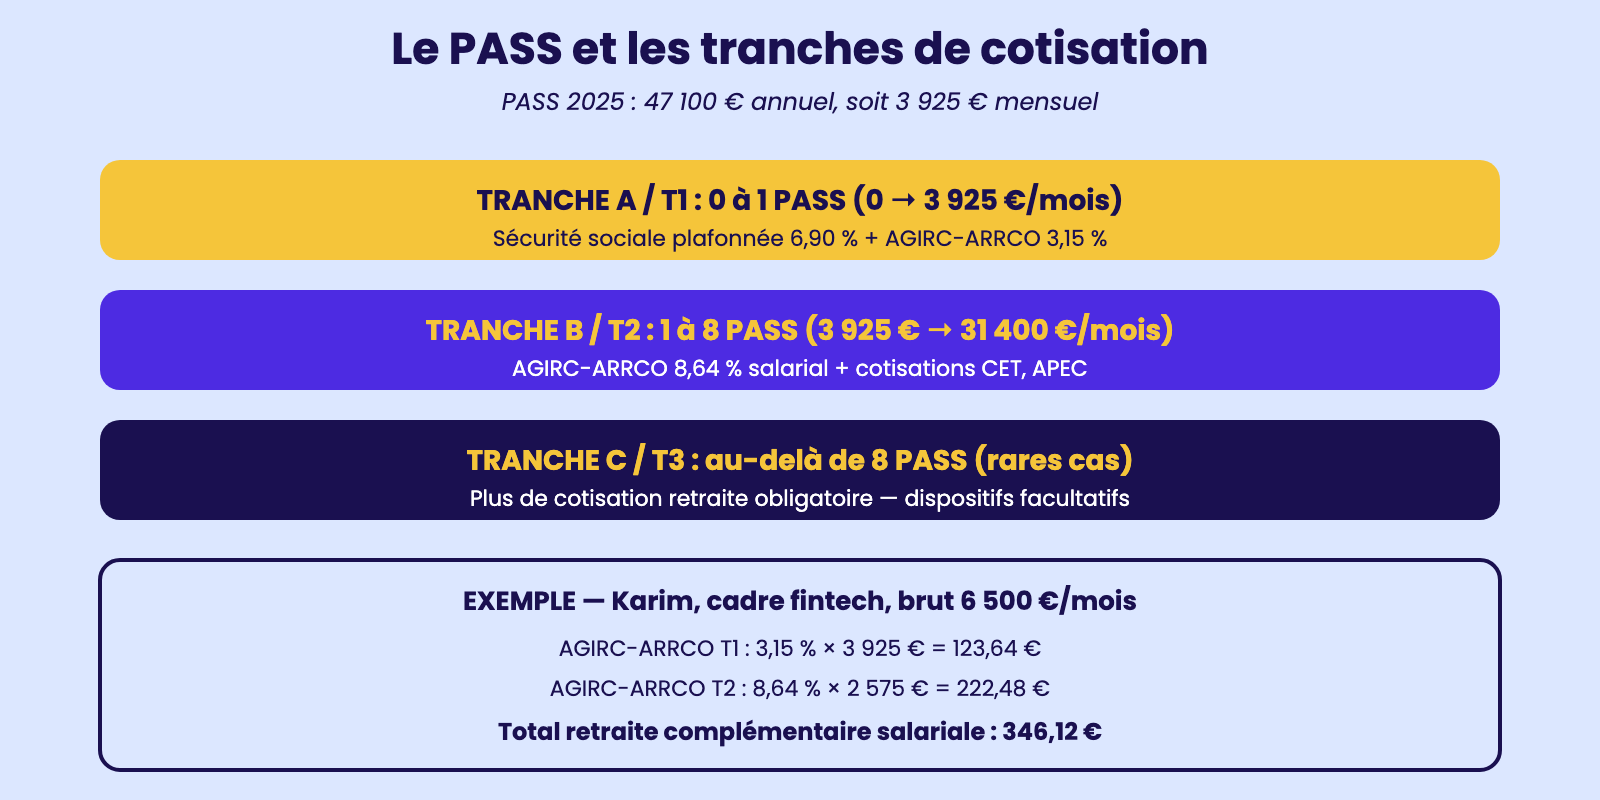
Le PASS et les tranches de cotisation
3.4 – Les cotisations patronales : structure, taux, différences cadres/non-cadres
Les cotisations patronales sont la part des prélèvements sociaux à la charge exclusive de l'employeur. Elles n'apparaissent pas sur le net à payer du salarié, mais figurent sur le bulletin de paie depuis 2018 dans une colonne dédiée. Leur connaissance est essentielle pour Théo, comptable dans une PME industrielle de Mulhouse, car elles déterminent le coût total employeur, indicateur clé pour la prévision budgétaire et la masse salariale chargée. Elles représentent en moyenne entre 25 et 45 % du brut selon les catégories de salariés et les niveaux de rémunération.
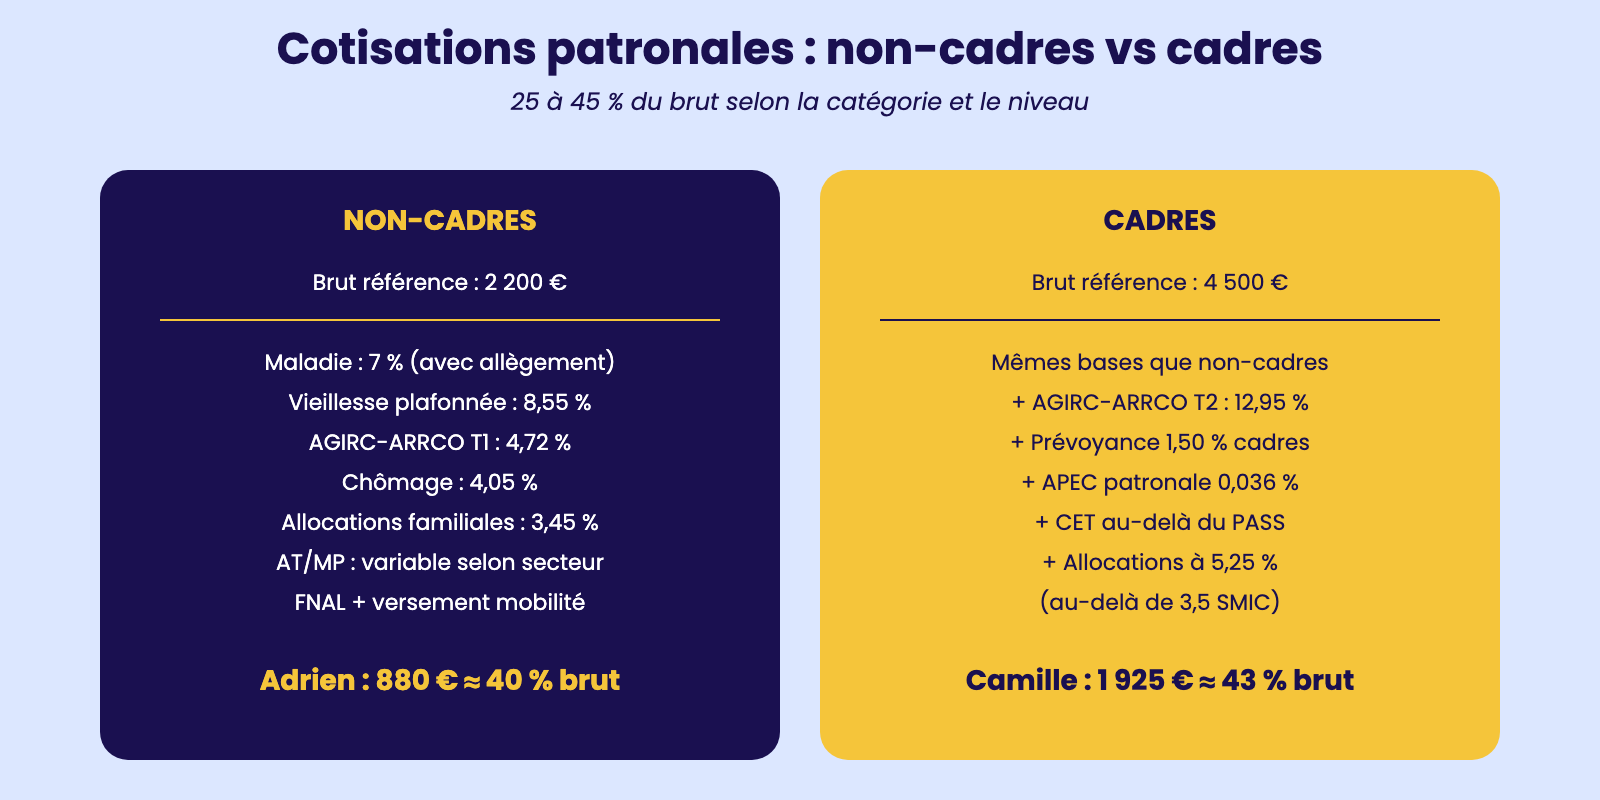
La structure générale des cotisations patronales se calque sur celle des cotisations salariales (santé, retraite, famille, chômage, accidents du travail) mais avec des taux différents et l'ajout de prélèvements spécifiques à l'employeur. La cotisation Sécurité sociale maladie est de 13 % patronaux (à 7 % pour les bas salaires grâce à un allègement), la cotisation Sécurité sociale vieillesse plafonnée représente 8,55 %, l'AGIRC-ARRCO patronale s'élève à 4,72 % sur T1 et 12,95 % sur T2, et la cotisation chômage s'élève à 4,05 %. À cela s'ajoutent les cotisations accidents du travail (taux variable selon le secteur d'activité, de 0,7 % à plus de 5 %), allocations familiales (3,45 % ou 5,25 % au-delà de 3,5 SMIC), FNAL (logement), versement mobilité, taxe d'apprentissage et formation professionnelle.
La différence cadres/non-cadres se manifeste dans plusieurs registres. Les cadres bénéficient d'une cotisation prévoyance obligatoire dite « 1,50 % cadres » entièrement à la charge de l'employeur, qui finance leur garantie décès. Ils sont également soumis à une cotisation APEC patronale spécifique (0,036 %) et à la CET (Contribution d'Équilibre Technique) au-delà du PASS. Pour Camille, cadre dans une mutuelle parisienne avec un brut de 4 500 €, le total des charges patronales atteint environ 1 925 €, soit 43 % du brut. Pour Adrien, agent non cadre dans la même mutuelle avec un brut de 2 200 €, le total des charges patronales s'élève à environ 880 €, soit 40 % du brut, après application de la réduction Fillon.
Le coût total employeur, indispensable pour piloter la masse salariale, est ainsi calculé comme la somme du brut versé au salarié et des cotisations patronales. Pour un brut de 2 500 €, le coût total employeur tournera autour de 3 500 à 3 600 € selon les exonérations applicables. Quentin, contrôleur de gestion dans une PME logistique de Compiègne, présente chaque trimestre un reporting de masse salariale où ce coût total est ventilé par service et par catégorie. Sa fiabilité dépend directement de la qualité de la saisie effectuée dans le PGI : un oubli de cotisation patronale (versement mobilité, par exemple) peut conduire à une sous-estimation significative du coût réel.
Il n'y a aucune réaction pour le moment.
pour être le premier à laisser un commentaire.